Befektetési portfólió minta helyett: így építs saját rendszert
Egy sablonos befektetési portfólió minta ma már nem elég. Ismerd meg a 60/40-es modell hibáit, a kripto és RWA szerepét. Olvasd el és építs saját rendszert!
Tartalomjegyzék 9 rész
- Bevezetés: A sikeres vagyonépítés alapjai
- Mi az a befektetési portfólió és miért van rá szükség?
- Miért veszélyes a másolt portfólió egyéni kockázattűrés nélkül?
- Befektetési portfólió minták helyett: Kockázati profilok és stratégiák
- A kriptovaluták szerepe a modern portfólióban
- Hogyan építsd fel és kezeld a saját rendszeredet?
- Új trendek: AI, RWA és a DePIN forradalom
- Kockázatkezelés: A túlélés matematikája
- GYIK: Gyakran Ismételt Kérdések
- A 60/40-es modell bukása: A hagyományos, 60% részvényből és 40% kötvényből álló portfólió elvesztette történelmi negatív korrelációját, így a modern piaci sokkok ellen önmagában már nem nyújt kellő védelmet.
- Intézményi vagyonmegosztás: A legvagyonosabb befektetők tőkéjük 45-59%-át már alternatív eszközökben tartják, míg a nyilvános részvények aránya mindössze 15-25% közé szorult vissza.
- A kripto diverzifikációs ereje: A digitális eszközök alacsony (részvényekkel 0,3-0,5, kötvényekkel 0,1-0,2) korrelációja miatt már egy 1-5%-os allokáció is 0,5-1,0 százalékponttal növelheti a portfólió évesített várható hozamát.
- RWA és tokenizáció: A valós világbeli eszközök (RWA) blokkláncra költözése rohamléptékű; a stabilcoinok nélküli on-chain RWA piac mérete meghaladja a 38,6 milliárd dollárt, melyből a tokenizált amerikai kincstárjegyek közel 12,9 milliárd dollárt tesznek ki.
- Dinamikus újrasúlyozás: A statikus tartás helyett a professzionális kockázatkezelés negyedéves, vagy az eredeti célallokációtól való ±8-10%-os eltolódás esetén történő automatikus újrasúlyozást (rebalancing) követel meg.
Bevezetés: A sikeres vagyonépítés alapjai
A pénzügyi piacokon a sikeres vagyonépítés sosem egyetlen varázsütésen vagy egy titkos információ megszerzésén múlik. Sokkal inkább egy fegyelmezett, hosszú távú folyamat, amelynek alapja a tőke megóvása és annak tudatos, stratégiai gyarapítása. Hagyományos befektetői gondolkodás szerint a kockázatmegosztás, vagyis a diverzifikáció a legfontosabb eszközünk a piaci viharok átvészelésére. A „ne tedd minden tojásodat egy kosárba” elve ma is érvényes, de a megvalósítás módja az elmúlt években alapjaiban változott meg.
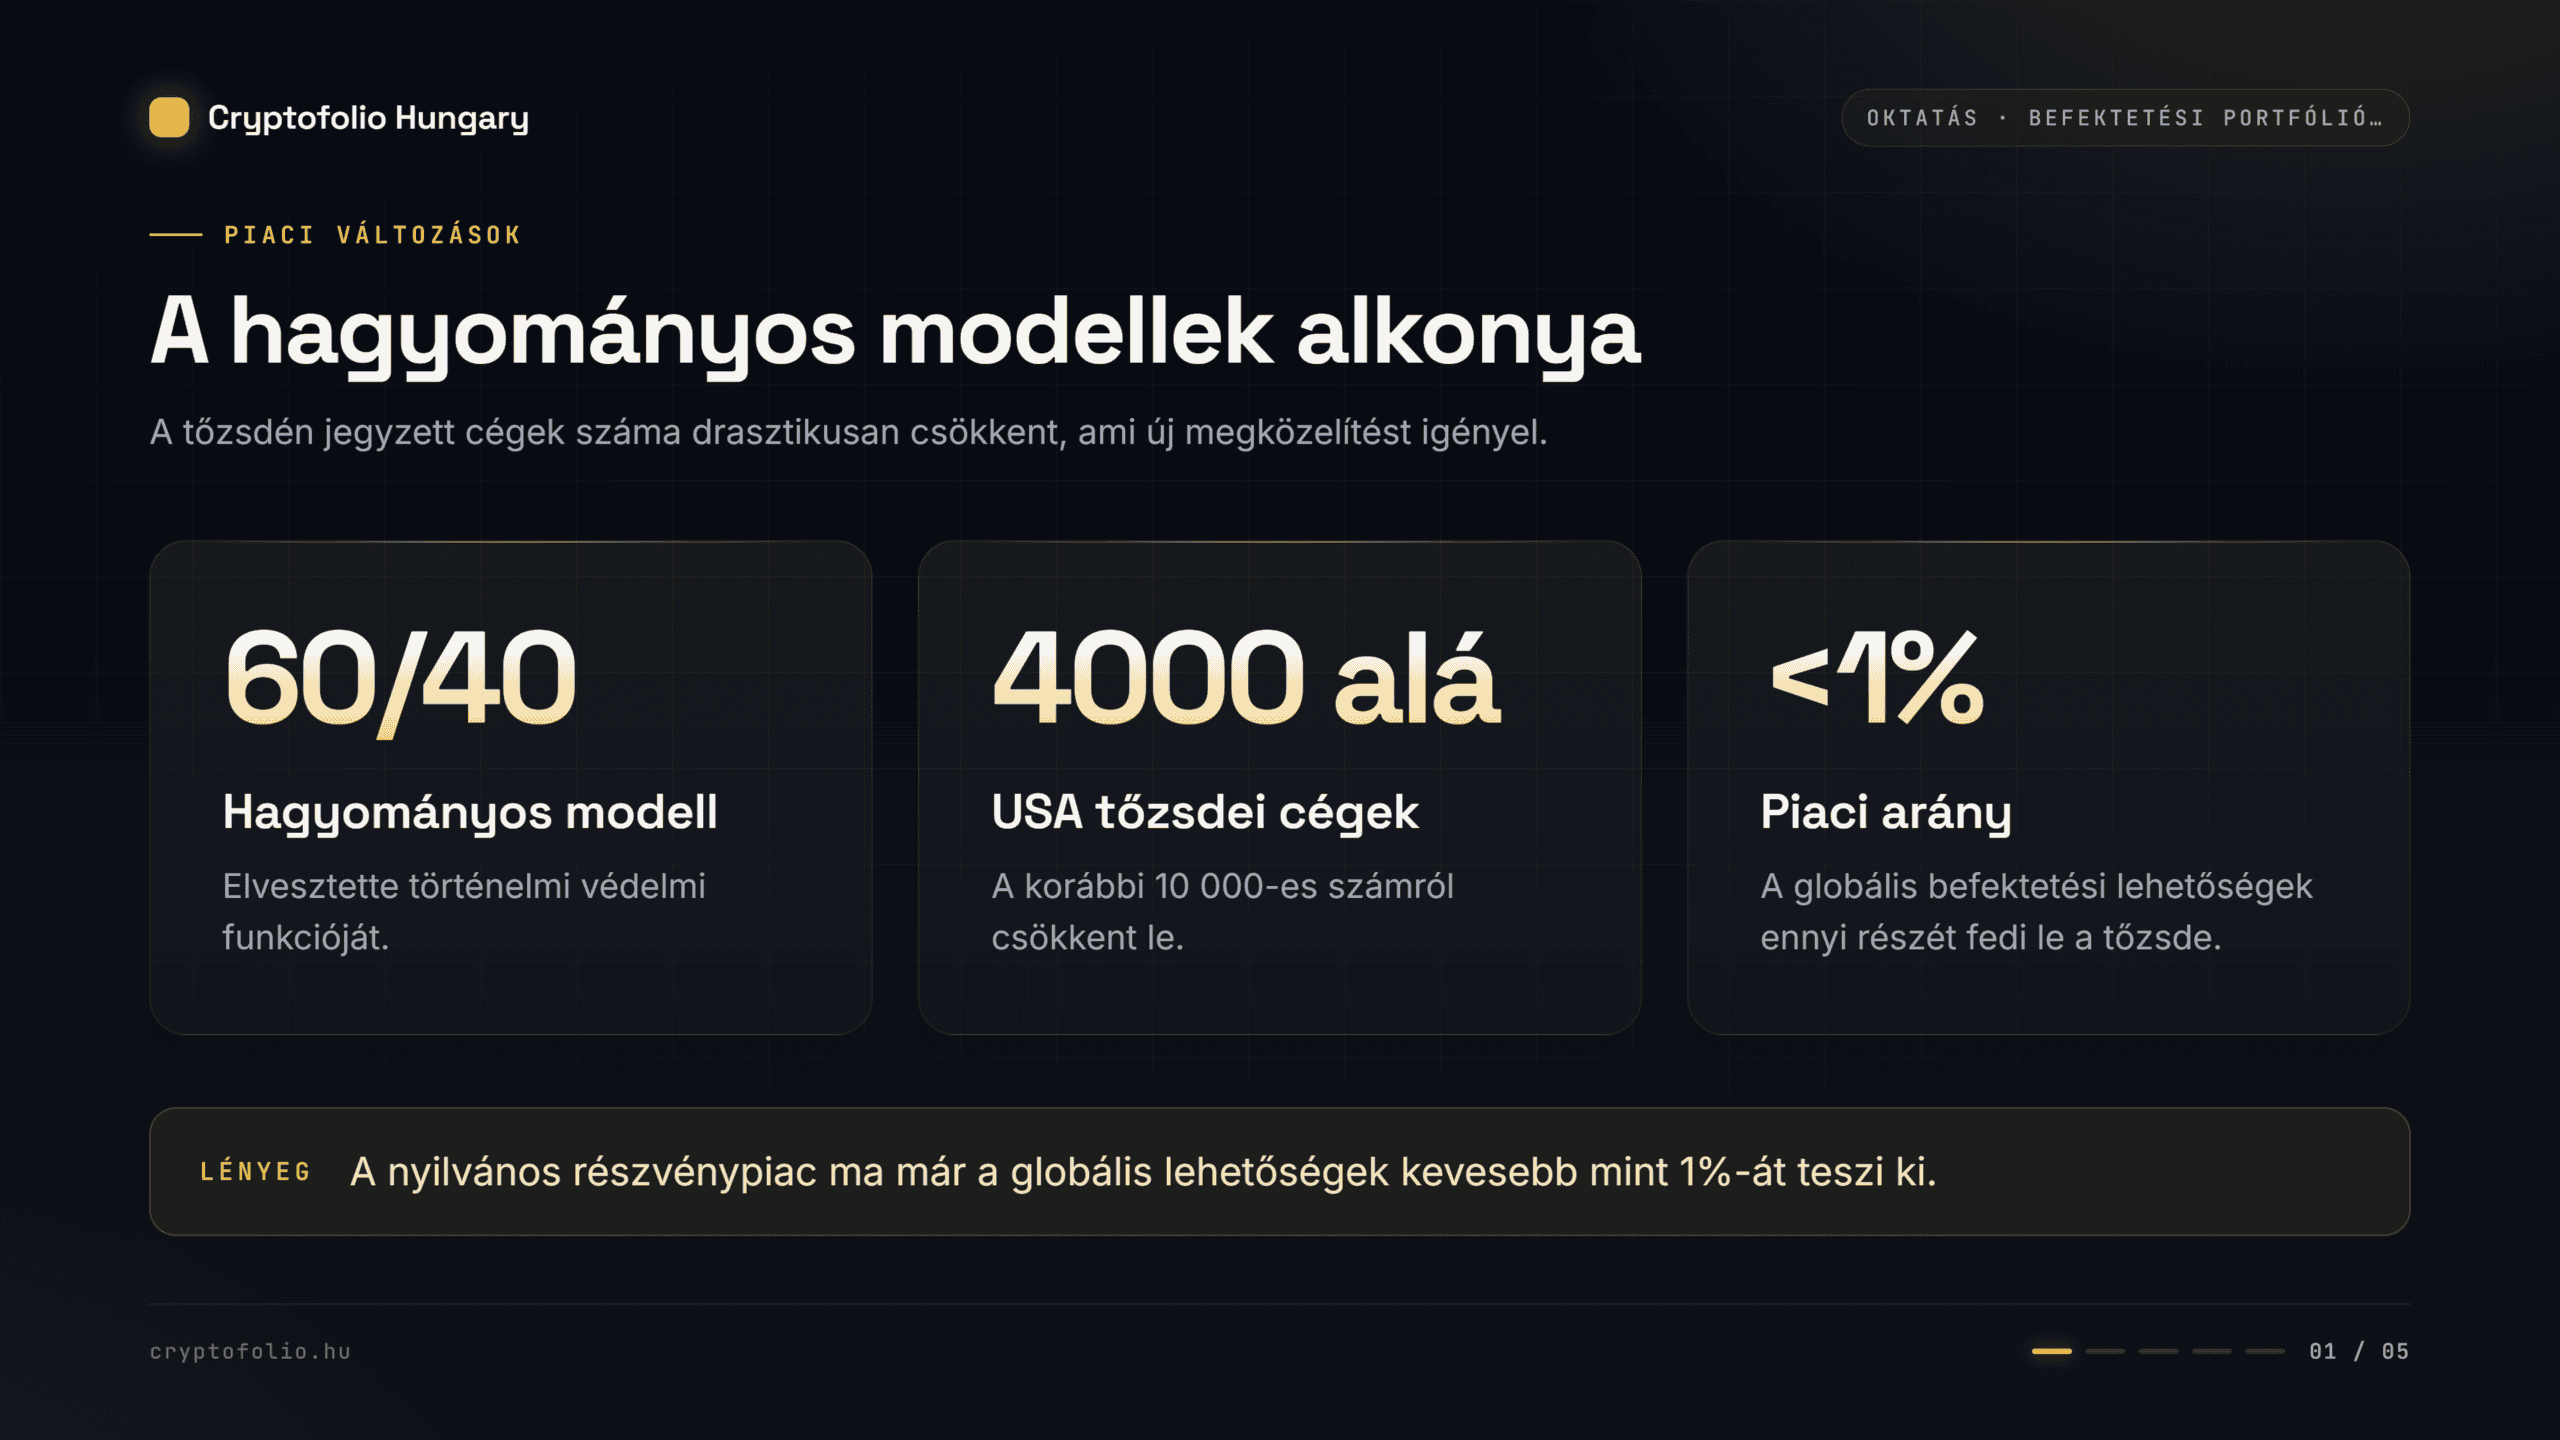
Az elmúlt negyedszázadban drasztikus strukturális átalakulások zajlottak le a globális piacokon. A tőzsdén jegyzett amerikai vállalatok száma megközelítőleg 10 000-ről 4000 alá csökkent. Ez a gyakorlatban azt jelenti, hogy a nyilvános részvénypiac ma már a globális befektetési lehetőségeknek kevesebb mint egyetlen százalékát teszi ki. A valódi növekedés, az innováció korai fázisai egyre inkább a magánpiacokon, a kockázati tőke világában, vagy éppen a decentralizált blokklánc hálózatokon zajlanak. Aki ma kizárólag a hagyományos tőzsdei részvényekre támaszkodik, az a globális gazdasági értékteremtés jelentős részéből egyszerűen kimarad.
Ebben a megváltozott környezetben egy statikus befektetési portfólió minta követése nem csupán elavult, de kifejezetten kockázatos stratégia. A modern intézményi megközelítés már az úgynevezett teljes portfólió alapú (Total Portfolio Approach) keretrendszert alkalmazza. Ez azt jelenti, hogy az eszközöket nem egymástól elszigetelt „silókként” kezeljük, hanem egy integrált, dinamikus egészként, ahol minden egyes elem a teljes portfólió kockázati és hozamprofiljához tesz hozzá. A cél nem egy merev minta lemásolása, hanem egy olyan saját rendszer felépítése, amely képes alkalmazkodni a technológiai ciklusokhoz és a folyamatosan változó makrogazdasági feltételekhez.
Mi az a befektetési portfólió és miért van rá szükség?
A befektetési portfólió a legegyszerűbb megfogalmazásban a birtokolt pénzügyi eszközök összessége. Nem csupán a brókerszámlán lévő részvényeket jelenti, hanem beletartozik a készpénz, a kötvények, az ingatlanok, az arany, és természetesen a kriptovaluták is. A portfólióépítés lényege, hogy ezeket az eszközöket egy tudatos stratégia mentén úgy válogatjuk össze, hogy azok együttesen szolgálják a pénzügyi céljainkat, miközben a kockázatot a számunkra még elviselhető szinten tartják.
A különböző eszközosztályok eltérő szerepet töltenek be a vagyonépítésben. A részvények hagyományosan a növekedés motorjai, amelyek hosszú távon képesek jelentősen felülmúlni az inflációt. A kötvények a stabilitást és a kiszámítható készpénzáramlást (cash-flow) biztosítják. Az alternatív befektetések, mint a magántőke vagy a digitális eszközök, pedig a portfólió aszimmetrikus hozampotenciálját adják: olyan kitörési pontokat jelentenek, amelyek függetlenek a hagyományos gazdasági ciklusoktól.
A fókuszált kockázat, vagyis amikor a tőkénk túlnyomó részét egyetlen eszközben tartjuk, a leggyakoribb kezdő hiba, amit egy tudatos befektetési portfólió minta segít elkerülni. A piac története tele van olyan egykor megdönthetetlennek hitt óriásvállalatokkal, amelyek ma már nem léteznek. A diverzifikáció hiánya azt eredményezi, hogy a befektető teljes pénzügyi jövője egyetlen menedzsment döntéseitől, vagy egyetlen technológiai trend sikerétől függ. Egy megfelelően strukturált befektetési portfólió minta ezzel szemben „lengéscsillapítóként” működik: amikor az egyik szektor zuhan, egy másik eszközosztály stabil maradhat, vagy akár emelkedhet is, megvédve ezzel a teljes vagyon értékét.
Miért veszélyes a másolt portfólió egyéni kockázattűrés nélkül?
Az internet tele van „tökéletes” befektetési portfólió mintákkal. Ezek a sablonok gyakran vonzóak, mert kész megoldást ígérnek egy bonyolult problémára. Azonban az intézményi gondolkodásmód egyik alapvetése, hogy nincs két egyforma befektető. Ami egy huszonéves, magas jövedelmű, technológiai szektorban dolgozó fiatal számára ideális allokáció, az egy nyugdíj előtt álló, tőkevédelemre fókuszáló befektető számára pénzügyi öngyilkosság lehet.
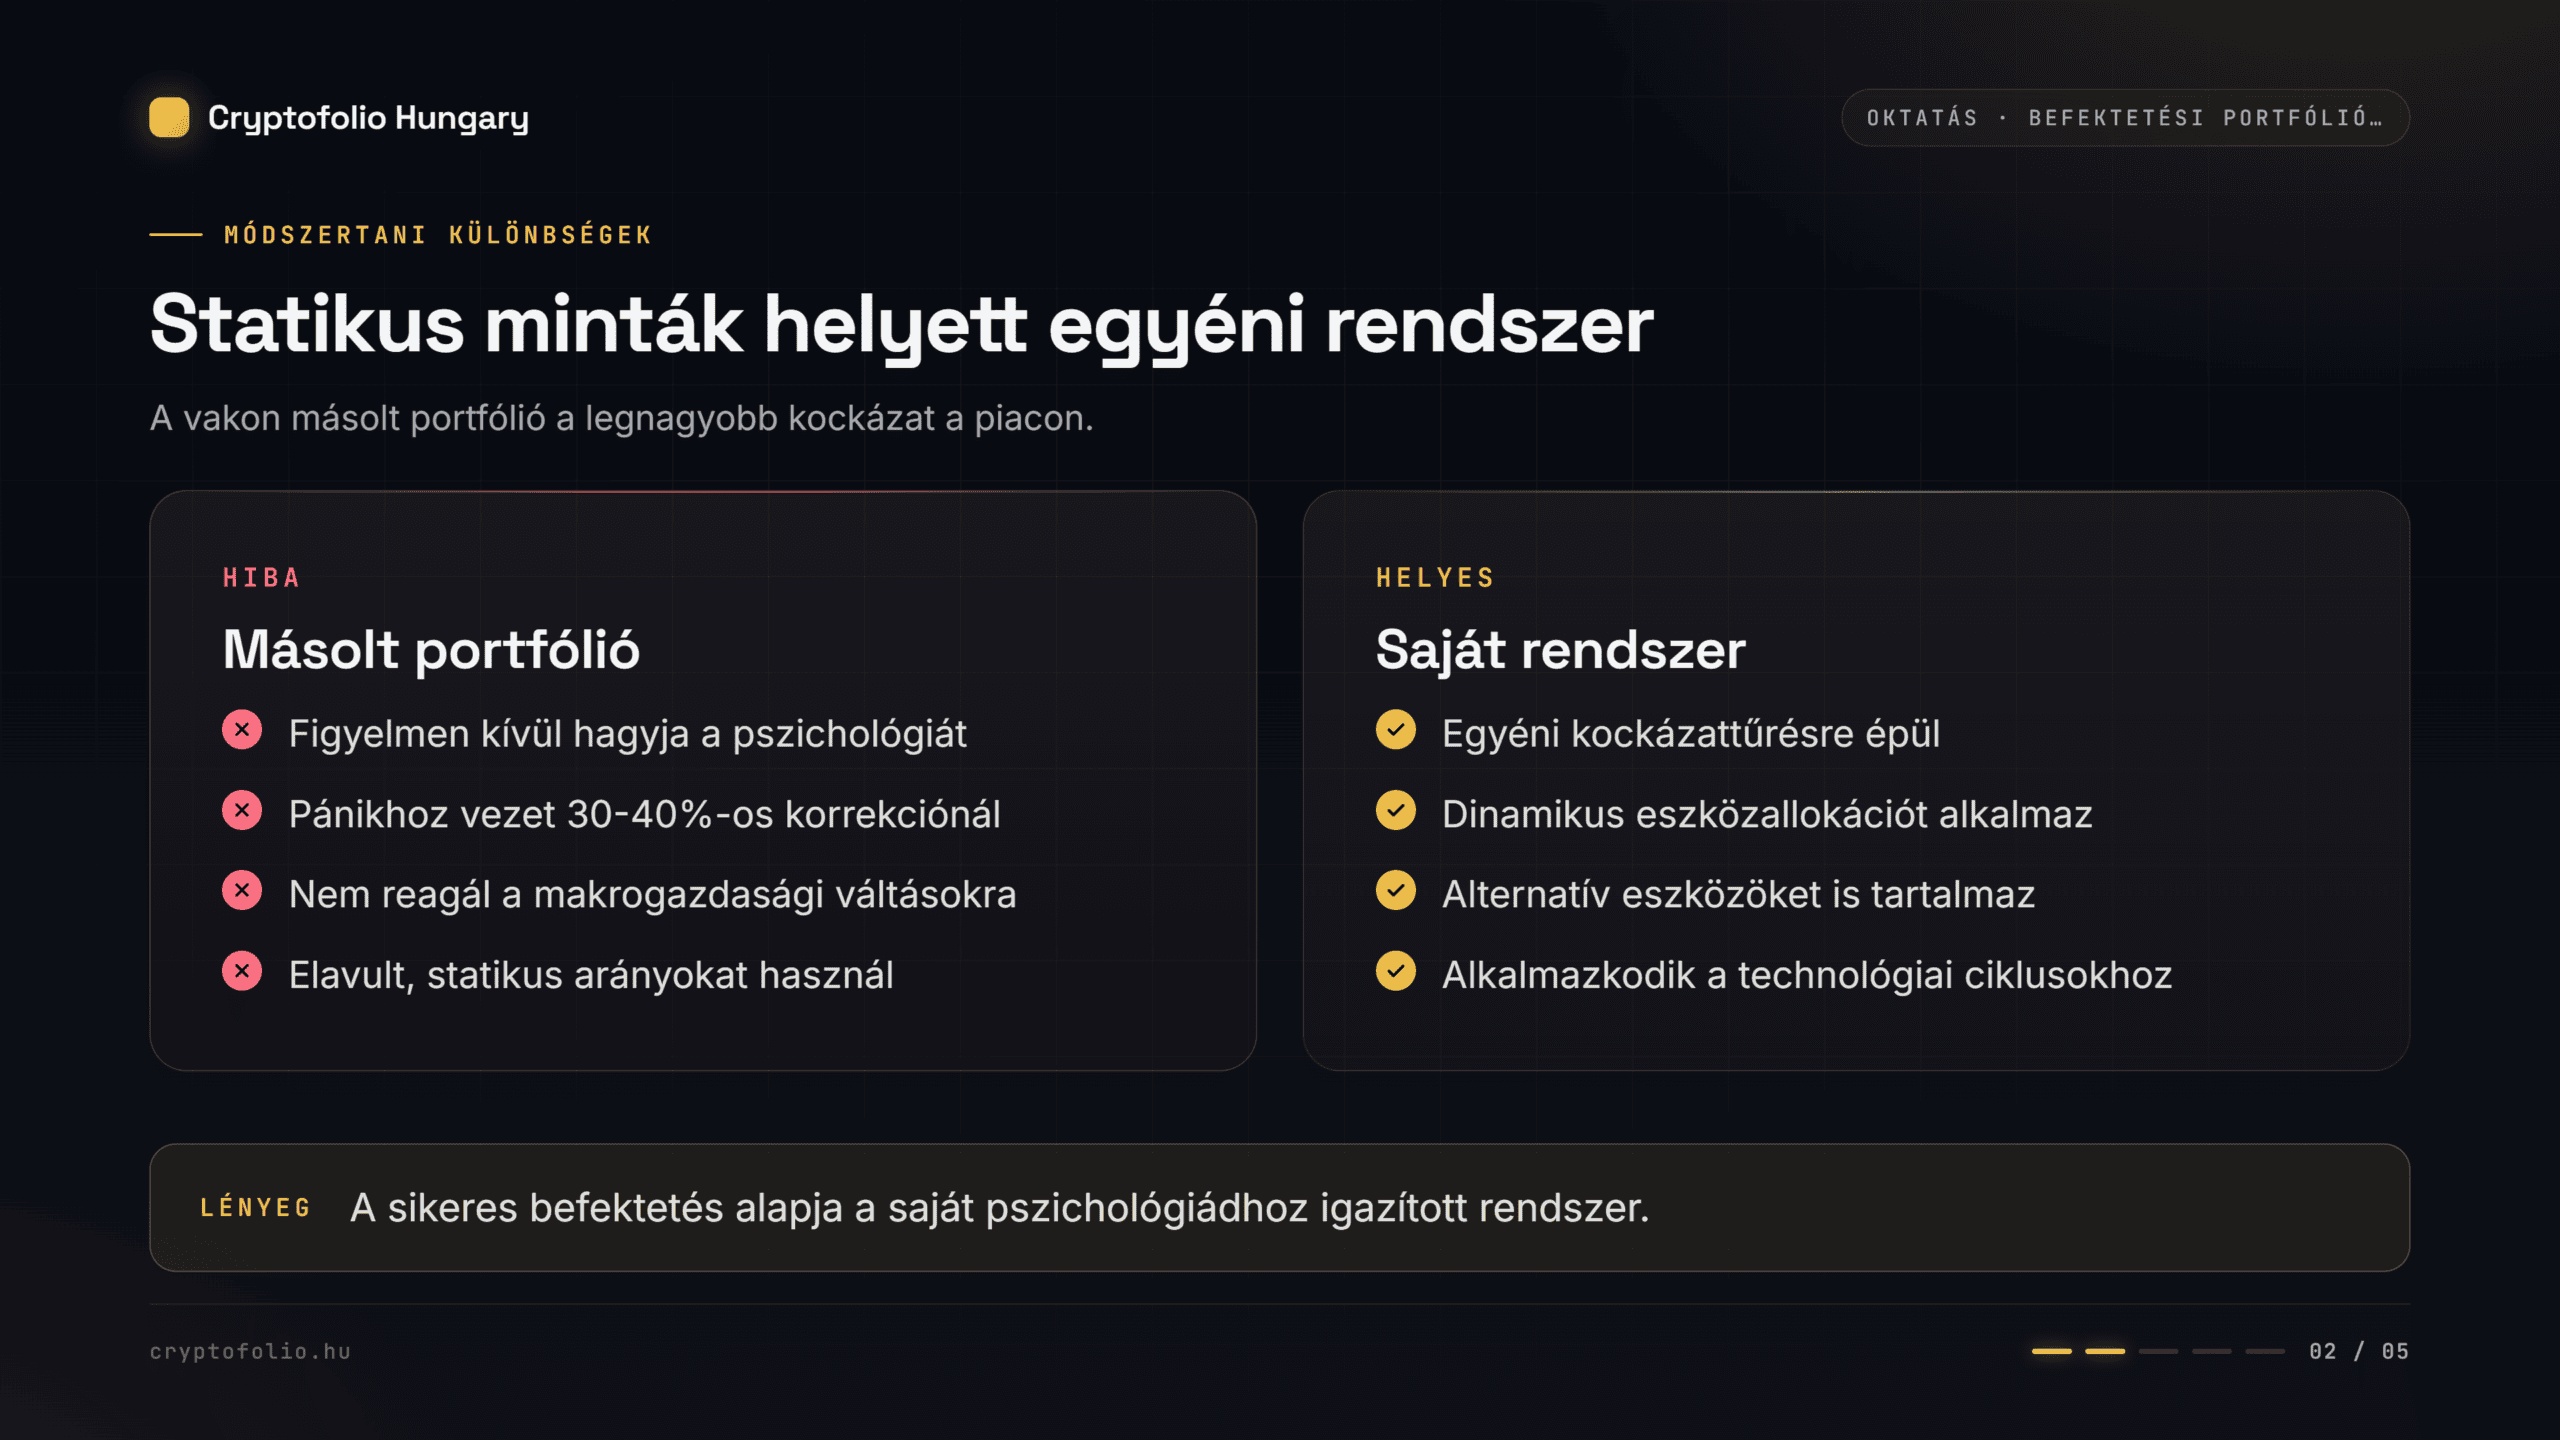
A másolt portfóliók legnagyobb veszélye, hogy figyelmen kívül hagyják a legfontosabb tényezőt: a befektető saját pszichológiáját és kockázattűrő képességét. A papíron jól mutató, magas hozammal kecsegtető dinamikus minták jellemzően magas volatilitással járnak. Amikor a piac 30-40%-os korrekciót hajt végre — ami a részvénypiacokon is előfordul, a kriptopiacon pedig megszokott —, a saját meggyőződés és rendszer nélkül befektető ember pánikba esik, és a legrosszabb pillanatban, a mélyponton adja el az eszközeit.
Tapasztalataink szerint a statikus minták másik nagy hibája, hogy nem számolnak a makrogazdasági környezet (risk regime) megváltozásával. A klasszikus 60/40-es portfólió évtizedekig kiválóan működött, mert a részvények és a kötvények ára ellentétesen mozgott. Amikor a gazdaság lassult és a részvények estek, kamatcsökkentések jöttek, amitől a kötvények árfolyama emelkedett, kiegyenlítve a veszteségeket. Az elmúlt időszak magas inflációs környezetében azonban ez a történelmi negatív korreláció megszűnt: a részvények és a kötvények egyszerre veszítettek az értékükből. Aki vakon követte a régi mintát, az védtelen maradt a sokkal szemben.
Befektetési portfólió minták helyett: Kockázati profilok és stratégiák
Bár a vak másolást elutasítjuk, a különböző kockázati profilokhoz tartozó keretrendszerek megismerése elengedhetetlen a saját stratégia kialakításához. A tervezés során két fő tengelyt kell meghatározni: a befektetési időtávot (mikor lesz szükségünk a pénzre) és a kockázattűrő képességet (mekkora átmeneti veszteséget tudunk nyugodtan végignézni). Ezen tényezők alapján három alapvető irányt szokás megkülönböztetni, amelyeket ma már modern, intézményi eszközökkel tölthetünk meg.
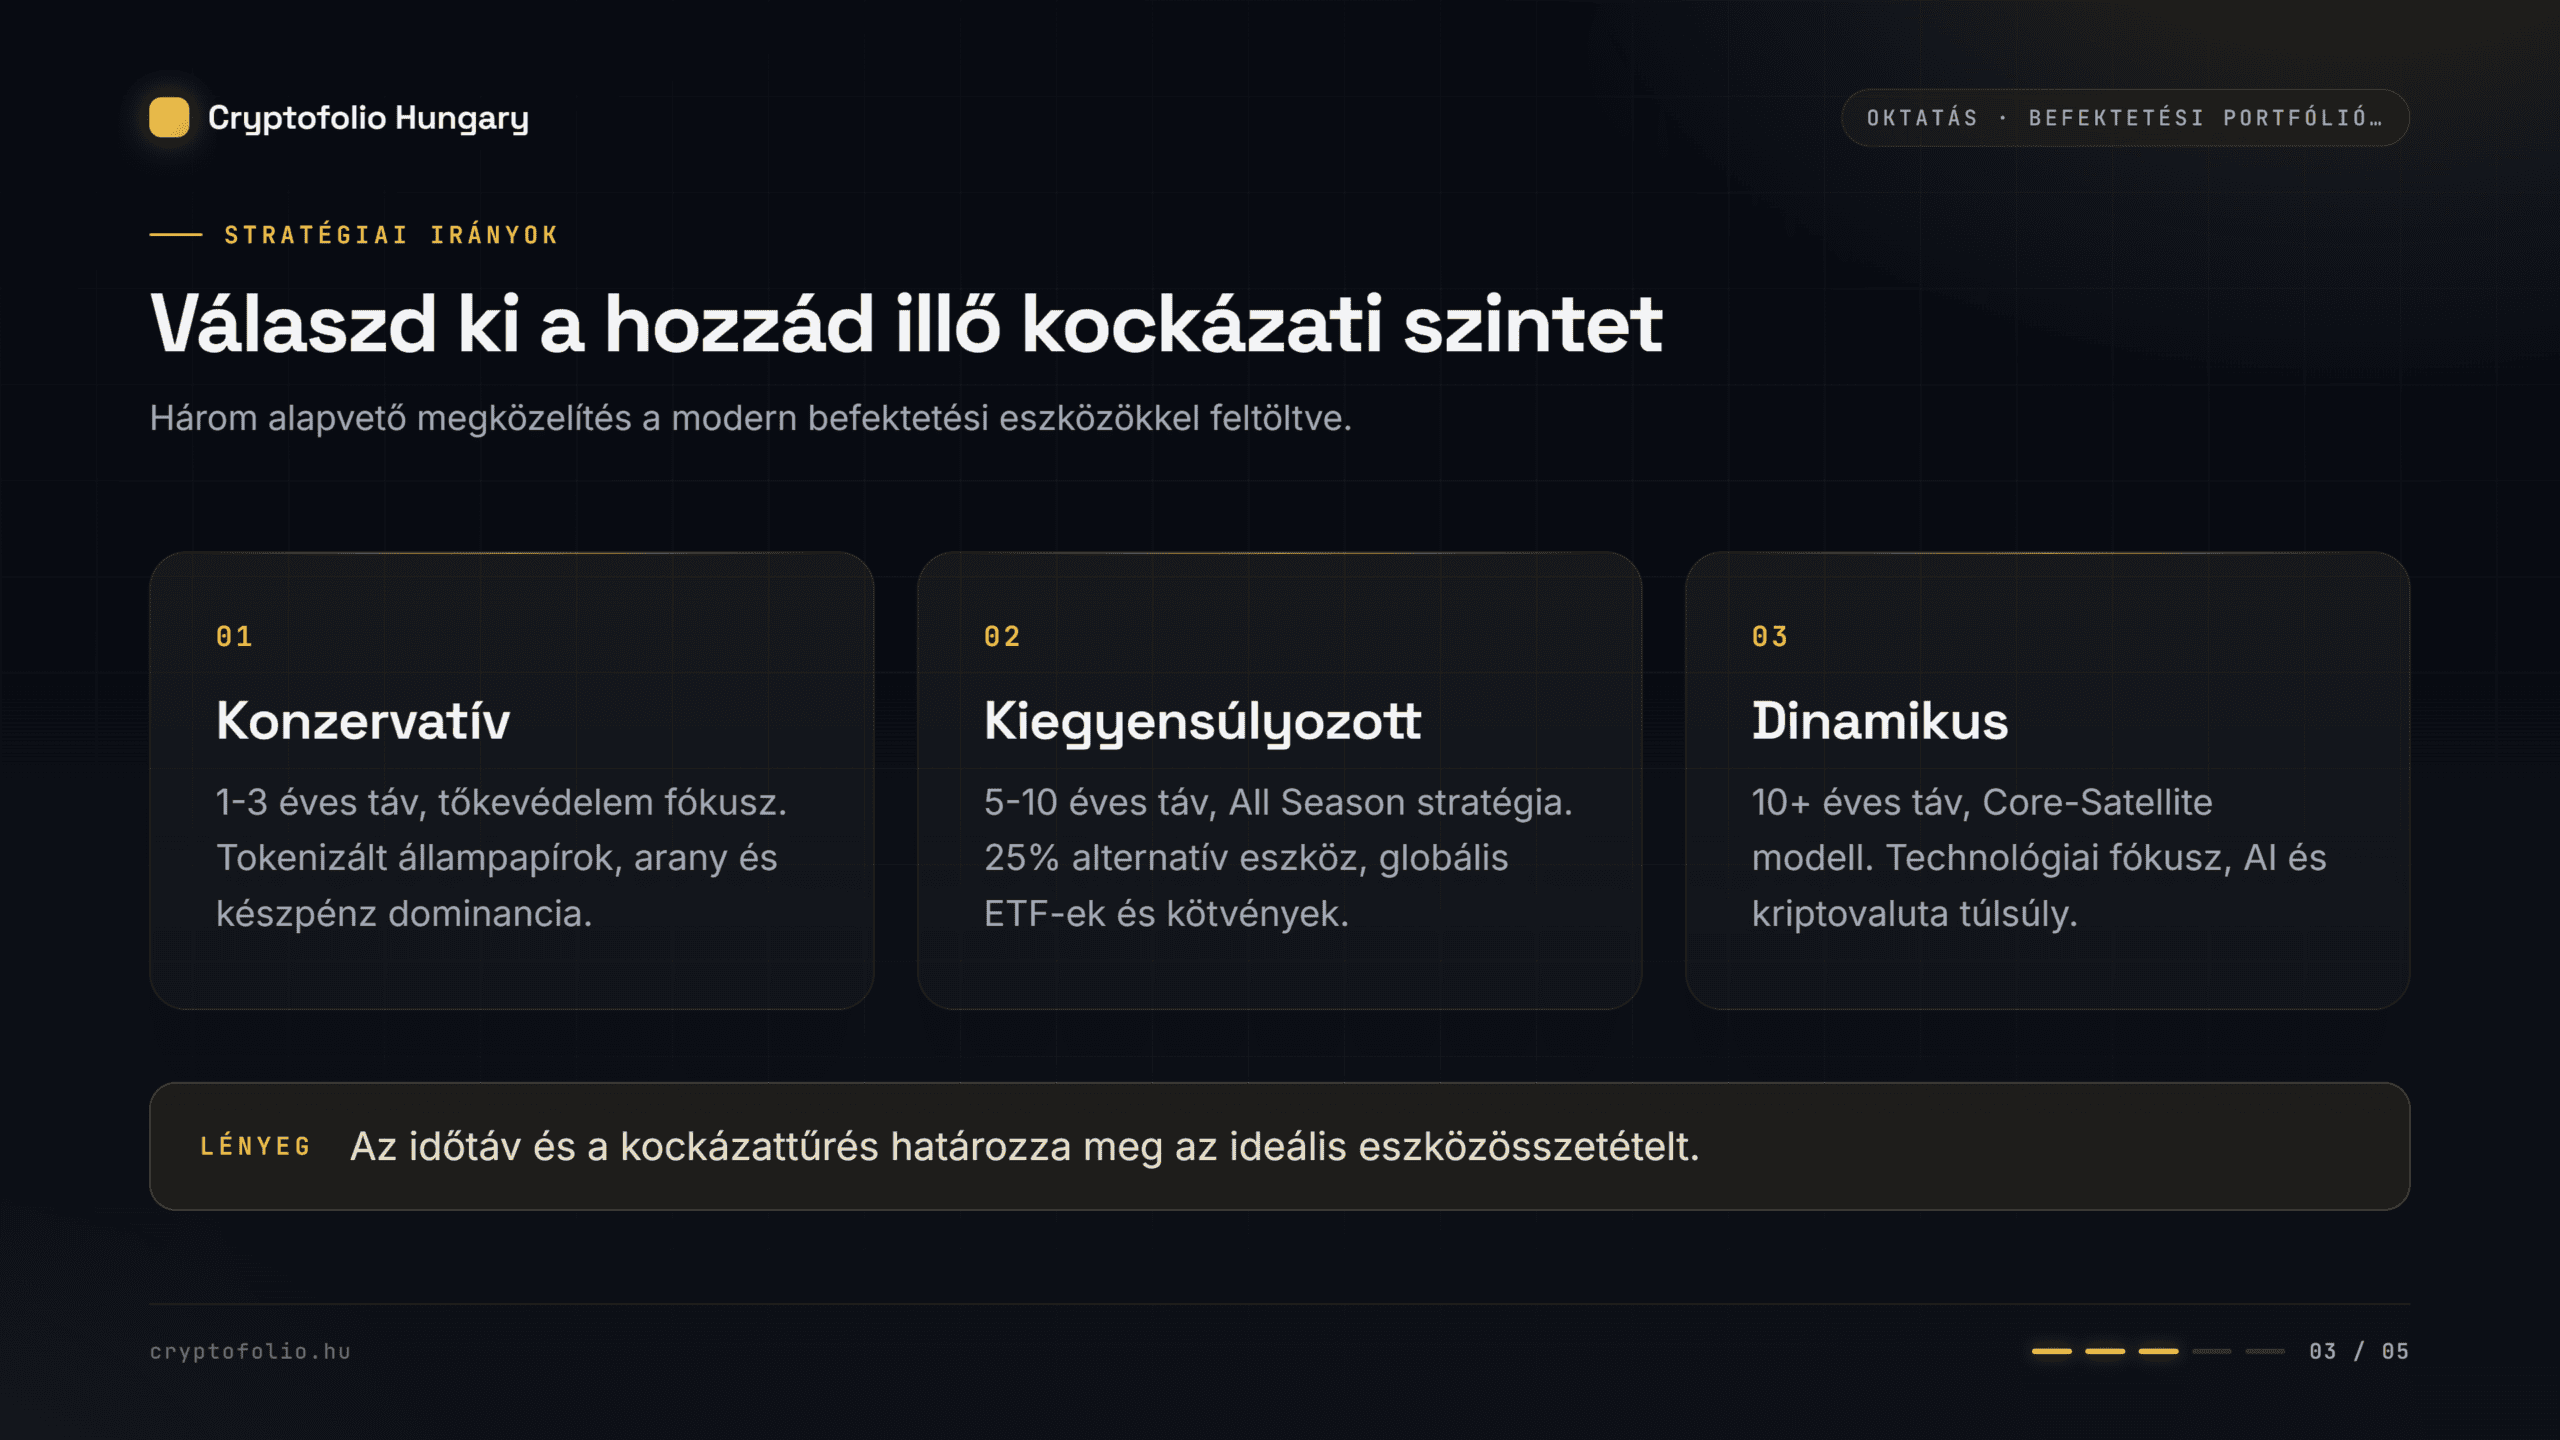
1. Konzervatív megközelítés (Alacsony kockázat, tőkevédelem)
A konzervatív stratégia elsődleges célja a tőke megóvása és az infláció elleni védekezés. Ez a megközelítés azok számára ideális, akiknek rövid (1-3 év) a befektetési időtávjuk, idősebbek, vagy egyszerűen nem bírják a napi árfolyam-ingadozásokat. A hagyományos modell itt 70-80% kötvényt, 15-20% részvényt és 5% készpénzt javasol.
A modern konzervatív befektetési portfólió minta részeként azonban már megjelennek a valós világbeli eszközök (RWA – Real World Assets) tokenizált formái is. Az RWA piac mérete, a stabilcoinokat nem számítva, meghaladta a 38,6 milliárd dollárt. A tokenizált amerikai kincstárjegyek (amelyek piaca közel 12,9 milliárd dollárra nőtt) lehetővé teszik, hogy a befektetők blokkláncon (on-chain) tartsák a likviditásukat, miközben alacsony kockázatú, kamatszerű hozamot kapnak. Egy ilyen befektetési portfólió minta esetén a tokenizált arany (melynek piaci kapitalizációja 7,37 milliárd dollár körül mozog) is egyre nagyobb szerepet kap a tőkevédelemben, mint a „biztonságos menedék” modern alternatívája.
2. Kiegyensúlyozott megközelítés (Közepes kockázat, „All Season” stratégia)
A középtávú (5-10 év) célokkal rendelkező, átlagos kockázattűrésű befektetők számára a cél a növekedés és a védelem egyensúlyának megteremtése. Mivel a klasszikus 60/40-es modell sebezhetővé vált, az intézményi világ egyre inkább az úgynevezett „All Season” (minden évszakban működő) stratégiák felé fordul. Ez a tőkét jellemzően négy, nagyjából egyenlő részre osztja.
Egy modern kiegyensúlyozott portfólióban a részvények (például széles piacot lefedő, alacsony költségű globális ETF-ek) mellett jelentős, 25% körüli súlyt kapnak az alternatív eszközök. Ide tartoznak az ingatlanpiaci befektetések, a nyersanyagok, és kis mértékben a legstabilabb digitális eszközök is. A fennmaradó részt a fix kamatozású papírok és a készpénz-stratégiák (például stabilcoinok) teszik ki. Ez a struktúra sokkal ellenállóbb a makrogazdasági rezsimváltásokkal szemben, mivel mindig van olyan eleme, amely az adott gazdasági környezetben (legyen az infláció, defláció, növekedés vagy recesszió) jól teljesít.
3. Dinamikus megközelítés (Magas kockázat, hosszú távú növekedés)
A hosszú időtávval (10+ év) rendelkező, fiatalabb vagy nyugdíjcélú megtakarítást építő befektetők számára a volatilitás nem ellenség, hanem a magasabb hozam ára. A dinamikus portfóliók jellemzően 80-90%-ban növekedési fókuszú eszközöket (részvényeket, technológiai szektorokat, feltörekvő piacokat) tartalmaznak.
Ebben a kategóriában a legkorszerűbb intézményi módszer a „Core-Satellite” (Mag-Műhold) struktúra alkalmazása. A portfólió 60-80%-át a stabil, széles piacot lefedő „mag” eszközök adják (mint az S&P 500 ETF, vagy a kriptopiacon a Bitcoin és az Ethereum). A fennmaradó 20-40% a „műhold” pozíciók helye. Itt kapnak helyet a magasabb növekedési potenciállal rendelkező, de specifikusabb kockázatot hordozó szektorok, mint a mesterséges intelligencia (AI) infrastruktúráját építő vállalatok, vagy a blokklánc alapú decentralizált fizikai infrastruktúra hálózatok (DePIN).
| Kockázati Profil | Elsődleges Cél | Javasolt Időtáv | Modern Eszközallokációs Fókusz |
|---|---|---|---|
| Konzervatív | Tőkevédelem, inflációkövetés | 1-3 év | Kötvények, tokenizált RWA (kincstárjegyek, arany), készpénz |
| Kiegyensúlyozott | Mérsékelt növekedés, stabilitás | 5-10 év | Globális Részvény ETF-ek, Vállalati Kötvények, Alternatív Eszközök (25%) |
| Dinamikus | Maximális tőkegyarapodás | 10+ év | Core-Satellite modell: S&P 500, Technológiai szektor, Kriptovaluták (BTC/ETH) |
A kriptovaluták szerepe a modern portfólióban
A digitális eszközök integrációja a hagyományos portfóliókba ma már nem választás kérdése, hanem a professzionális vagyonkezelés alapkövetelménye. Míg évekkel ezelőtt a kriptovalutákra egzotikus, tisztán spekulatív eszközként tekintettek, a piac intézményesülése alapjaiban változtatta meg ezt a megítélést. A Bitcoin és az Ethereum mára a globális pénzügyi rendszer elismert szereplőivé váltak.
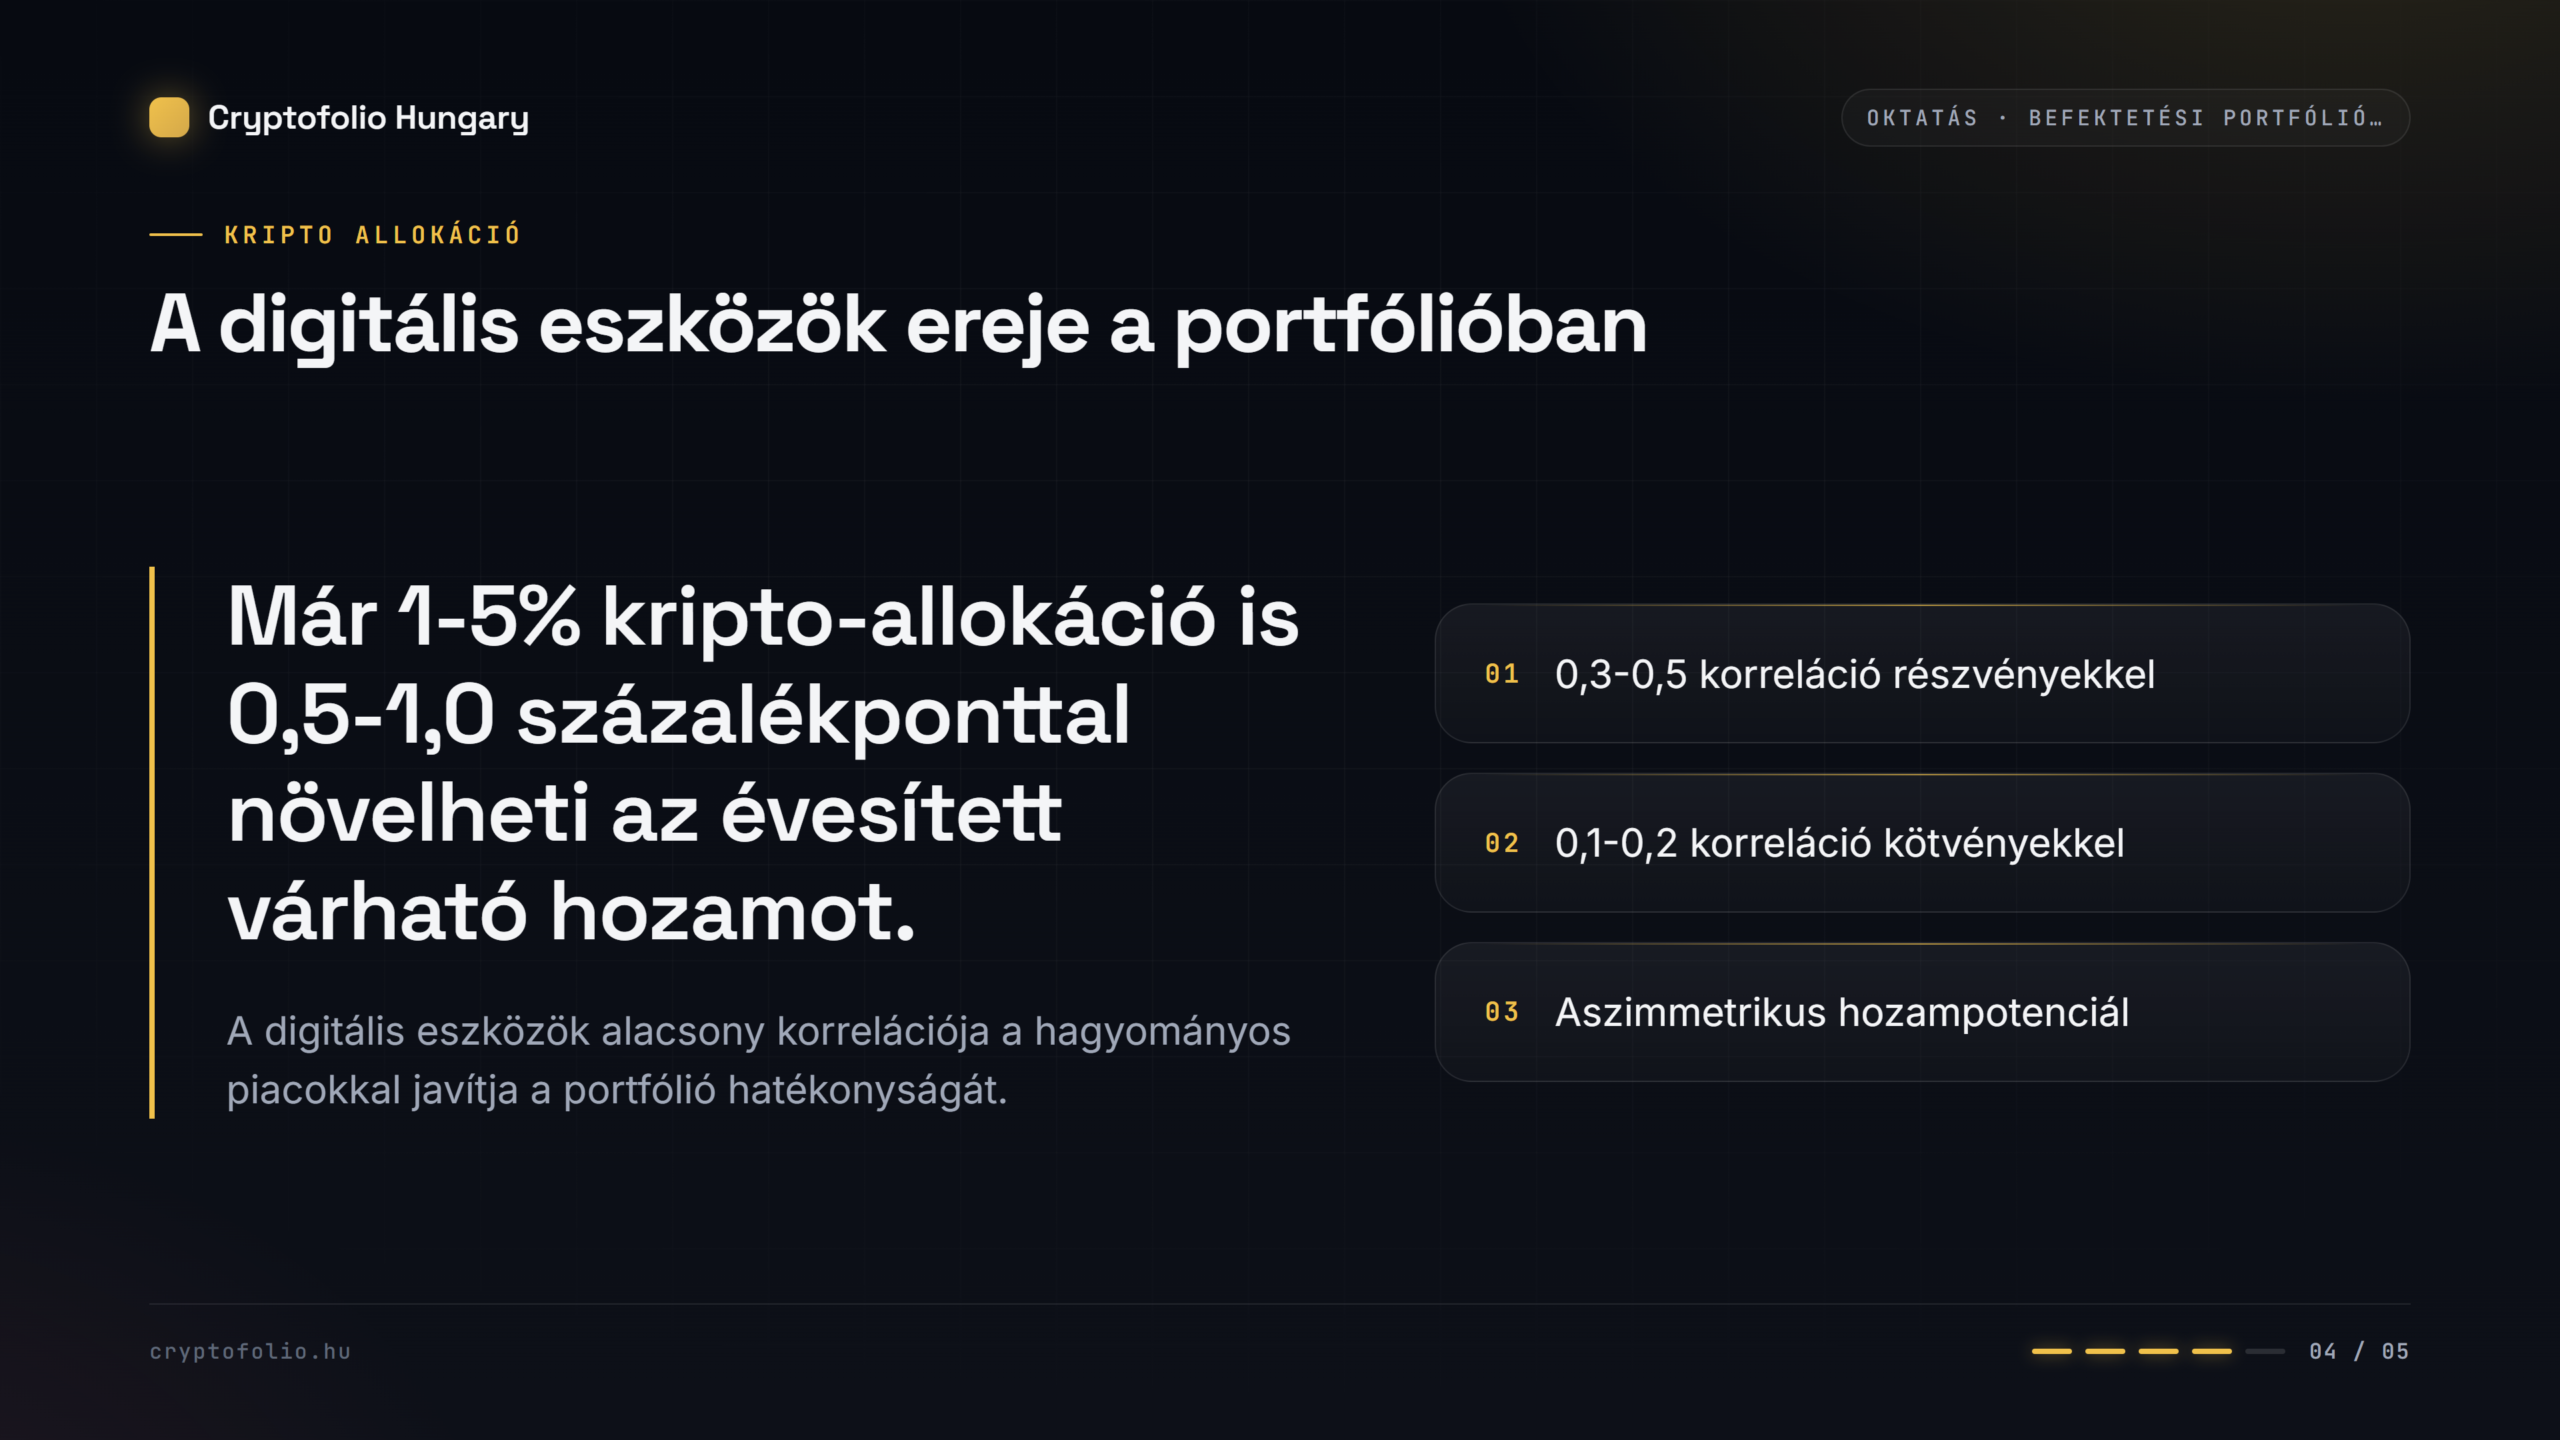
A kriptovaluták legfőbb vonzereje a portfólióelmélet szempontjából az alacsony korreláció a hagyományos piacokkal. A digitális eszközök árfolyama hosszabb távon csak részben mozog együtt a részvényekkel, a kötvényekkel pedig még kevésbé. Ez a matematikai tény azt jelenti, hogy már egy egészen minimális, 1-5%-os kripto-allokáció is képes 0,5-1,0 százalékponttal növelni a teljes portfólió évesített várható hozamát, miközben a teljes volatilitás növekedése szigorúan kontrollált keretek között marad.
Az intézményi tőke allokációs modelljei a kripto-portfólión belül is jól strukturáltak. Egy konzervatívabb digitális eszköz kosár jellemzően 80% Bitcoint, 15% Ethereumot és csupán 5% egyéb altcoint tartalmaz. Egy agresszívebb intézményi modell 60% Bitcoin, 25% Ethereum és 15% szelektált altcoin megosztást alkalmaz. Különösen fontos az Ethereum szerepének megváltozása: a hálózat ma már nem csupán technológiai kísérlet, hanem „produktív digitális tőke”, amely a lekötési (staking) hozamok és a hálózati díjak révén fundamentálisan értékelhető cash-flow-t termel.
| Eszköz / Szektor | Évesített Volatilitás (Átlagos) | Korreláció a Hagyományos Piacokkal |
|---|---|---|
| S&P 500 (Hagyományos részvény) | 15 – 20% | Alapértelmezett (1.0) |
| Bitcoin (BTC) | 40 – 50% | 0.3 – 0.5 (Részvényekhez) |
| Ethereum (ETH) | 50 – 60% | 0.3 – 0.5 (Részvényekhez) |
| Közepes kapitalizációjú Altcoinok | 60 – 80%+ | Alacsony (< 0.4) |
Hogyan építsd fel és kezeld a saját rendszeredet?
A megfelelő eszközök kiválasztása csak a munka első fele. A portfólió értékét hosszú távon 90%-ban a fegyelmezett kezelés, azaz az eszközosztályok közötti arányok fenntartása határozza meg. A piacok folyamatosan mozognak, és egy eredetileg 70/30 arányú portfólió egy erős bikapiac során hetek alatt eltolódhat 80/20-ra, ami jelentősen és észrevétlenül megnöveli a koncentrációs kockázatot.
Az újrasúlyozás (Rebalancing) szabályai
A portfólió újrasúlyozása az a folyamat, amikor a túlzottan megnőtt súlyú, jól teljesítő eszközökből profitot realizálunk, és a tőkét átcsoportosítjuk az alulteljesítő, eredeti súlyuk alá esett eszközökbe. Ez a mechanizmus kényszeríti ki a legfontosabb befektetői szabályt: „adj el magasan, vegyél alacsonyan”. A professzionális kockázatkezelésben két fő újrasúlyozási módszert alkalmazunk:
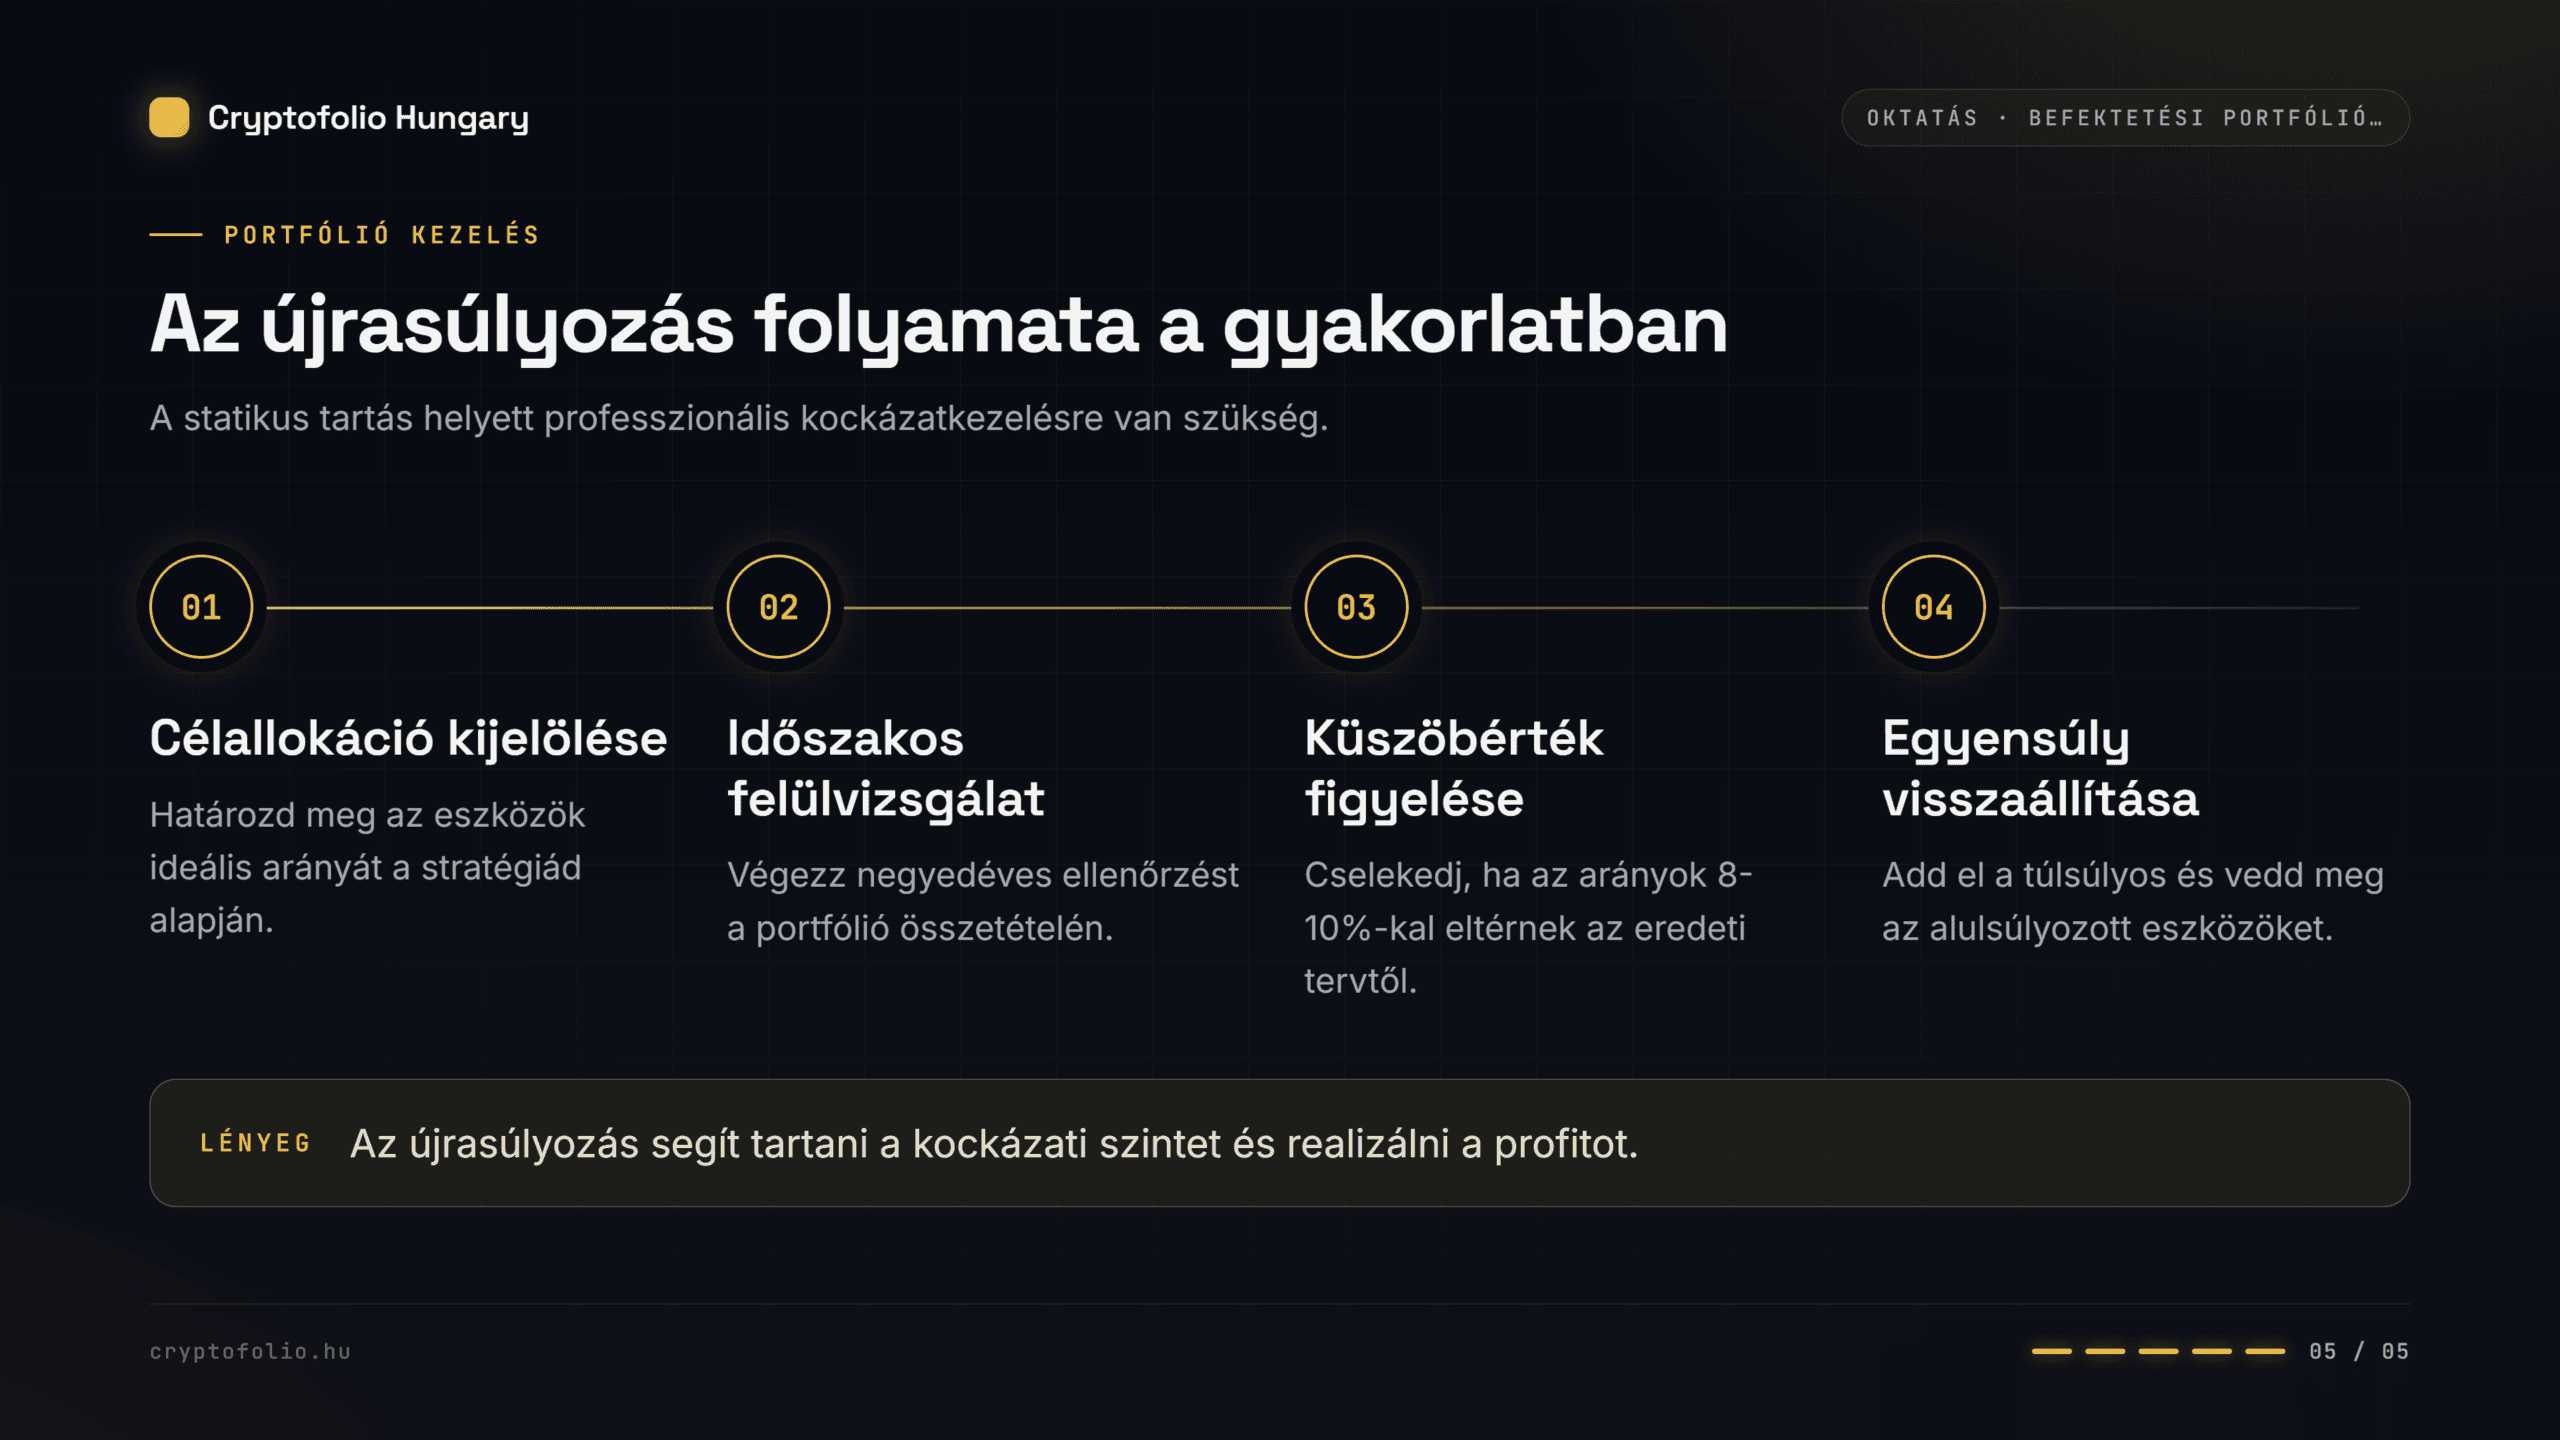
- Időalapú újrasúlyozás: Rendszeres, jellemzően negyedéves vagy éves felülvizsgálat, ahol az arányokat visszarendezzük az eredeti célallokációra.
- Eseményalapú újrasúlyozás: Amikor egy eszköz súlya a portfólióban ±8-10%-kal eltér a kijelölt céltól, azonnal végrehajtjuk a korrekciót, függetlenül az eltelt időtől. A kriptopiac magas volatilitása miatt ez a módszer gyakran hatékonyabb.
Ha a nulláról kezdenéd, a 2 ingyenes kezdő kurzus (Crypto és Részvény Vagyonépítés 0-ról) bankkártya nélkül az első biztonságos vásárlásodig visz, lépésről lépésre, magyarul. Itt tudod elkezdeni a tanulást.
A technológia és az AI szerepe a portfóliókezelésben
A mai fragmentált piacon egy átlagos aktív befektető több különböző blokkláncon és központosított tőzsdén tartja az eszközeit. Ezt manuálisan, Excel táblázatokban követni szinte lehetetlen. A modern portfóliókezelés elengedhetetlen része egy professzionális portfóliókövető rendszer használata.
A Cryptofolio MarketMaker platformján elérhető Portfólió és kockázat modul pontosan ezt a problémát oldja meg. Nem csupán az egyenlegeket mutatja, hanem mélyreható kockázatelemzést végez: figyeli az eszközök együttmozgását (korrelációját), figyelmeztet a túlzott koncentrációra, és egy AI testület tételenkénti véleményt formál a tartott eszközökről. Ez a fajta technológiai támogatás segít kiszűrni az érzelmi döntéseket, és adatalapúvá teszi a portfóliókezelést.
Crypto Kutatás: Elemzés vásárlás előtt
A legnagyobb hiba, amit egy befektető elkövethet, ha a közösségi médiából származó „tippek” vagy narratívák alapján vásárol. Minden egyes eszköz portfólióba emelése előtt szigorú fundamentális vizsgálatra van szükség. A Crypto Kutatás rovatunk pontosan ezt a célt szolgálja: mielőtt bármit vennél, elemezzük a projekt bevételét, árazását, tokenomikáját (a tokenek kibocsátási ütemezését és eloszlását), valamint a rejtett kockázatokat. Csak olyan eszköz kerülhet a portfólióba, amelynek a működését és az értékteremtő képességét teljesen megértettük.
A 16 hetes mentorprogram: A saját stratégia kialakítása
Mint ahogy az elején leszögeztük, a másolt minták nem működnek. A sikerhez saját, az egyéni élethelyzetre szabott stratégiára van szükség. A 16 hetes mentorprogramunk nem egy passzív kurzus, hanem egy végigkísérési folyamat. Egy alapos felméréssel (diagnózissal) indul, hogy megértsük a kiindulási pontot. Ezt követően heti leckék, gyakorló feladatok és a beadott elemzésekre adott személyes visszajelzések segítenek abban, hogy a tagok elsajátítsák az intézményi gondolkodásmódot, és képesek legyenek önálló, magabiztos döntéseket hozni a piacon.
Új trendek: AI, RWA és a DePIN forradalom
A 2026-os év portfóliótervezése során nem hagyhatjuk figyelmen kívül azokat a makrotrendeket, amelyek a következő évtized gazdaságát formálják. Ezek már nem csupán ígéretek, hanem valós cash-flow-t termelő szektorok.
A mesterséges intelligencia (AI) és a blokklánc szinergiája új eszközosztályt teremtett, amit egy modern befektetési portfólió minta is tartalmazhat. Az autonóm AI-ágensek, amelyek saját kriptotárcával rendelkeznek és tranzakciókat hajtanak végre a hálózatokon, új keresletet generálnak a decentralizált számítási kapacitások iránt. A DePIN (Decentralized Physical Infrastructure Networks) szektor — amely kripto-ösztönzőkkel épít ki fizikai hálózatokat, például GPU farmokat vagy szenzorhálózatokat — bevételei rohamosan nőnek, így egy jól összeállított befektetési portfólió minta alapvető részévé válhatnak. A 2025-ös 72 millió dolláros szektorális bevétel után a 2026-os előrejelzések stabilan 100 millió dollár feletti on-chain bevétellel számolnak. Ezek a projektek különösen értékesek, mivel értéküket a hálózat valós, fizikai használata adja, így korrelációjuk a szélesebb spekulatív kriptopiaccal jóval alacsonyabb.
A stabilcoinok piaca szintén elképesztő méreteket öltött, a teljes kapitalizáció 290 és 321 milliárd dollár között mozog. Ez a hatalmas likviditás az on-chain gazdaság vérkeringése, amely lehetővé teszi a zökkenőmentes átjárást a hagyományos fiat valuták és a digitális eszközök között, stabilitást biztosítva a portfóliók készpénz-helyettesítő elemeinek.
Kockázatkezelés: A túlélés matematikája
Az intézményi gondolkodásmód legfontosabb sarokköve, hogy a kockázatkezelés mindig megelőzi a hozamhajhászást. A profi befektetők nem az átlagos hozamokat, hanem a „maximális visszaesést” (maximum drawdown) elemzik elsőként. A kriptopiacon a 50-80%-os korrekciók a ciklusok természetes velejárói.
A matematikai valóság kegyetlen: ha egy portfólió elveszíti az értékének 50%-át, akkor utána nem 50%-os, hanem 100%-os emelkedésre van szükség csupán ahhoz, hogy visszajussunk a nullára. Ezért a pozícióméretezés kritikus fontosságú. A szabály az, hogy soha ne vegyünk fel akkora pozíciót egyetlen kockázatos eszközben sem, aminek a megfeleződése arra kényszerítene minket, hogy pánikszerűen, a legrosszabb pillanatban adjunk el. A siker titka a folyamatos piaci jelenlét biztosítása, és a tőke megóvása a következő nagy emelkedő ciklusig.
GYIK: Gyakran Ismételt Kérdések
Mennyi pénzzel érdemes elkezdeni egy befektetési portfólió építését?
A tanuláshoz és a rendszer megértéséhez semennyi pénz nem szükséges. A tudás megszerzése az első lépés. Amikor a tényleges befektetésre kerül a sor, a modern platformok és az ETF-ek, valamint a kriptovaluták töredékesíthetősége (fractional shares) miatt már havi néhány tízezer forint rendszeres (dollárköltség-átlagolás, DCA módszerrel történő) befektetésével is el lehet kezdeni egy globálisan diverzifikált portfólió felépítését. A lényeg a rendszeresség és az időtáv, nem a kezdőösszeg nagysága.
Milyen gyakran kell módosítani (újraegyensúlyozni) a befektetési portfóliót?
A professzionális gyakorlat szerint az újrasúlyozást (rebalancing) érdemes időalapon (például negyedévente vagy évente egyszer) felülvizsgálni. Emellett alkalmazható az eseményalapú újrasúlyozás is: ha egy eszközosztály súlya a portfólióban ±8-10%-kal eltér a stratégiában meghatározott eredeti céltól (például egy hirtelen kriptopiaci rali miatt a tervezett 10% helyett 20%-ra nő a súlya), akkor érdemes beavatkozni, profitot realizálni, és visszaállítani az eredeti arányokat.
Hogyan illeszthető be a kriptovaluta egy hagyományos befektetési portfólióba?
A kriptovaluták leginkább a „növekedési” vagy „alternatív” eszközök kategóriájába illeszkednek. A hagyományos portfólióelmélet szerint az alacsony korrelációjuk miatt kiváló diverzifikációs eszközök. Egy átlagos befektető számára a teljes portfólió 1-5%-ának kriptovalutákba (elsősorban Bitcoinba és Ethereumba) történő allokálása már mérhetően javítja a kockázattal korrigált hozamot, miközben a teljes vagyonra vetített kockázat kezelhető marad. A beillesztés során a „Core-Satellite” modell alkalmazása a legcélravezetőbb.
Ha szeretnéd intézményi gondolkodásmóddal, profi stratégiák mentén felépíteni a saját portfóliódat, a Cryptofolio MarketMaker tagság 16 hetes mentorprogrammal, napi makró és kripto stratégiával segít. Az első hónap 14 970 Ft (20 000 Ft kedvezmény), utána 34 970 Ft/hó, és bármikor lemondható. Kezdd el az építkezést itt.
Fontos: ez a cikk oktatási célú tájékoztatás, nem befektetési tanács és nem egyedi vételi vagy eladási ajánlás. A crypto eszközök árfolyama erősen ingadozik, a befektetett pénz egy része vagy egésze elveszhet. Minden döntést te hozol meg, saját felelősségedre.
Ezek is érdekelhetnek
Összes cikk
Kripto befektetési stratégiák: hosszú táv vagy aktív kereskedés?
A kripto befektetési stratégiák 2026-ban alapvetőek a tudatos vagyonépítéshez. Építs stabil portfóliót profi módszerekkel és kerüld el a piaci csapdákat. Olvasd el!
Befektetési lehetőségek 2026-ban: hogyan szűrd ki a valódiakat
Melyek a legjobb befektetési lehetőségek ma? Részvények, ETF-ek és kriptovaluták átfogó útmutatója a sikeres vagyonépítéshez. Olvasd el cikkünket most!
Arany befektetés vagy Bitcoin? Miért van helye mindkettőnek, és miért másra valók
Érdekel az arany befektetés? Fedezd fel a 2026-os történelmi csúcsokat, a jegybanki lépéseket és a tokenizált piacot. Kattints és olvasd el átfogó útmutatónkat!