Befektetési lehetőségek 2026-ban: hogyan szűrd ki a valódiakat
Melyek a legjobb befektetési lehetőségek ma? Részvények, ETF-ek és kriptovaluták átfogó útmutatója a sikeres vagyonépítéshez. Olvasd el cikkünket most!
Tartalomjegyzék 7 rész
- Mit nevezünk befektetésnek és miért elengedhetetlen?
- A legnépszerűbb befektetési lehetőségek: Milyen típusai vannak a befektetési alapoknak és eszközöknek?
- Milyen hozamot várhatsz el a befektetésektől?
- Mennyit számít a költség hosszútávon?
- Hogyan éred el a legjobb befektetést? Lépésről lépésre
- Összefoglalás: Melyik akkor a legjobb befektetés számodra?
- GYIK
- A tudatos vagyonépítés alapja az inflációt meghaladó reálhozam elérése, amihez a készpénztartás és a hagyományos folyószámlák már nem elegendőek.
- A befektetési lehetőségek ma már a hagyományos részvényektől és kötvényektől a tokenizált reáleszközökig (RWA) és a decentralizált infrastruktúrákig (DePIN) terjednek.
- A költségek minimalizálása kritikus: egy drága, hagyományos unit-linked biztosítás akár a hozamod harmadát is elviheti hosszú távon egy alacsony költségű ETF-hez képest.
- A kriptopiac intézményesedett: a Bitcoin stabilizálódó dominanciája és az Ethereum „digitális kötvényként” funkcionáló staking rendszere új alapokra helyezte a digitális vagyonépítést.
- Nincs univerzális „legjobb” eszköz; a sikeres portfólió a saját kockázattűrő képességedre, a makrogazdasági ciklusok megértésére és az adatalapú döntésekre épül.
A globális pénzügyi környezet alapvető strukturális átalakuláson ment keresztül az elmúlt években. A digitális eszközök és a hagyományos pénzügyi rendszerek közötti határvonalak végérvényesen elmosódtak. Ebben az új korszakban a befektetési lehetőségek felkutatása és értékelése már nem korlátozódhat a klasszikus részvény-kötvény-ingatlan hármasra. A piacok jelentős részét ma már algoritmusok és automatizált kereskedési rendszerek mozgatják, a tőkeallokációs stratégiák középpontjába pedig a likviditás, az átláthatóság és a közvetítők nélküli hozamtermelés került.
Tapasztalataink szerint a lakossági befektetők legnagyobb problémáját korábban a magas belépési korlátok, a technikai komplexitás és a megfelelő információk hiánya jelentette. Ma azonban a befektetési lehetőségek széles skálája érhető el, feltéve, hogy rendelkezel a zaj kiszűréséhez szükséges intézményi gondolkodásmóddal. Ebben az átfogó útmutatóban lépésről lépésre végigvesszük, hogyan építhetsz fel egy válságálló, modern portfóliót a jelenlegi makrogazdasági környezetben.
Mit nevezünk befektetésnek és miért elengedhetetlen?
A befektetés alapfogalmának tisztázása az első lépés a pénzügyi tudatosság felé. Legegyszerűbben fogalmazva: a befektetés a jelenbeli fogyasztás elhalasztása a jövőbeli nagyobb vásárlóerő reményében. Amikor befektetsz, lényegében egy eszköz jövőbeni pénztermelő képességét, azaz cash-flow-ját vásárolod meg. Ezzel szemben, ha csak gyűjtögeted a pénzt, az csupán tőkefelhalmozás, amely önmagában nem termel újabb értéket.
A befektetés és a megtakarítás: Nem ugyanaz a kettő
Sokan szinonimaként használják a két fogalmat, pedig fundamentális különbség van köztük. A megtakarítás célja a likviditás és a biztonság. Ide tartozik a vésztartalék, amit egy váratlan kiadás (például autójavítás vagy munkahely elvesztése) esetén azonnal mozgósítani tudsz. Ezt az összeget olyan helyen kell tartani, ahol azonnal hozzáférhető, és az árfolyamkockázat nulla.
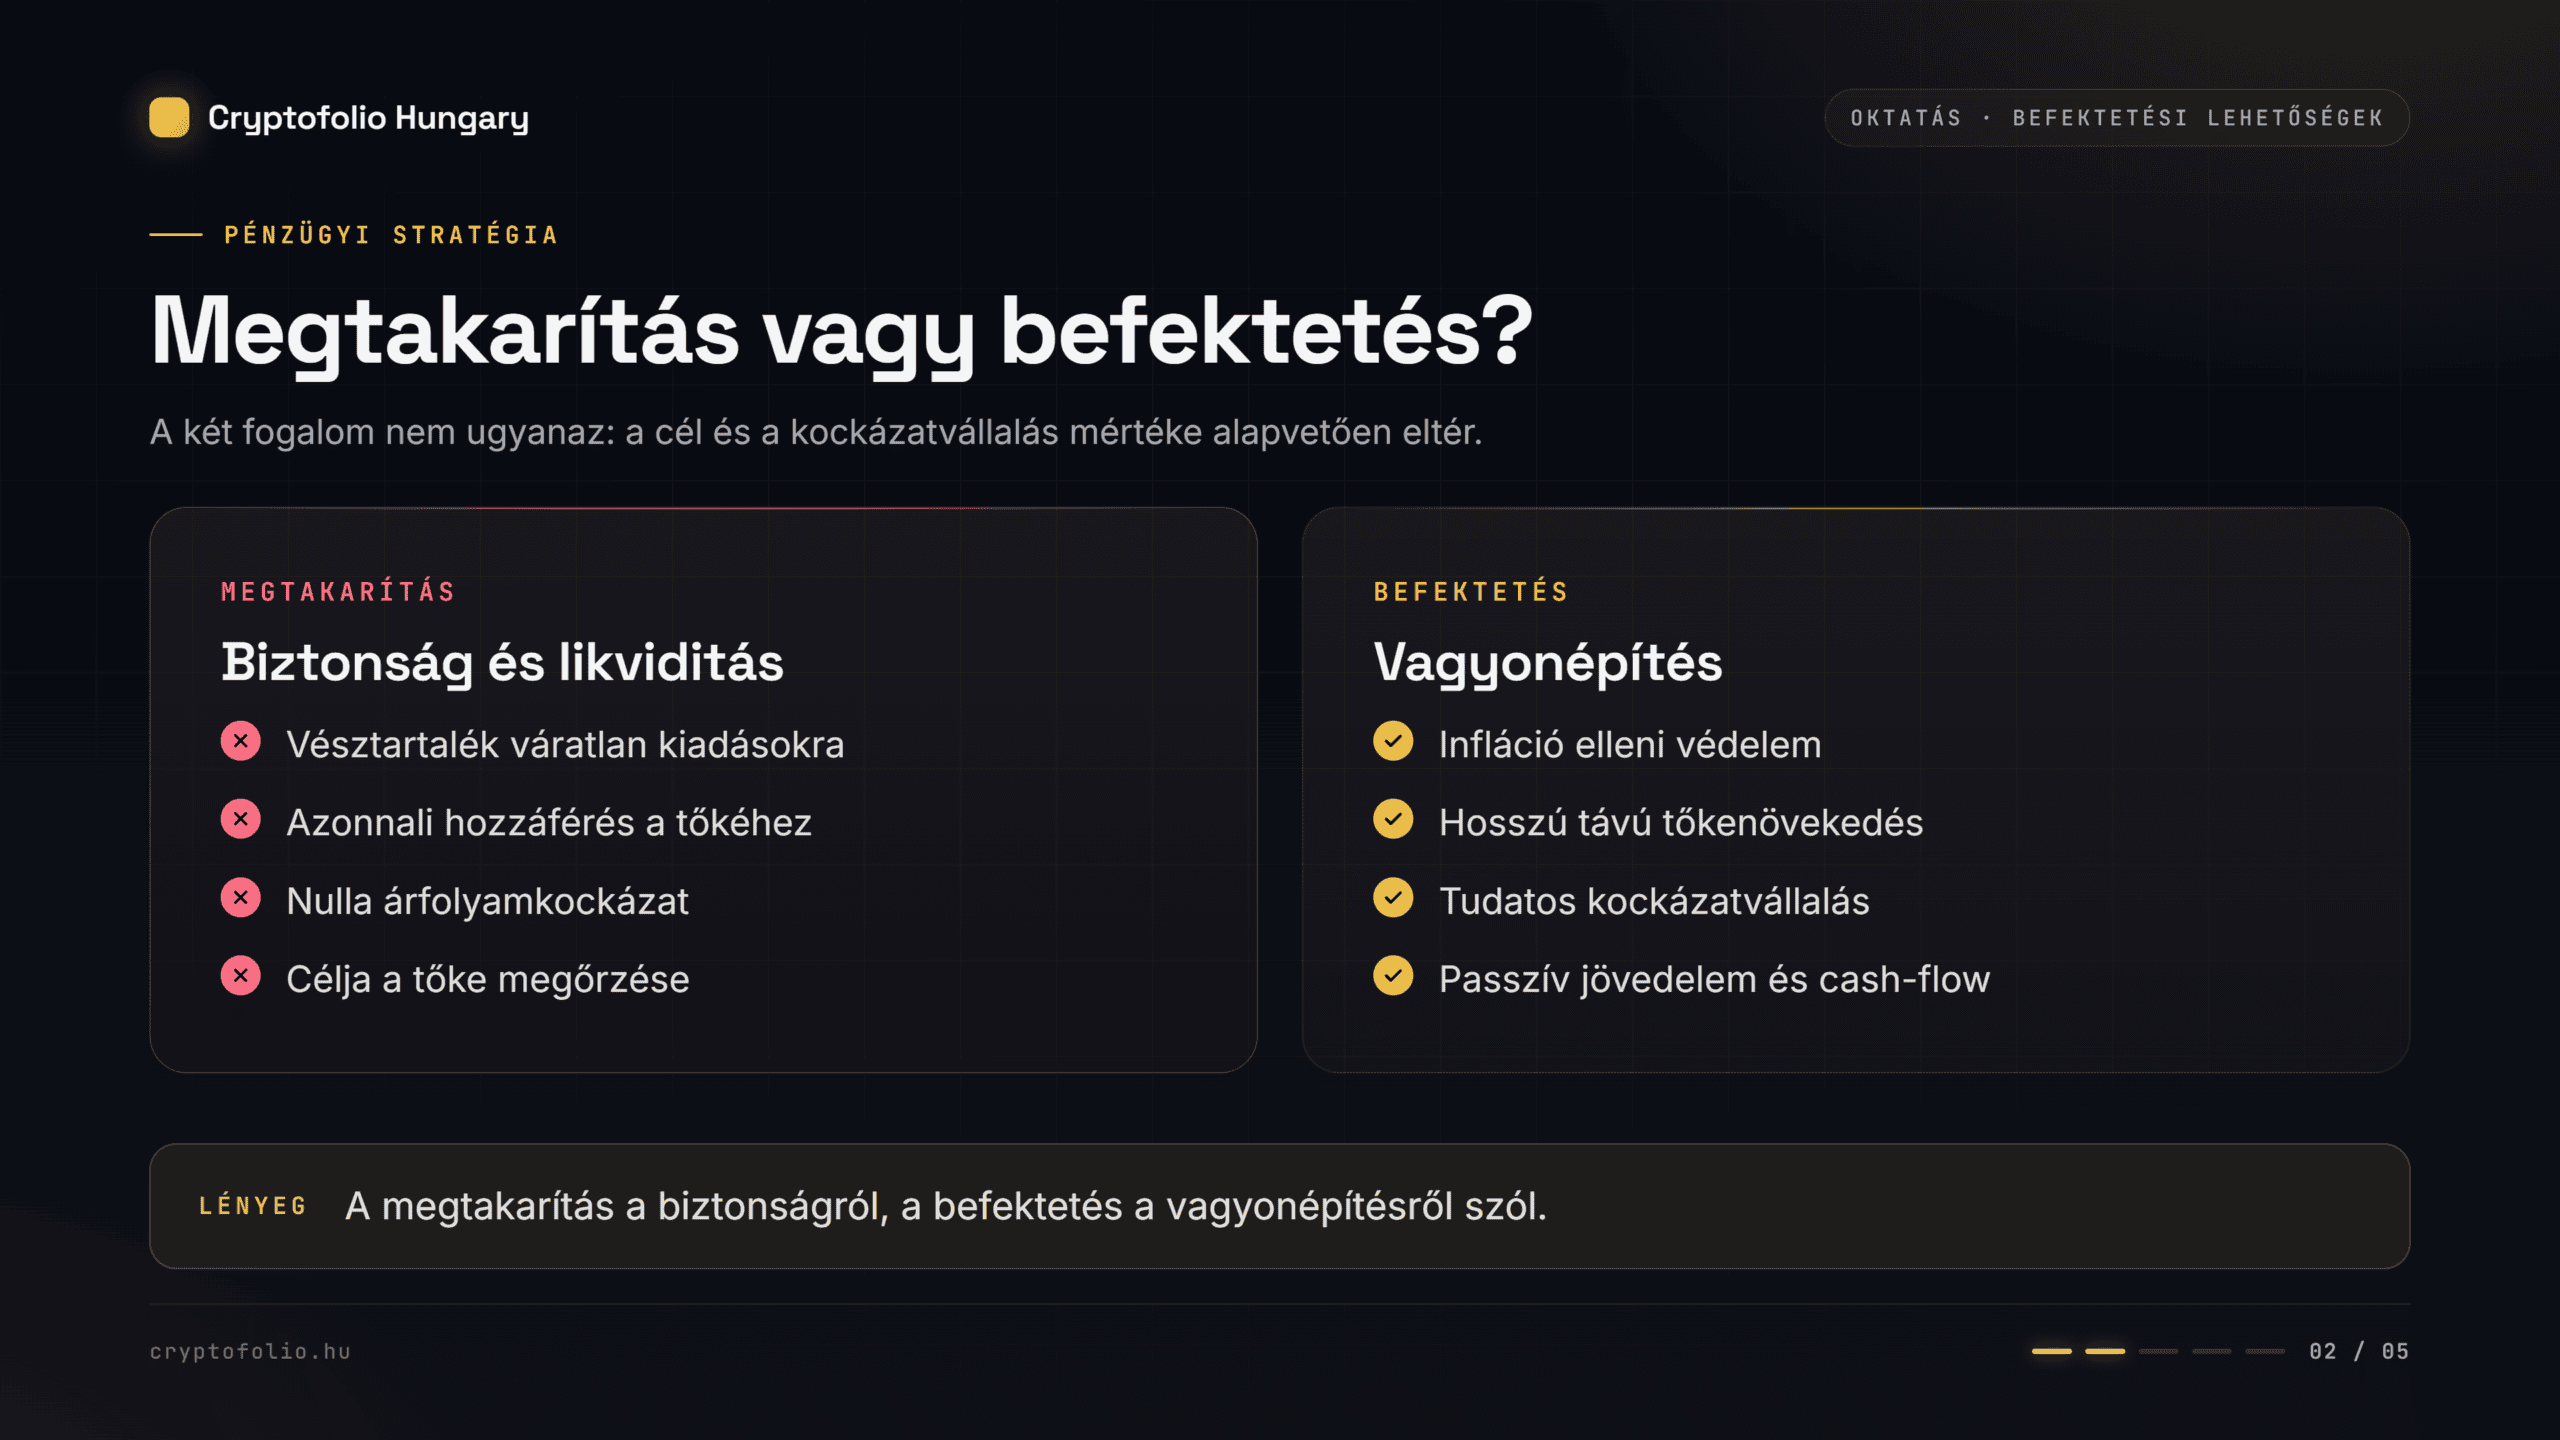
A befektetés célja ezzel szemben a vagyon gyarapítása és az infláció elleni védekezés. Itt az időtáv hosszabb, és hajlandó vagy bizonyos szintű áringadozást (volatilitást) elviselni a magasabb hozampotenciál érdekében. A hagyományos, „kockázatmentes” készpénztartás a jelenlegi gazdasági környezetben valójában garantált veszteséget jelent hosszú távon a pénzromlás miatt.
Az infláció: A láthatatlan vagyonadó
Az infláció az a gazdasági folyamat, amely során a pénz évről évre elveszíti a vásárlóerejét. Bár a monetáris politika célja a stabil, alacsony inflációs környezet, a geopolitikai feszültségek, az ellátási láncok átrendeződése és a globális likviditásbővítés folyamatos nyomást gyakorol az árakra.
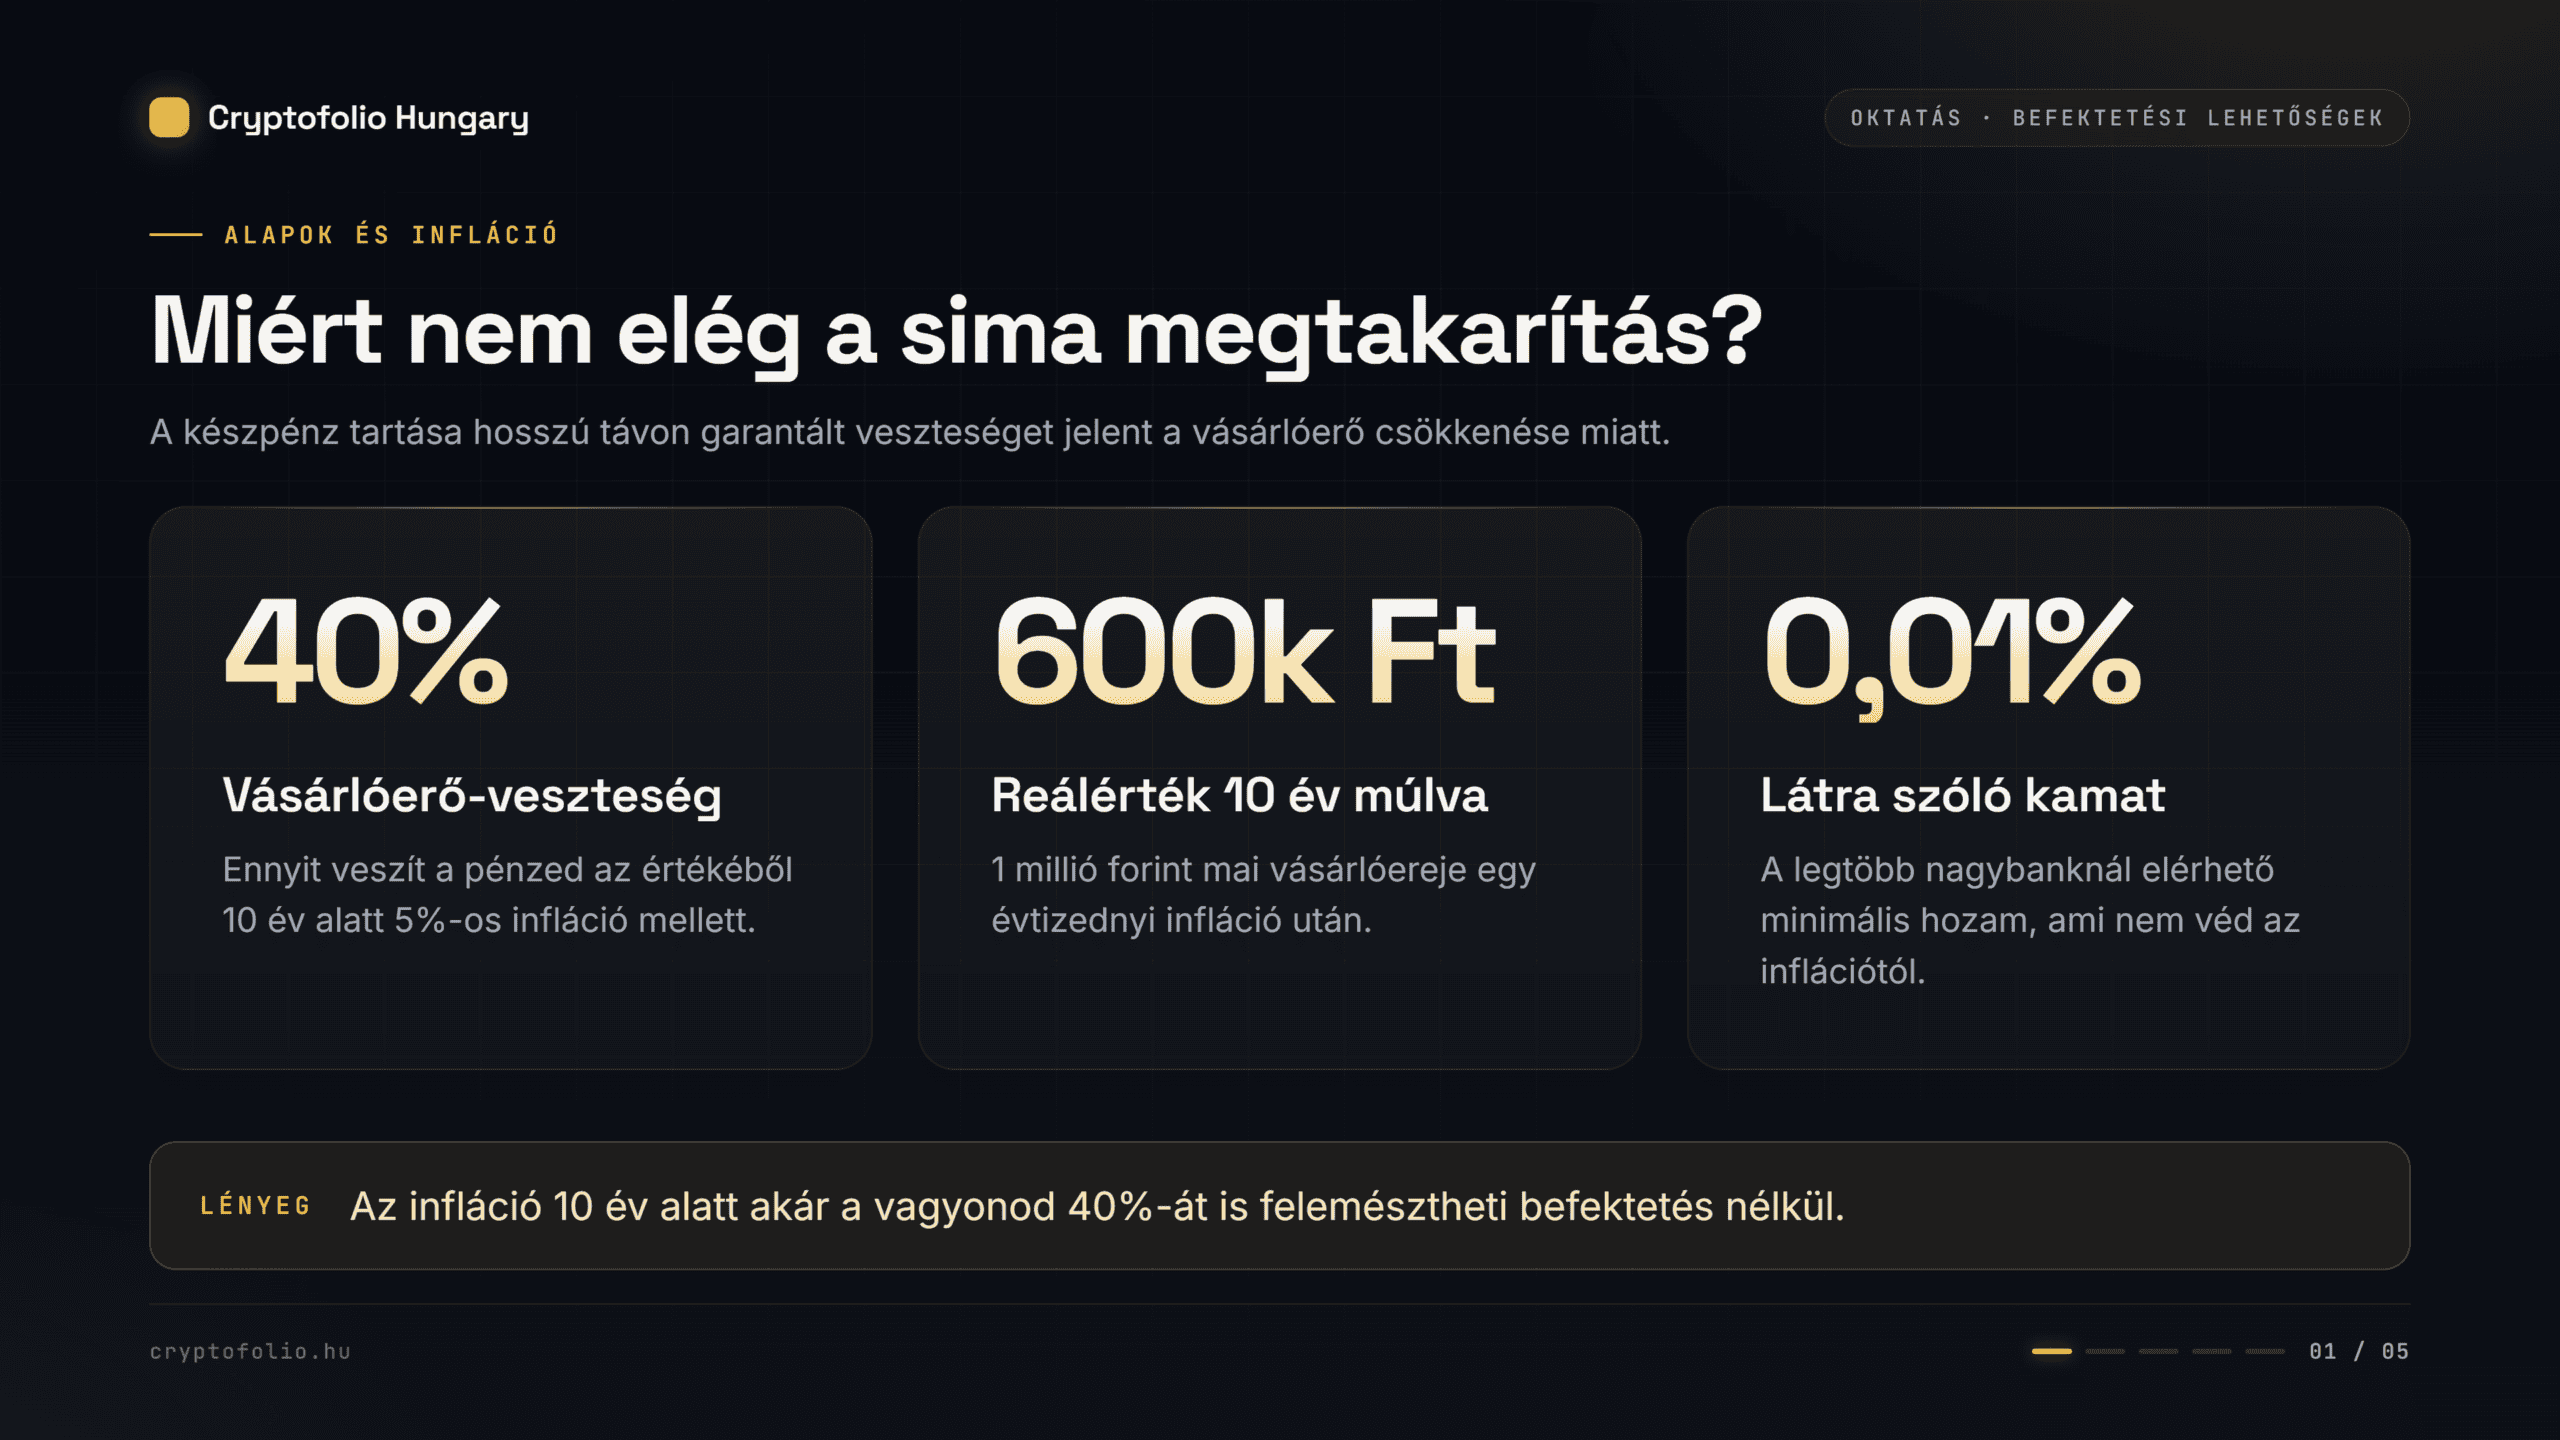
Nézzünk egy gyakorlati példát: ha 1 millió forintot pihentetsz a folyószámládon, és az átlagos éves infláció 5%, akkor ez az összeg 10 év múlva papíron még mindig 1 millió forint lesz. Vásárlóértékben viszont már csak nagyjából 600 000 forintot ér majd a mai árakhoz képest. A pénzed közel 40%-a elpárolog anélkül, hogy egyetlen forintot is elköltöttél volna. A megfelelő befektetési lehetőségek kiválasztása tehát nem úri huncutság, hanem az egyetlen módja annak, hogy megvédd a megkeresett vagyonodat a láthatatlan elértéktelenedéstől.
A legnépszerűbb befektetési lehetőségek: Milyen típusai vannak a befektetési alapoknak és eszközöknek?
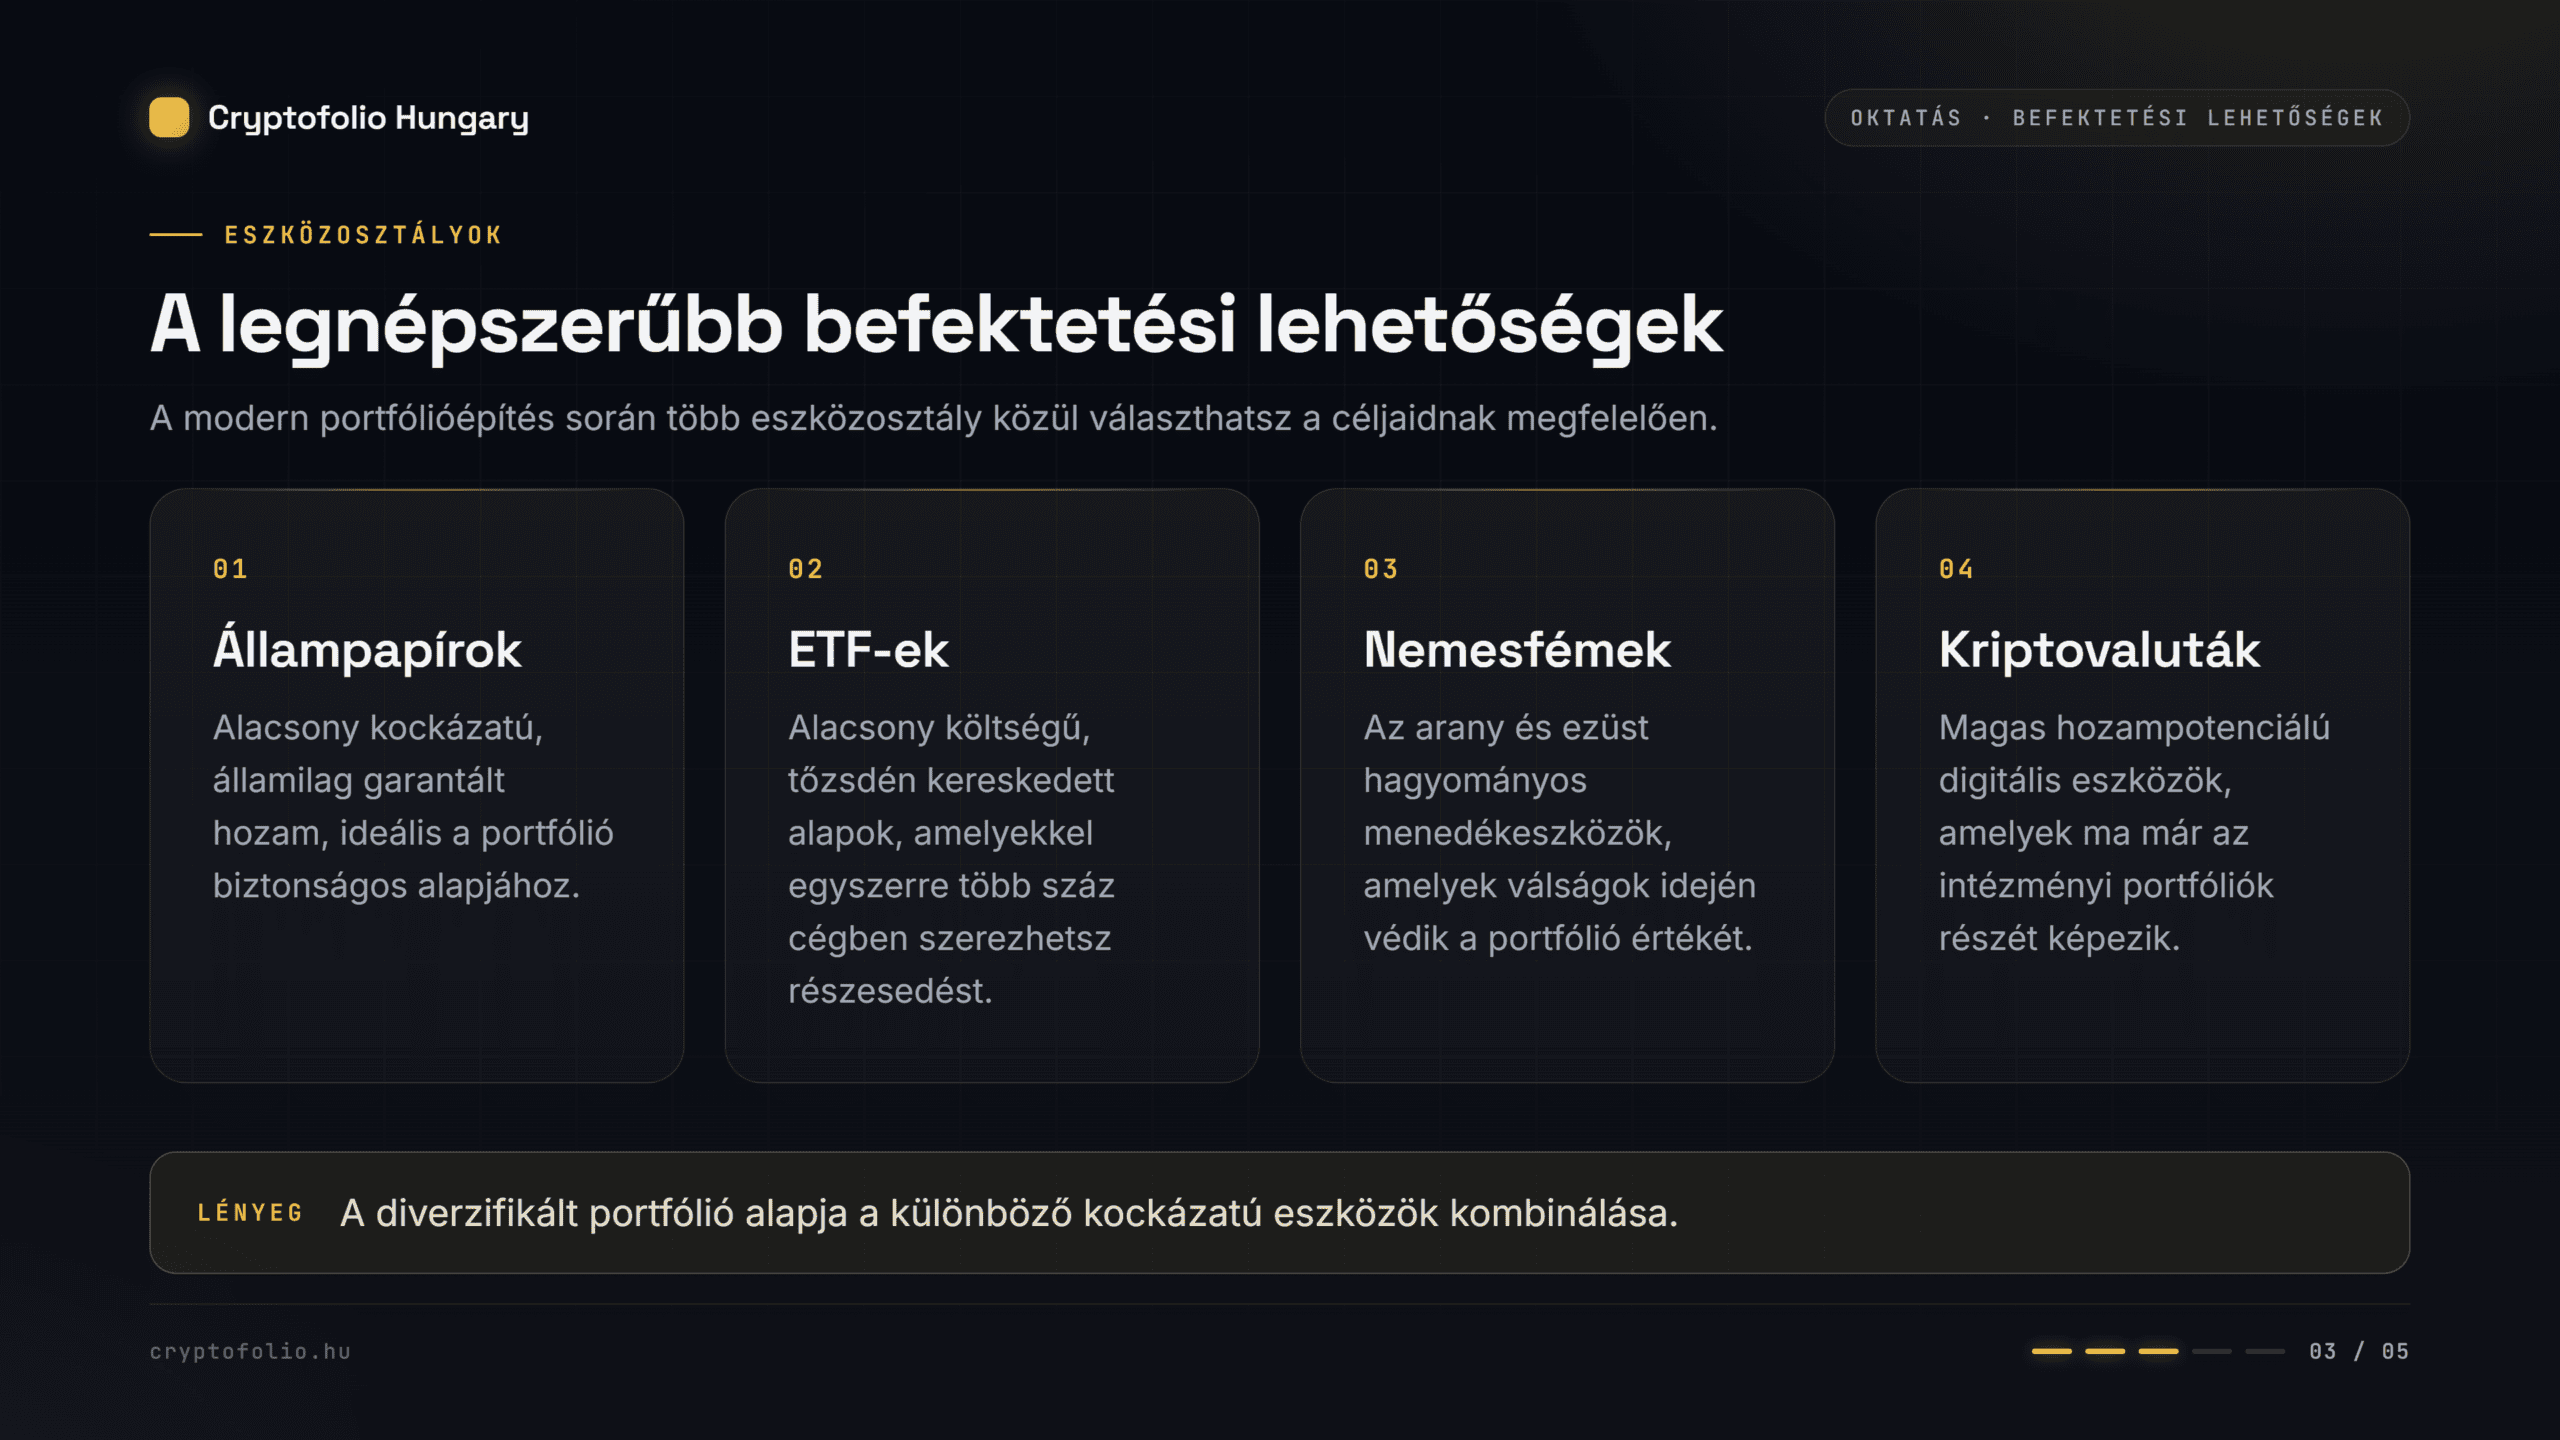
A modern portfólióépítés során számtalan eszközosztály közül választhatunk. A sikeres stratégia alapja, hogy megértsük az egyes kategóriák kockázat-hozam profilját, likviditását és szerepét a gazdasági ciklusokban.
Befektetési alapok működése és típusai
A befektetési alapok összegyűjtik a kisbefektetők pénzét, és azt profi portfóliómenedzserek kezelik. Négy fő típusuk van: a pénzpiaci, a kötvény-, az ingatlan- és a részvényalapok. A pénzpiaci és kötvényalapok alacsonyabb kockázat mellett célozzák az infláció feletti hozamot, míg az ingatlanalapok kockázati szintje a kötvények és a részvények között helyezkedik el.
A részvényalapok célja a közép- és hosszú távú magas értéknövekedés. Fontos azonban látni, hogy az aktívan kezelt alapok teljesítményében óriási különbségek mutatkoznak. A piaci statisztikák alapján a legjobban és legrosszabbul teljesítő részvényalapok között akár 29 százalékpontos, az abszolút hozamú alapoknál pedig extrém esetben több tíz százalékpontos különbség is kialakulhat. Ez rávilágít arra, hogy a vakon kiválasztott befektetési alap nem garantálja a sikert; a múltbeli teljesítmény, az alap mérete (1 milliárd forintos eszközérték alatt ritkán találni stabil alapot) és a költségek alapos vizsgálata elengedhetetlen.
Tőzsdei részvények és ETF-ek
Részvény vásárlásakor tulajdonrészt szerzel egy vállalatban. A részvénypiacok történelmileg a legmagasabb hozamot biztosító eszközosztályok közé tartoznak. A technológiai szektor például az elmúlt években kiemelkedő, 20% feletti éves növekedéseket is produkált, míg az európai bankszektor bizonyos periódusokban akár 80% feletti emelkedést is mutatott a mélypontokról.
A tőzsdén kereskedett alapok (ETF-ek) forradalmasították a lakossági befektetéseket. Ezek olyan passzív alapok, amelyek egy teljes piacot vagy szektort (például az S&P 500 indexet) követnek le. Előnyük a rendkívül alacsony költség és az azonnali, széles körű diverzifikáció. Egyetlen kattintással vásárolhatsz részesedést a világ 500 legnagyobb vállalatában, drasztikusan csökkentve az egyedi cégkockázatot.
Ingatlanpiaci befektetések és alternatív eszközök
A fizikai ingatlanok kettős előnyt kínálnak: folyamatos bérleti díj bevételt (cash-flow) és hosszú távú értéknövekedést. Hátrányuk a magas belépési küszöb, a jelentős tranzakciós költség és az illikviditás (egy lakást nem lehet napok alatt, áron alul eladni, ha azonnal készpénzre van szükség).
Az alternatív eszközök, mint a nemesfémek, hagyományosan a válságok elleni menedékként szolgálnak. Az arany árfolyama 2025-ben történelmi csúcsokat döntött, és az ezüst még ennél is nagyobb dinamikával drágult. Ezek az eszközök nem fizetnek osztalékot vagy kamatot, értéküket pusztán a kereslet-kínálat és a makrogazdasági bizonytalanság hajtja.
A kriptopiac szerepe a modern portfóliókban
A digitális eszközök piaca az elmúlt években belépett az intézményi érettség fázisába. A globális kriptopiaci kapitalizáció stabilizálódott a 2,65 billió dolláros szint körül, ami jelzi, hogy a piac képes volt megtartani a korábbi ciklusokhoz képest jelentősen magasabb bázisát. A befektetési lehetőségek ezen a területen már messze túlmutatnak a puszta spekuláción.
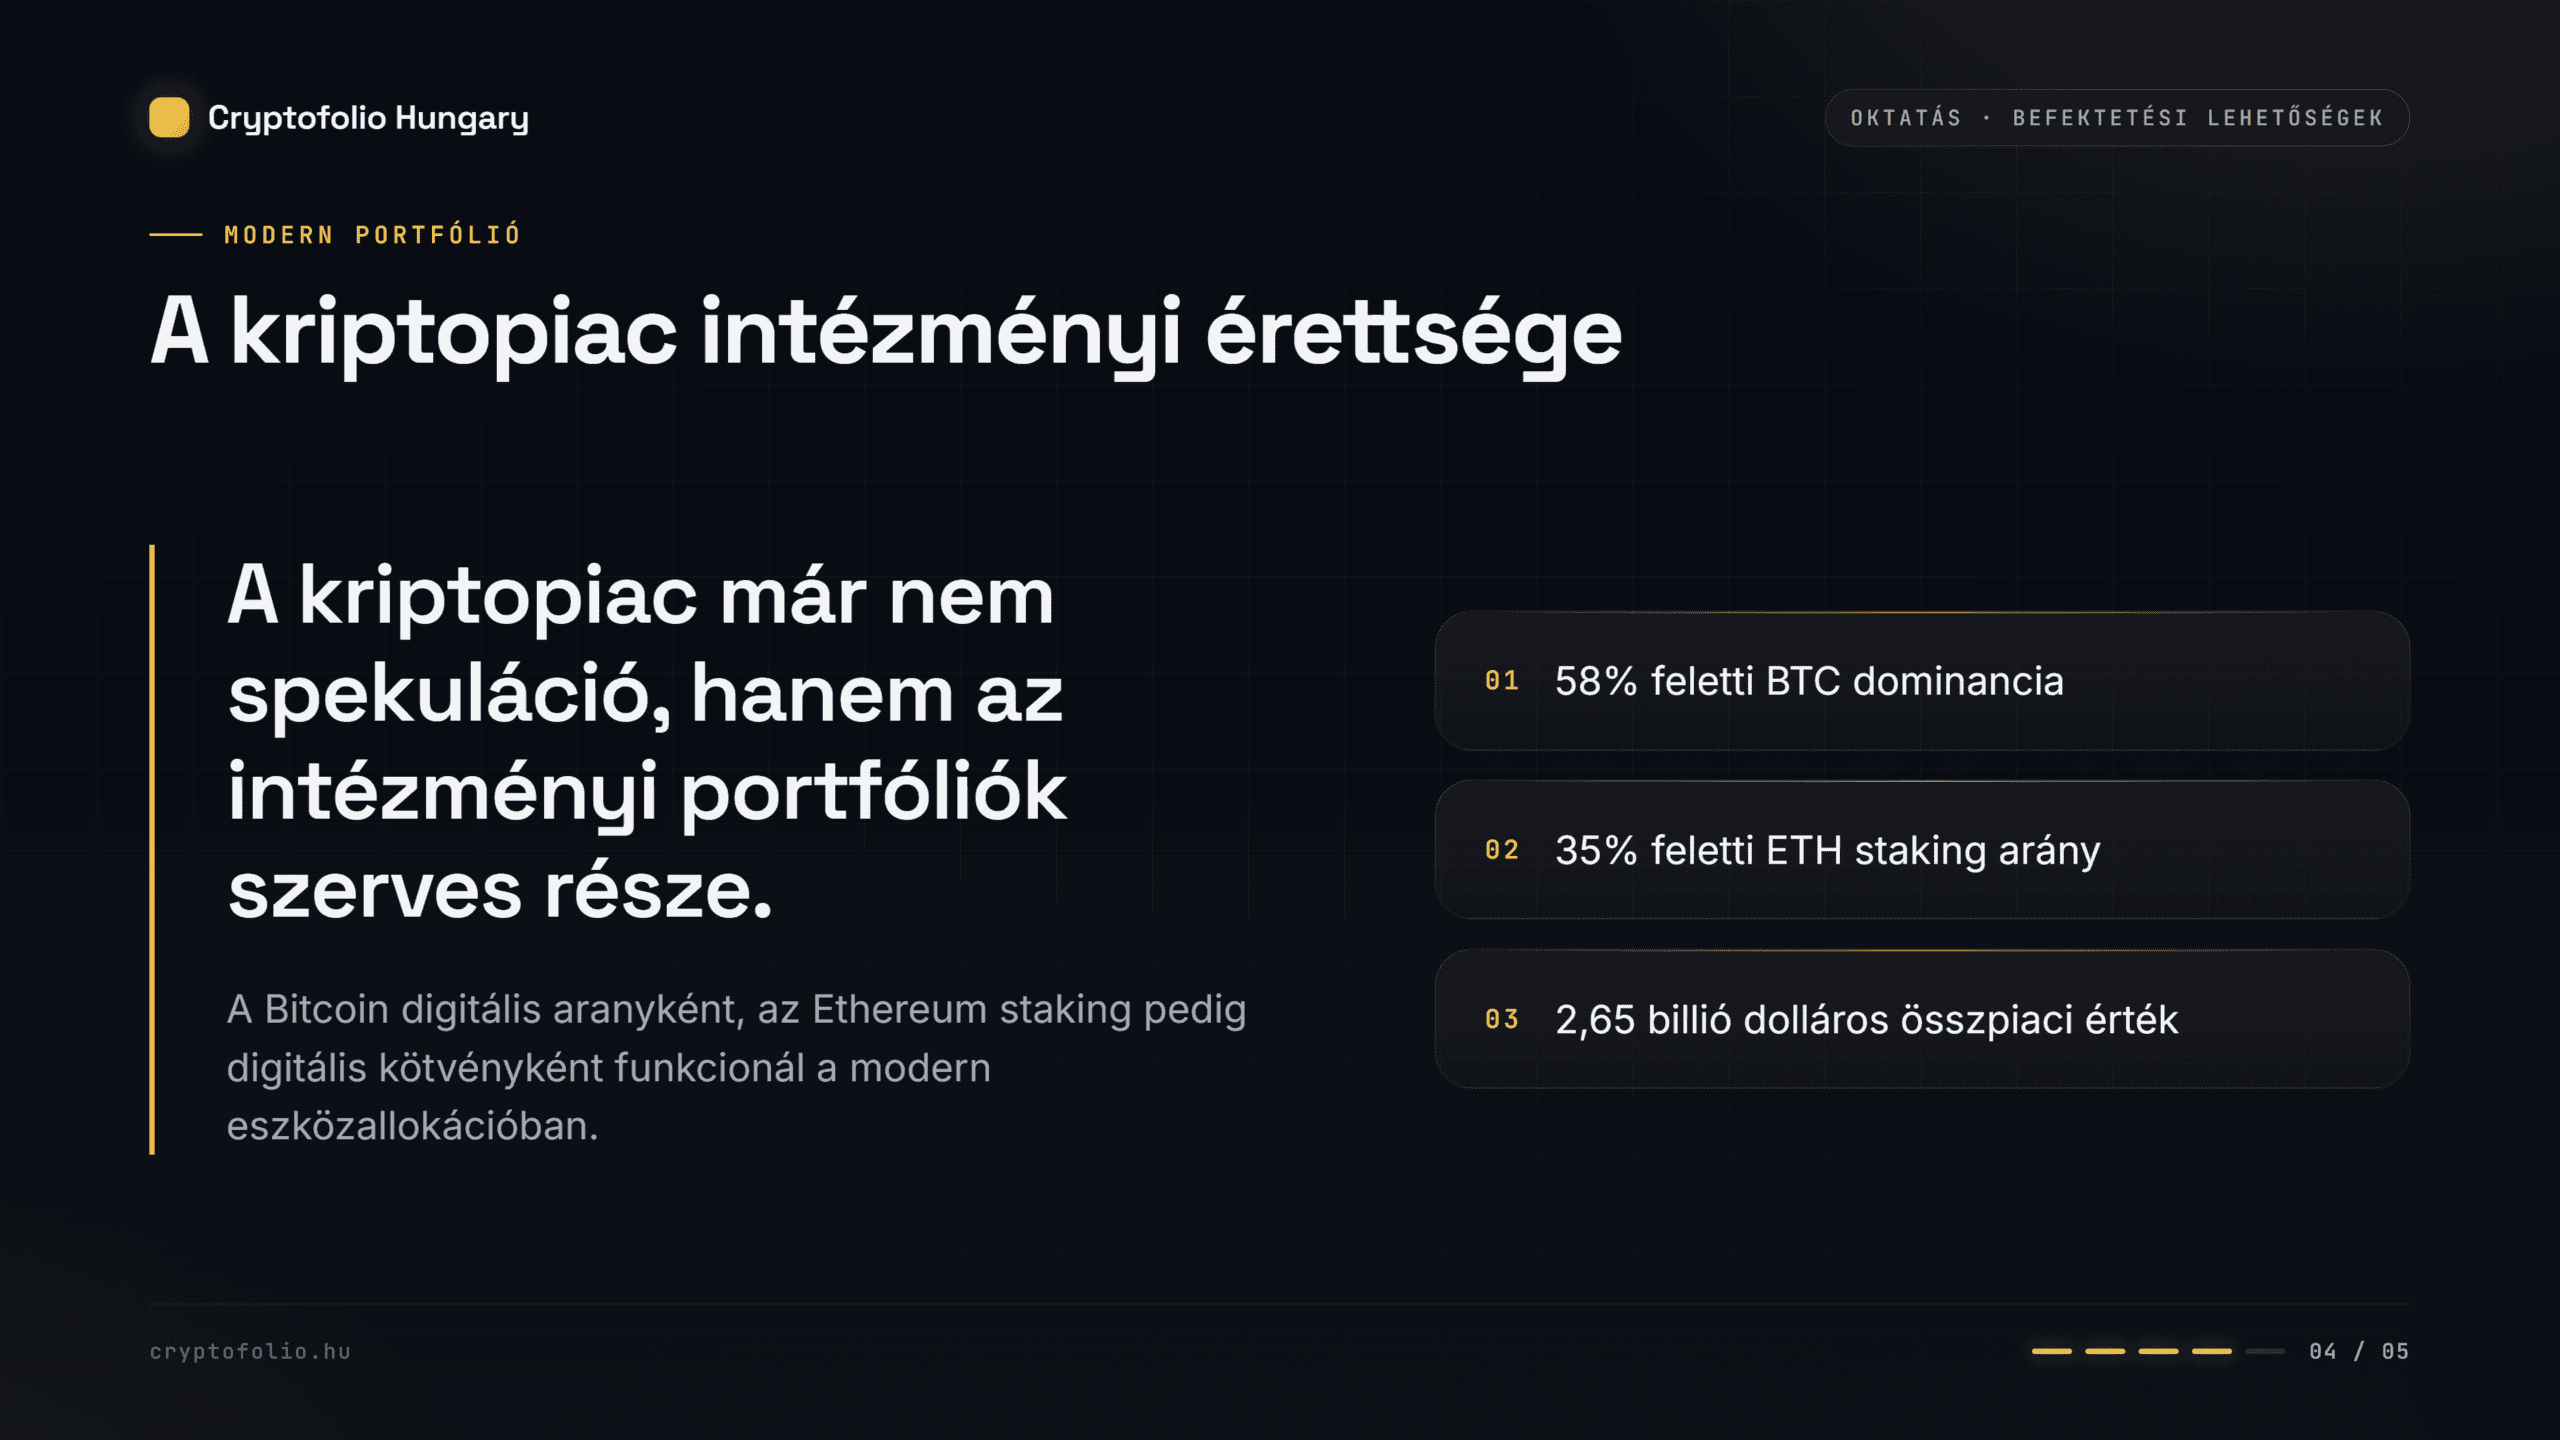
A Bitcoin szerepe átalakult: dominanciája tartósan 58% felett maradt, árfolyama pedig a 83 000 – 90 000 dolláros sávban konszolidálódott, ami alátámasztja „digitális arany” és globális tartalékeszköz státuszát, miközben a piacon sorra jelennek meg a különféle befektetési lehetőségek. Eközben az Ethereum ökoszisztémájában a staking (letétbe helyezés) vált a meghatározó narratívává. A hálózaton zárolt ETH mennyisége átlépte a teljes kínálat 35%-át (több mint 43 millió ETH). Ez az eszköz ma már egyfajta „digitális kötvényként” funkcionál, amely stabil, évi 2,2-2,6% körüli hozamot kínál, így a stabilabb befektetési lehetőségek közé sorolható. A hozamcsökkenés oka az intézményi szereplők masszív beáramlása, akiknek az aránya a stakingben meghaladta a 35%-ot.
| Eszközosztály | Kockázati szint | Likviditás | Várható hozam típusa |
|---|---|---|---|
| Kötvények, bankbetét | Nagyon alacsony | Magas | Fix kamat |
| ETF-ek (Részvény) | Közepes / Magas | Nagyon magas | Osztalék + Árfolyamnyereség |
| Fizikai Ingatlan | Közepes | Alacsony | Bérleti díj + Értéknövekedés |
| Nemesfémek (Arany) | Közepes | Magas | Árfolyamnyereség (nincs cash-flow) |
| Kriptovaluták (BTC, ETH) | Magas | Nagyon magas | Árfolyamnyereség + Staking hozam |
Milyen hozamot várhatsz el a befektetésektől?
A reális hozamelvárások kialakítása a befektetői pszichológia egyik legfontosabb sarokköve. A csalódások és a pánikszerű eladások szinte mindig a téves elvárásokból fakadnak. A pénzügyi piacokon az egyetlen biztos dolog a kockázat és a várható hozam elválaszthatatlan összefüggése.
A kockázat és a várható hozam összefüggése
Nincs magas hozam kockázatvállalás nélkül – ez a befektetések vastörvénye. A kockázati prémium az a többlethozam, amit a piac azért fizet neked, mert hajlandó vagy elviselni a kockázatmentesnek tekintett hozam (pl. kötvény) feletti bizonytalanságot. Fontos megérteni az intézményi szemléletet: a volatilitás (az árfolyam ingadozása) nem egyenlő a végleges veszteséggel. A részvény- vagy kriptopiacokon a 20-30%-os visszaesések a normál piaci működés részei. A valódi veszteség akkor realizálódik, ha a portfóliókezelés hiányosságai miatt a mélyponton, pánikból adsz el.
Reálhozam vs. nominális hozam megkülönböztetése
A kezdő befektetők leggyakoribb hibája, hogy csak a nominális hozamot, vagyis a számlán látható százalékot nézik. A vagyonépítés szempontjából azonban kizárólag a reálhozam számít. A reálhozam kiszámítása egyszerű: Nominális hozam mínusz infláció.
Ha egy bankbetét 5%-os kamatot fizet, miközben az infláció 7%, akkor a nominális hozamod +5%, de a reálhozamod -2%. Bár a számládon több pénz van, a vásárlóerőd csökkent. A sikeres befektetési lehetőségek kiválasztásának célja mindig a pozitív reálhozam elérése.
Történelmi átlaghozamok bemutatása eszközosztályonként
A globális részvénypiacok (például az S&P 500 index) történelmi távlatban, inflációval korrigálva átlagosan évi 6-8% körüli reálhozamot biztosítottak. Ez az a benchmark, amihez a hosszú távú portfóliókat mérni szoktuk. A kötvények hozama ennél alacsonyabb, történelmileg 2-4% reálhozam környékén mozog, cserébe a volatilitás is jóval kisebb.
A kriptopiac történelmi teljesítménye aszimmetrikus hozampotenciált mutatott, de a ciklikusság rendkívül erős. A korábbi négyéves ciklusokra (felezés – eufória – korrekció) épülő modellek átalakulóban vannak. A jelenlegi fázisban a drasztikus, 80%-os árfolyamzuhanások helyett egy sokkal fokozatosabb, a makrogazdasági likviditáshoz és az intézményi tőkeallokációs naptárakhoz igazodó mozgás figyelhető meg. Bár a múltbeli hozam soha nem garancia a jövőre nézve, a digitális eszközök a modern portfóliók diverzifikációjának elengedhetetlen részévé váltak.
Mennyit számít a költség hosszútávon?
A befektetés költségei jelentik azt az egyetlen tényezőt, amit a befektető teljes mértékben, 100%-osan kontrollálni tud. A piacok mozgását, az inflációt vagy a kamatdöntéseket nem irányíthatod, de azt igen, hogy kinek és mennyit fizetsz a pénzed kezeléséért. A magas díjak a hosszú távú nyereség legcsendesebb, de legkegyetlenebb gyilkosai.
Számlavezetési, tranzakciós és alapkezelői díjak (TER)
A pénzügyi szolgáltatók (brókerek, bankok, biztosítók) különböző jogcímeken vonnak le díjakat. A legfontosabb mutató a Teljes Költség Mutató (TER – Total Expense Ratio), amely százalékosan fejezi ki, hogy egy befektetési alap vagy ETF évente a kezelt vagyon mekkora részét vonja el működési költségként. Egy modern, passzív ETF TER-je jellemzően 0,1% és 0,3% között mozog. Ezzel szemben a hagyományos, aktívan kezelt hazai befektetési alapoknál ez az érték gyakran eléri az 1,5-2,5%-ot is.
A rejtett költségek azonosítása
A nyílt díjak mellett számos rejtett költség terhelheti a portfóliót. Az eszközalaphoz kötött (unit-linked) életbiztosításoknál például az induló költség gyakran eléri az 5%-ot, az éves kezelési költség pedig a 2,5%-ot. Emellett számolni kell a sikerdíjakkal (ha az alap jól teljesít, a menedzser extra százalékot von le), a visszaváltási jutalékokkal (ha idő előtt nyúlsz a pénzedhez), valamint a devizaváltási spreadekkel (a vételi és eladási árfolyam közötti különbség).
A kamatos kamat hatása a költségekre évtizedes távlatban
A költségek minimalizálása azért kritikus, mert a kamatos kamat elve nemcsak a hozamokra, hanem a levont díjakra is érvényes. Nézzünk egy matematikai példát: tegyük fel, hogy van egy 10 millió forintos portfóliód, amely évente bruttó 8%-ot hoz.
- Ha egy drága, unit-linked biztosításon keresztül fektetsz be (5% induló költség + 2,5% éves díj), 10 év alatt a költségeid meghaladhatják a 3 millió forintot.
- Ha ugyanezt a bruttó hozamot egy alacsony költségű ETF-fel éred el (0,2% éves díj), a vagyonkezelési díjad 10 év alatt töredéke lesz ennek az összegnek.
A különbség évtizedes távlatban tízmilliókban mérhető. Az intézményi gondolkodásmód elsajátítása pontosan ezt jelenti: a tudás a legjobb befektetés a költségek csökkentésére. Ha nem akarod, hogy a drága alapkezelők vigyék el a hasznodat, meg kell tanulnod önállóan kezelni a portfóliódat.
| Költségtípus | Hagyományos Unit-Linked Biztosítás | Modern ETF Portfólió |
|---|---|---|
| Induló / Belépési költség | Gyakran 3-5% | 0% (csak brókeri tranzakciós díj) |
| Éves alapkezelői díj (TER) | 1,5% – 2,5% | 0,1% – 0,3% |
| Visszaváltási büntetés | Magas (első években akár 100%) | Nincs (bármikor eladható) |
| Kontroll a portfólió felett | Alacsony (kötött csomagok) | Teljes (szabadon alakítható) |
Hogyan éred el a legjobb befektetést? Lépésről lépésre
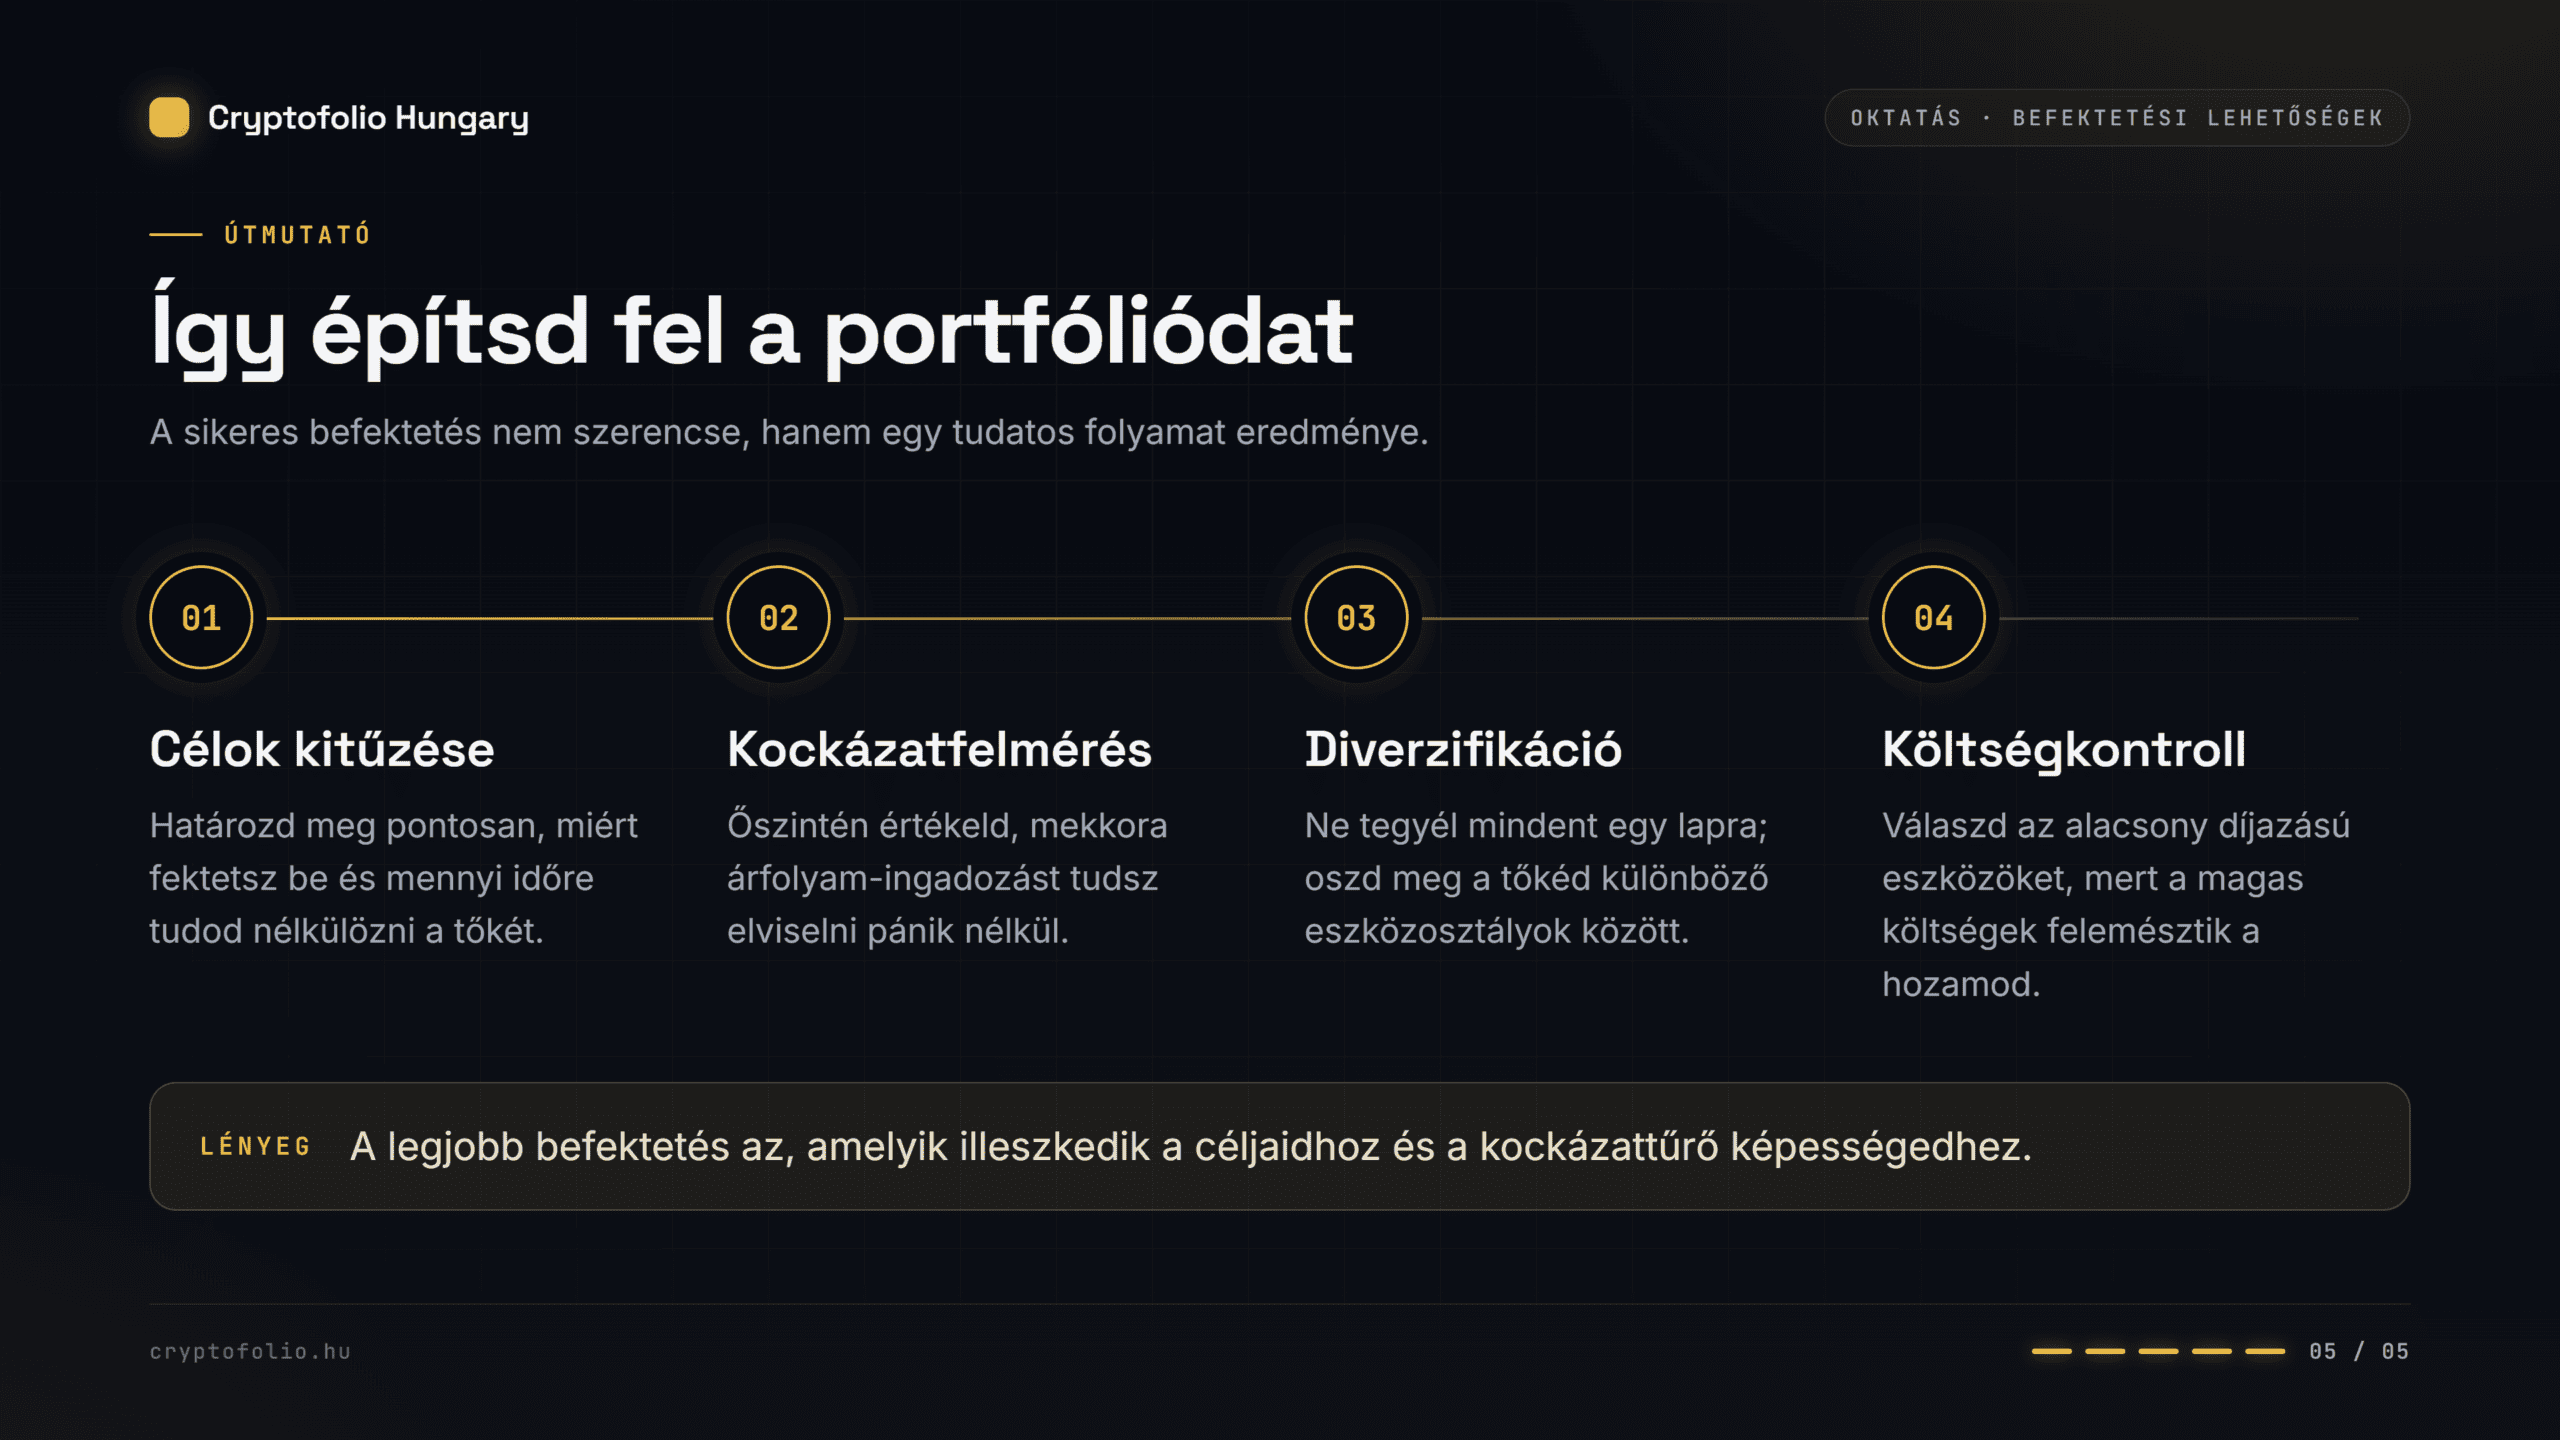
A tudatos portfólióépítés nem a „forró tippek” hajszolásáról szól. A stratégia fontossága abban rejlik, hogy megvédjen a saját érzelmi alapú döntéseidtől: a FOMO-tól (félelem a kimaradásból), amikor a csúcson vásárolnál, és a pániktól, amikor a mélyponton adnál el. A személyre szabhatóság elve alapvető: ami a szomszédnak jó befektetés, nem biztos, hogy neked is az.
Pénzügyi célok és a befektetési időtáv meghatározása
Az első lépés a rövid, közép és hosszú távú célok szétválasztása. Az időtáv határozza meg a választható eszközök körét. Ha 1-2 éven belül szükséged van a pénzre (például lakásvásárlás önerejéhez), akkor a bankbetétek vagy a rövid futamidejű kötvények nyújthatnak megfelelő alternatívát. Ilyen rövid távra nem veszünk részvényt vagy kriptovalutát, mert egy esetleges piaci korrekció esetén nem lesz időd kivárni a visszapattanást.
Hosszú távú (8-10 év feletti) vagyonépítésre a részvények, az ETF-ek és a digitális eszközök számítanak a legjövedelmezőbb formának. A hosszabb befektetési időtáv lehetővé teszi a magasabb kockázatú eszközök arányának növelését a portfólióban, mivel az idő kisimítja a rövid távú volatilitást.
Saját kockázattűrő képesség felmérése
A kockázattűrésnek két dimenziója van: az objektív (anyagi helyzet, stabil jövedelem, életkor) és a szubjektív (pszichológiai teherbírás). Hiába engedhetnéd meg magadnak anyagilag a magas kockázatot, ha egy 20%-os piaci visszaesés esetén nem tudsz aludni, és pánikból eladod a pozícióidat. A portfóliót mindig a ‘gyomrodhoz’ kell igazítani. A sikeres befektető ismeri a saját határait, és olyan stratégiát épít, amit a legrosszabb piaci napokon is tartani tud.
A portfólió diverzifikációjának fontossága
A diverzifikáció (kockázatmegosztás) az egyetlen ‘ingyenebéd’ a pénzügyi piacokon. A tőke több eszközosztály, földrajzi régió és deviza közötti elosztása csökkenti a portfólió általános kockázatát anélkül, hogy arányosan csökkentené a várható hozamot.
A modern diverzifikáció 2026-ban már nem csak kriptót és részvényt jelent, hanem ezek hibridjeit is, melyek izgalmas befektetési lehetőségek alapjait adják. A tokenizált reáleszközök (RWA) on-chain értéke 2026 őszén megközelítette a 39 milliárd dollárt. A tokenizált amerikai kincstárjegyek és a tokenizált arany (amelynek piaci kapitalizációja közel 6 milliárd dollár) lehetővé teszik a hagyományos eszközök blokkláncon történő, hatékonyabb kezelését. Emellett a Decentralizált Fizikai Infrastruktúra-hálózatok (DePIN) szektora is jelentős, 10-20 milliárd dolláros kapitalizációval bír, ahol a befektetők valós, kézzelfogható infrastruktúrába (pl. adattárolók, szenzorok) fektetnek, újabb befektetési lehetőségek után kutatva. Fontos azonban kerülni a túldiverzifikálás veszélyét: amikor a túl sok, egymással korreláló elem már nem csökkenti a kockázatot, csak rontja a teljesítményt és átláthatatlanná teszi a portfóliót.
Összefoglalás: Melyik akkor a legjobb befektetés számodra?
Ahogy a fentiekből kiderült, nincs egyetlen ‘tökéletes’ befektetés, csak személyre szabott stratégia. A 2026-os piaci környezetben a sikeres vagyonépítés alapja a rövid távú spekuláció elkülönítése a tartós értéktől, a piaci bizonytalanság realista elfogadása, valamint a reálgazdasági alapokhoz és a valós bevételt termelő protokollokhoz való visszatérés.
A legfontosabb alapszabályok, amelyeket minden döntésnél szem előtt kell tartanod: az infláció elleni védelem prioritása, a szigorú költségtudatosság, az okos diverzifikáció és a hosszú távú, intézményi gondolkodásmód. A piac bünteti a tartalom nélküli hype-ot; csak olyan eszközökbe érdemes tőkét allokálni, amelyek valós értéket vagy infrastruktúrát generálnak.
A következő lépés a kezdéshez a tudás megszerzése. Ez az első és legfontosabb befektetés, amely megvéd a drága hibáktól. Építsd fel a saját, adatalapú stratégiádat intézményi szemlélettel! Csatlakozz a Cryptofolio MarketMaker közösségéhez, ahol napi elemzéseket, 16 hetes mentorprogramot és 13 kurzust kapsz. Kezdd el most 20 000 Ft kedvezménnyel: az első hónap csak 14 970 Ft (utána 34 970 Ft/hó), és 2 kattintással bármikor lemondható. Kattints ide a csatlakozáshoz és vedd kezedbe a portfóliód irányítását!
GYIK
Mibe érdemes befektetni kevés pénzzel?
A befektetési alapokba és az ETF-ekbe (tőzsdén kereskedett alapok) ma már rendkívül alacsony összeggel, akár havi 10 000 – 20 000 forinttal is be lehet szállni. A töredékrészvények és a kriptovaluták szintén lehetővé teszik a kis összegű, de rendszeres tőkeallokációt. A legfontosabb nem a kezdőösszeg nagysága, hanem a rendszeresség és a költségek (tranzakciós díjak) minimalizálása.
Mi a különbség a megtakarítás és a befektetés között?
A megtakarítás célja a biztonság és az azonnali hozzáférhetőség (likviditás), például egy váratlan kiadás fedezésére szolgáló vésztartalék formájában. A befektetés célja a vagyon hosszú távú gyarapítása és az infláció elleni védelem, amiért cserébe a befektető hajlandó elviselni az árfolyamok időszakos ingadozását (volatilitását).
Mennyi a reális hozam egy kezdő befektető számára?
A reális hozamelvárás mindig az infláció feletti (reál) hozamban mérendő. A globális részvénypiacok történelmileg átlagosan évi 6-8% reálhozamot biztosítottak hosszú távon. Bármilyen befektetés, amely ennél jelentősen magasabb hozamot ígér, arányosan magasabb kockázattal (akár a teljes tőke elvesztésének esélyével) is jár. A garantált, kockázatmentes magas hozam ígérete szinte mindig csalás.
Milyen kockázatai vannak a különböző befektetési lehetőségeknek?
Minden eszközosztálynak megvan a maga specifikus kockázata. A kötvényeknél az inflációs kockázat a legjelentősebb (ha a kamat nem éri el az inflációt). A részvényeknél a piaci és egyedi cégkockázat (árfolyamesés) dominál. Az ingatlanoknál az illikviditás (nehezen eladható) és a fenntartási költségek jelentenek kockázatot. A kriptovalutáknál a magas volatilitás, a technológiai (okosszerződés-hibák) és a szabályozási kockázatok a legmeghatározóbbak. A kockázatok kezelésének legjobb módja a megfelelő diverzifikáció és a hosszú távú stratégia.
Fontos: ez a cikk oktatási célú tájékoztatás, nem befektetési tanács és nem egyedi vételi vagy eladási ajánlás. A crypto eszközök árfolyama erősen ingadozik, a befektetett pénz egy része vagy egésze elveszhet. Minden döntést te hozol meg, saját felelősségedre.
Ezek is érdekelhetnek
Összes cikk
Kripto befektetési stratégiák: hosszú táv vagy aktív kereskedés?
A kripto befektetési stratégiák 2026-ban alapvetőek a tudatos vagyonépítéshez. Építs stabil portfóliót profi módszerekkel és kerüld el a piaci csapdákat. Olvasd el!
Befektetési portfólió minta helyett: így építs saját rendszert
Egy sablonos befektetési portfólió minta ma már nem elég. Ismerd meg a 60/40-es modell hibáit, a kripto és RWA szerepét. Olvasd el és építs saját rendszert!
Arany befektetés vagy Bitcoin? Miért van helye mindkettőnek, és miért másra valók
Érdekel az arany befektetés? Fedezd fel a 2026-os történelmi csúcsokat, a jegybanki lépéseket és a tokenizált piacot. Kattints és olvasd el átfogó útmutatónkat!