Mibe fektessem a pénzem? Szemlélet és döntési keret, nem tipp
Mibe fektessem a pénzem? Olvasd el útmutatónkat, amely konkrét tippek helyett egy stabil döntési keretrendszert ad a kripto és részvény piacokhoz.

Tartalomjegyzék 8 rész
- A döntési keretrendszer: mibe fektessem a pénzem okosan?
- Melyik a legjobb befektetés – mibe érdemes befektetni jelenleg?
- Kockázat és hozam: Számolási példa a gyakorlatban
- Gyakori hiba vs. helyes megoldás a piacokon
- A makrogazdaság szerepe a döntéshozatalban
- Befektetés gyakori kérdések (GYIK)
- Hogyan tanulj meg önállóan dönteni?
- Összefoglalás és befektetés blog ajánló
Sokan teszik fel a kérdést: mibe fektessem a pénzem? A válasz sosem egy konkrét eszköz vagy egy titkos tipp, hanem egy személyre szabott döntési keretrendszer. A cél, az időtáv, a vésztartalék és a kockázattűrés határozza meg a helyes irányt. Ebben az útmutatóban megmutatjuk, hogyan építs fel egy racionális portfóliót a részvények, a kripto és a hagyományos megtakarítások világában.
A pénzügyi piacok folyamatosan változnak, ezért a stabil alapok megteremtése elengedhetetlen. Tapasztalataink szerint a legtöbb kezdő ott követi el a hibát, hogy azonnal a legmagasabb hozammal kecsegtető eszközöket keresi. Ezzel szemben a profik először a kockázatokat mérik fel. Következésképpen a sikeres vagyonépítés nem a szerencsén, hanem a szisztematikus tervezésen múlik.
A döntési keretrendszer: mibe fektessem a pénzem okosan?
A piacokon való érvényesüléshez egy tiszta mentális modellre van szükség. A CFH elemzői csapata ezt a modellt négy alappillérre bontja. Ezek a pillérek segítenek abban, hogy az érzelmek helyett a logika vezérelje a lépéseidet. Másrészt megvédenek a hirtelen piaci kilengések okozta pánikreakcióktól.
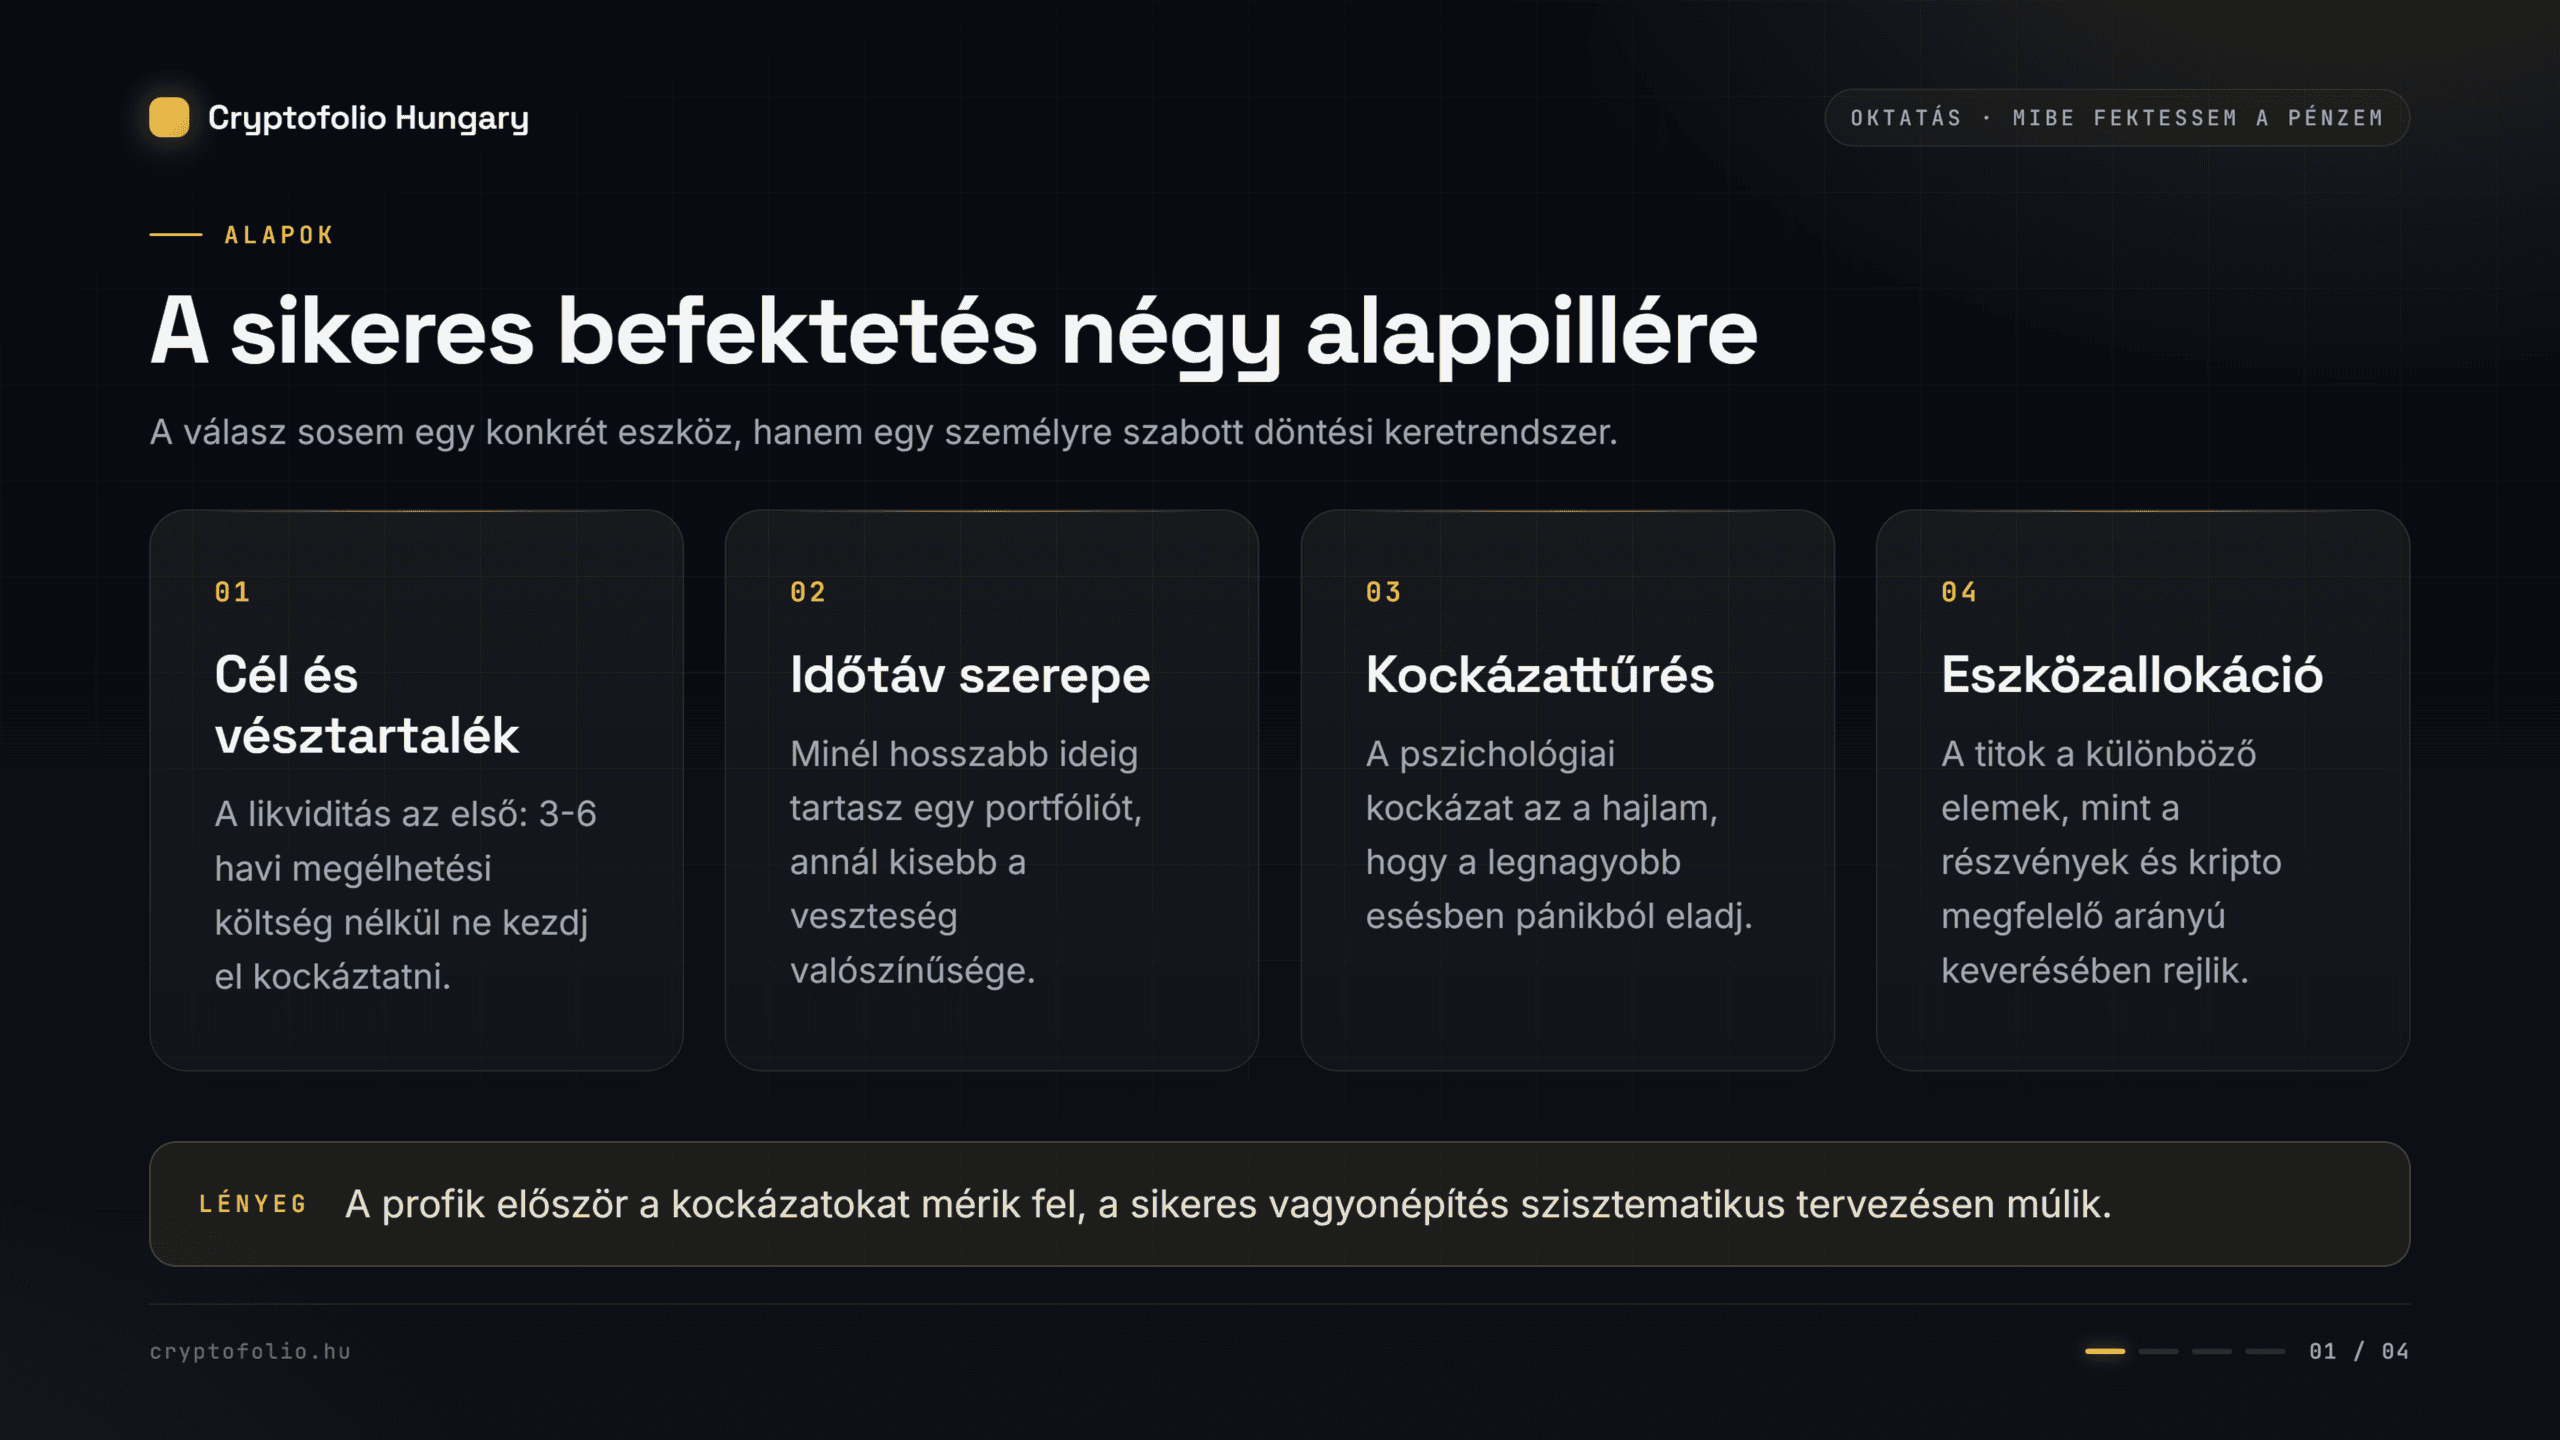
1. A cél és a vésztartalék meghatározása
Mielőtt bármilyen eszközt vásárolnál, tisztázni kell a likviditási helyzetedet. A vésztartalék egy olyan könnyen hozzáférhető összeg, amely fedezi a váratlan kiadásokat. Általánosságban 3-6 havi megélhetési költséget jelent. Ennek hiányában egy piaci visszaesés során kényszerülhetsz áron alul eladni a befektetéseidet. Ezért a vésztartalék felépítése a nulladik lépés mindenki számára.
A célok tekintetében különbséget kell tenni a rövid és a hosszú távú tervek között. Egy jövőre esedékes autóvásárlás teljesen más stratégiát követel, mint a húsz év múlva esedékes nyugdíj kiegészítése. A rövid távú célokhoz alacsony volatilitású eszközök illenek. Ezzel szemben a hosszú távú célok elviselik a nagyobb árfolyam-ingadozást a magasabb potenciális hozam érdekében.
2. Az időtáv szerepe a piacokon
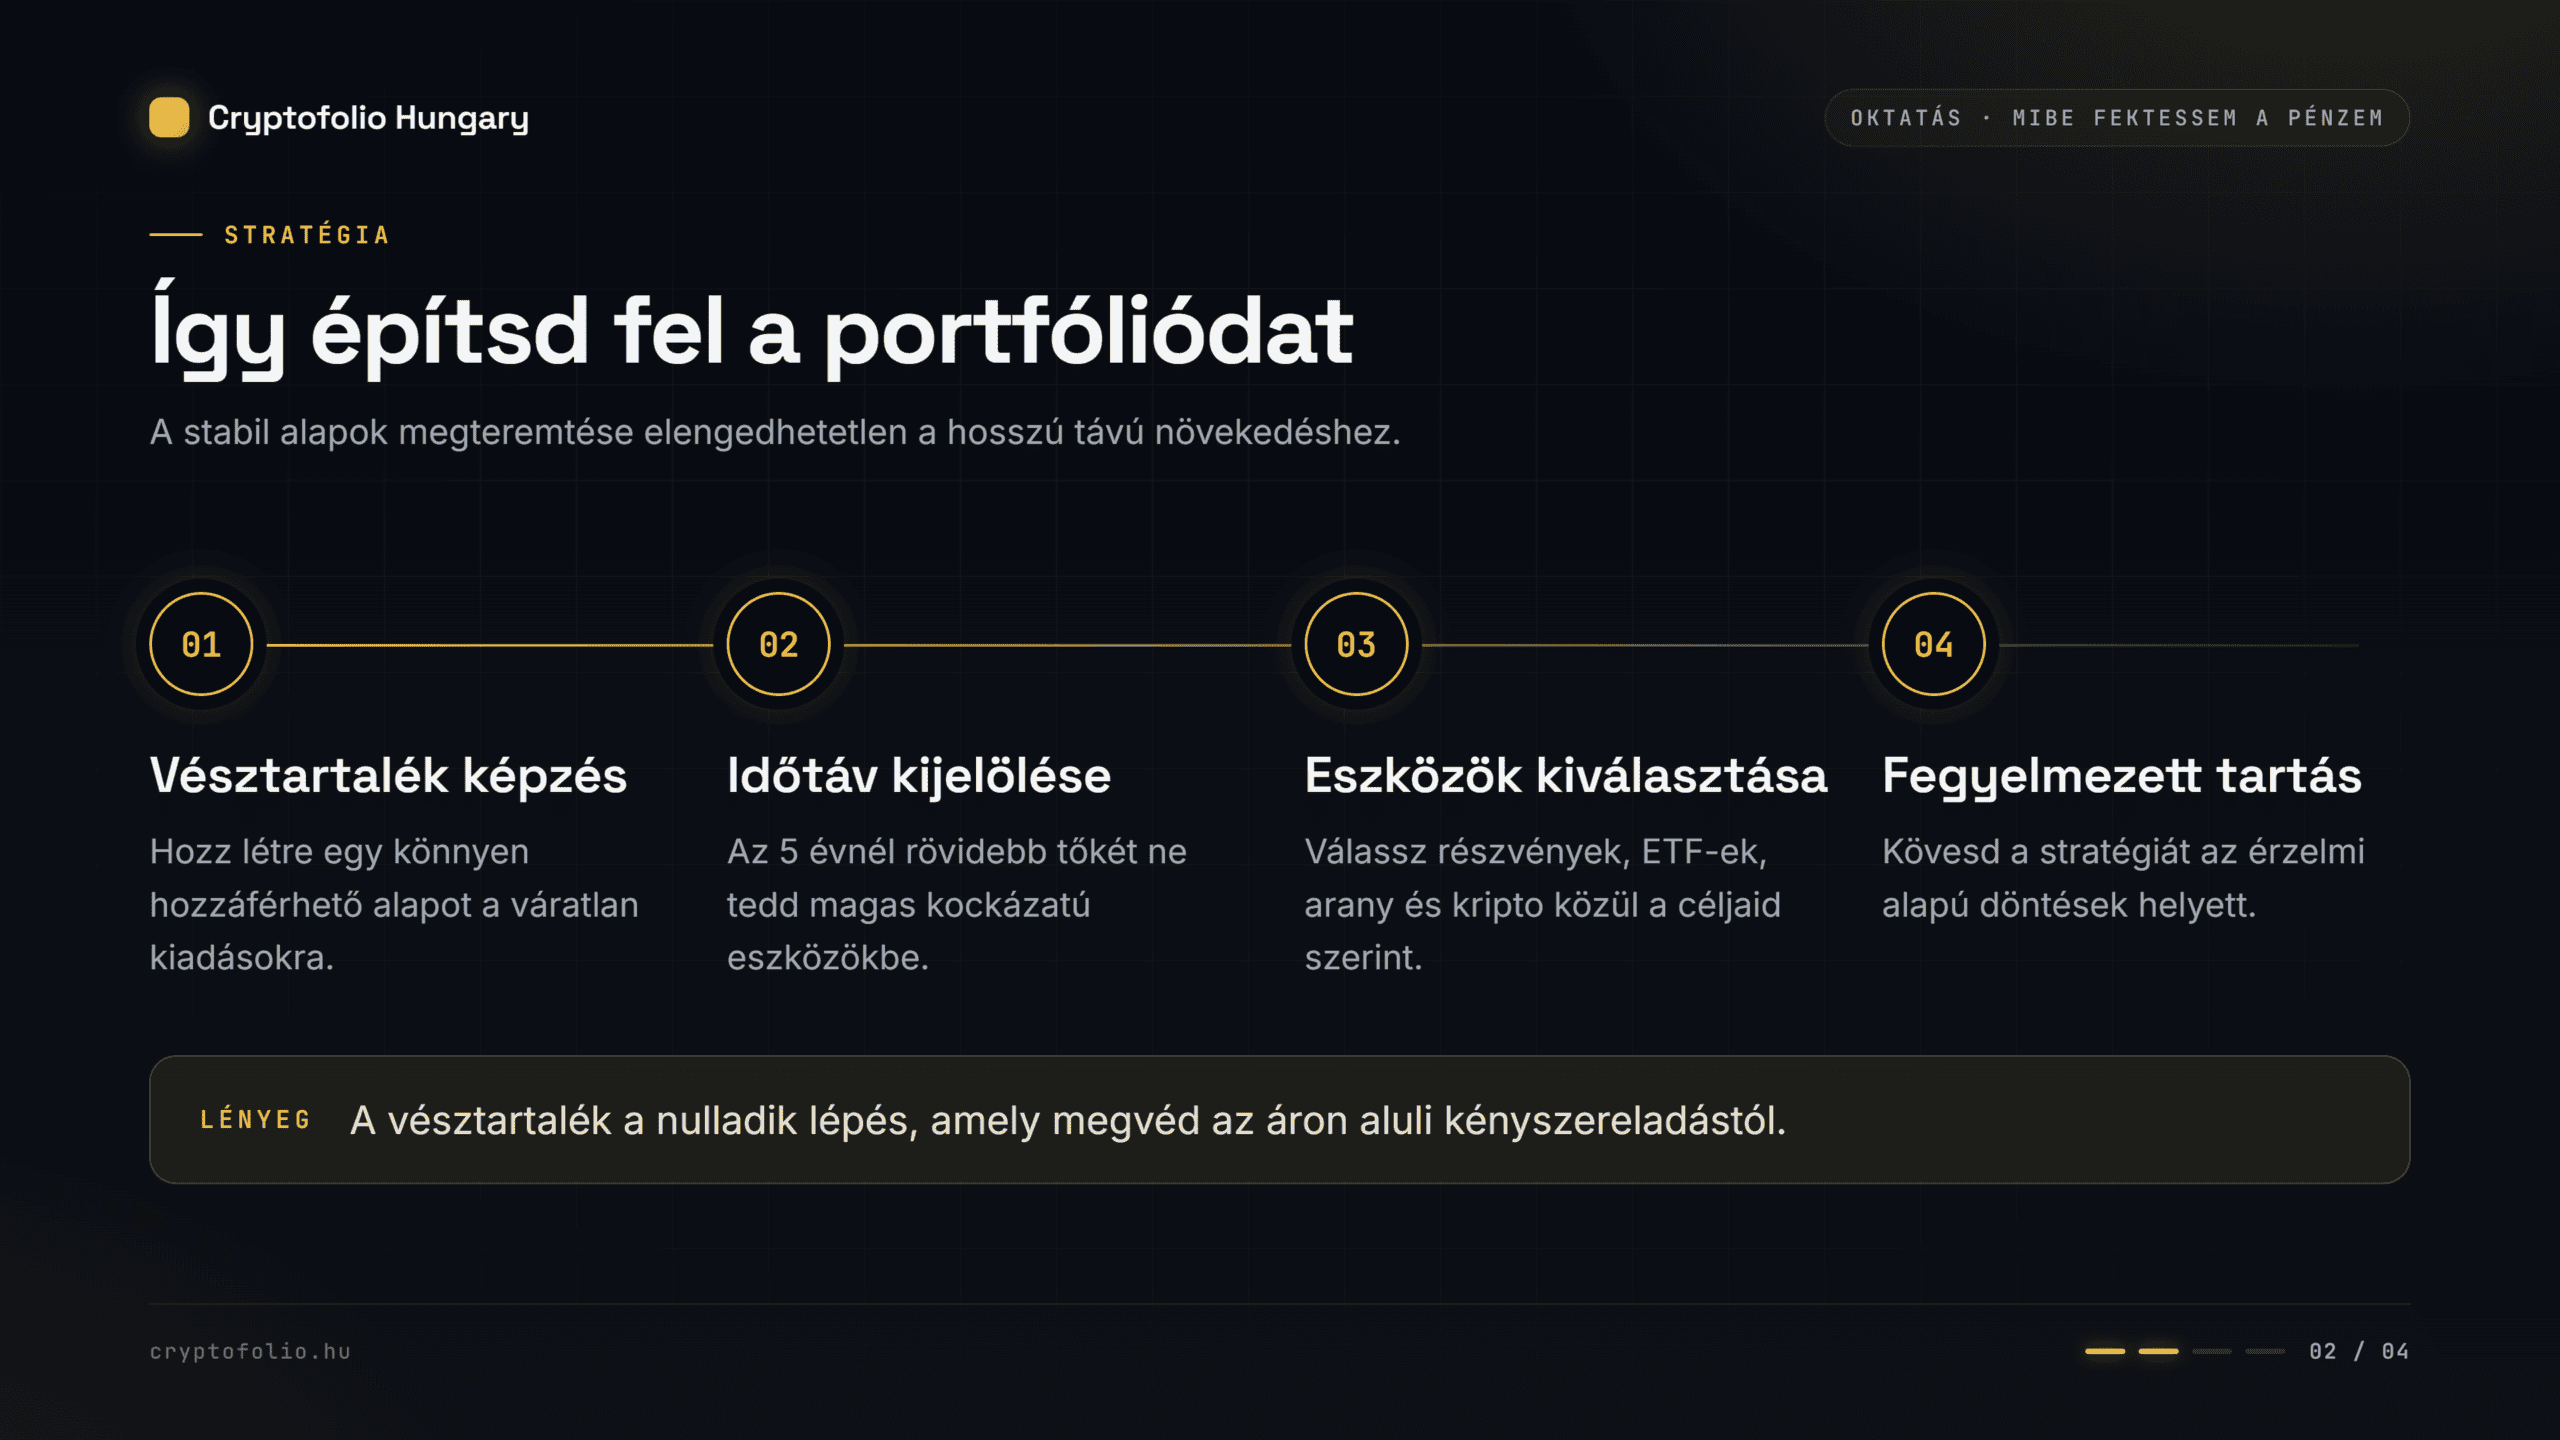
Az időtáv a legerősebb fegyver a kisbefektetők kezében. Évek óta megfigyelhető, hogy minél hosszabb ideig tartunk egy diverzifikált portfóliót, annál kisebb a veszteség valószínűsége. A napi árfolyammozgások zajt jelentenek, míg az évtizedes trendek a fundamentális növekedést tükrözik. Tehát az időtáv drasztikusan csökkenti a kockázatot.
A gyakorlatban ez azt jelenti, hogy az 5 évnél rövidebb időtávra szánt tőkét nem érdemes magas kockázatú eszközökbe helyezni. A kripto piac vagy a részvények jelentős kilengéseket produkálhatnak hetek vagy hónapok alatt. Ugyanakkor egy 10-15 éves horizonton ezek az eszközök képesek hatékonyan felvenni a harcot az inflációval. Az időtáv helyes felmérése tehát a portfólióépítés alapja.
3. A kockázattűrés reális értékelése
A kockázattűrés nem egy elméleti fogalom, hanem a gyakorlati stressztűrő képességed. Sokan túlbecsülik ezt a képességüket egy emelkedő piacon. Azonban az igazi teszt akkor jön el, amikor a portfólió értéke 20-30 százalékot esik. Ha egy ilyen szituációban álmatlan éjszakáid vannak, akkor a portfóliód kockázati szintje túl magas.
Érdemes figyelembe venni a matematikai és a pszichológiai kockázat közötti különbséget. A matematikai kockázat a volatilitás mérőszáma. A pszichológiai kockázat viszont az a hajlam, hogy a legrosszabb pillanatban, pánikból adj el. A megfelelő eszközallokáció segít összehangolni ezt a kettőt, így a befektetés nem válik érzelmi hullámvasúttá.
Melyik a legjobb befektetés – mibe érdemes befektetni jelenleg?
Gyakran elhangzik a kérdés, hogy melyik a legjobb befektetés. A valóságban ilyen nem létezik önmagában. Minden eszközosztálynak megvan a maga szerepe, előnye és hátránya. A titok a különböző elemek megfelelő arányú keverésében rejlik. Nézzük meg a legfontosabb kategóriákat és azok jellemzőit a 2026-os makrogazdasági környezetben.
Hagyományos eszközök: Megtakarítások és a befektetési alap
A legkisebb kockázatot a banki betétek és a fix kamatozású kötvények jelentik. Ezek az eszközök kiszámítható, fix vagy inflációhoz kötött hozamot biztosítanak. A hazai környezetben a 2026 októberi adatok alapján az 5,5 százalékos kamatszint stabil alapot nyújt. Bár a reálhozam (az infláció feletti nyereség) szerényebb lehet, a tőkevédelem maximális.
A befektetési alap egy másik klasszikus megoldás. Ebben az esetben a befektetők pénzét egy alapkezelő gyűjti össze, majd különböző eszközökbe (részvények, kötvények) forgatja. Előnye a kényelem és a diverzifikáció. Hátránya viszont a gyakran magas költségszerkezet. Az aktívan kezelt alapok éves díjai hosszú távon jelentősen csökkenthetik a nettó hozamot. A globális tőkeáramlási adatokat vizsgálva látható, hogy a befektetők egyre inkább az alacsony költségű alternatívák felé fordulnak, amint azt a nemzetközi elemzések is alátámasztják.
Részvények és ETF-ek a portfólióban
A részvények vállalatok tulajdonrészeit testesítik meg. Hosszú távon a részvénypiac történelmileg felülmúlta az inflációt. Két fő módon termelhetnek nyereséget: az árfolyam növekedésével és az osztalékok kifizetésével. Ugyanakkor egyedi részvényeket választani rendkívül kockázatos és időigényes feladat. Egy rosszul menedzselt vállalat részvényei akár teljesen el is értéktelenedhetnek.
Ezt a problémát oldják meg a tőzsdén kereskedett alapok (ETF-ek). Egy ETF egy teljes indexet (például az 500 legnagyobb amerikai vállalatot) követ le automatikusan. Ezzel a módszerrel a kockázat megoszlik a piac egészén. Ráadásul a költségeik töredékei a hagyományos aktív alapokénak. A technológiai szektor fejlődése, különösen az AI-infrastruktúrára fordított globális költések (amelyek 2026-ban elérték a 670 milliárd dollárt), jelentős hajtóerőt biztosítanak ezeknek az indexeknek. A technológiai szektor súlya továbbra is meghatározó a globális indexek összetételében.
A piacok átlátása egyedül nehéz feladat. A MarketMaker tagságban minden egy helyen van: napi Crypto és Makró Stratégia, heti 3 élő adás, 13 kurzus és a 16 hetes mentorprogram. Az első hónap 14 970 Ft (20 000 Ft kedvezmény), utána 34 970 Ft/hó, lemondás 2 kattintással.
Kriptovaluták (Bitcoin) és a digitális arany
A kriptovaluták piaca az elmúlt években intézményesült. A Bitcoin ma már nem csupán egy technológiai kísérlet, hanem egy elismert eszközosztály. Technikai elemzés szemszögéből a Bitcoin árfolyammozgása sajátos ciklusokat ír le, amelyeket a felezési események (halving) és a globális likviditás határoznak meg. A decentralizált természetéből fakadóan ellenáll a hagyományos monetáris hígításnak.
Fontos tisztázni, hogy a kripto piac rendkívül volatilis. Egy medvepiac (csökkenő trend) során a 70-80 százalékos visszaesések sem ritkák. Ezért a portfólión belüli arányát szigorúan kontrollálni kell. A Bitcoin egyfajta „digitális aranyként” funkcionálhat a vagyonépítés során. Az intézményi tőke beáramlása (például a spot ETF-eken keresztül) növeli a piac mélységét.
Fizikai arany és az értékőrzés
Az arany évezredek óta a gazdagság és a stabilitás szimbóluma. Befektetési szempontból a fizikai arany (érmék, rudak) vagy az arany ETF-ek nyújtanak kitettséget. Az arany nem fizet osztalékot és nem termel kamatot. Fő funkciója a portfólió védelme az inflációs sokkok és a geopolitikai válságok idején.
Amikor a hagyományos piacokon pánik uralkodik, a tőke gyakran az aranyba menekül. Bár a reálhozama hosszú távon alacsonyabb lehet a részvényekénél, a diverzifikációs hatása felbecsülhetetlen. Egy jól felépített befektetési stratégiában az arany az a horgony, amely csökkenti a teljes portfólió ingadozását a viharos időkben.
Kockázat és hozam: Számolási példa a gyakorlatban
A „mibe fektessem a pénzem” kérdés megválaszolásához elengedhetetlen a kockázat és a várható hozam kapcsolatának megértése. Magasabb hozamot csak magasabb kockázat vállalásával lehet elérni. Nézzünk egy gyakorlati példát, hogyan osztható meg 1 000 000 forint egy kiegyensúlyozott stratégia mentén.
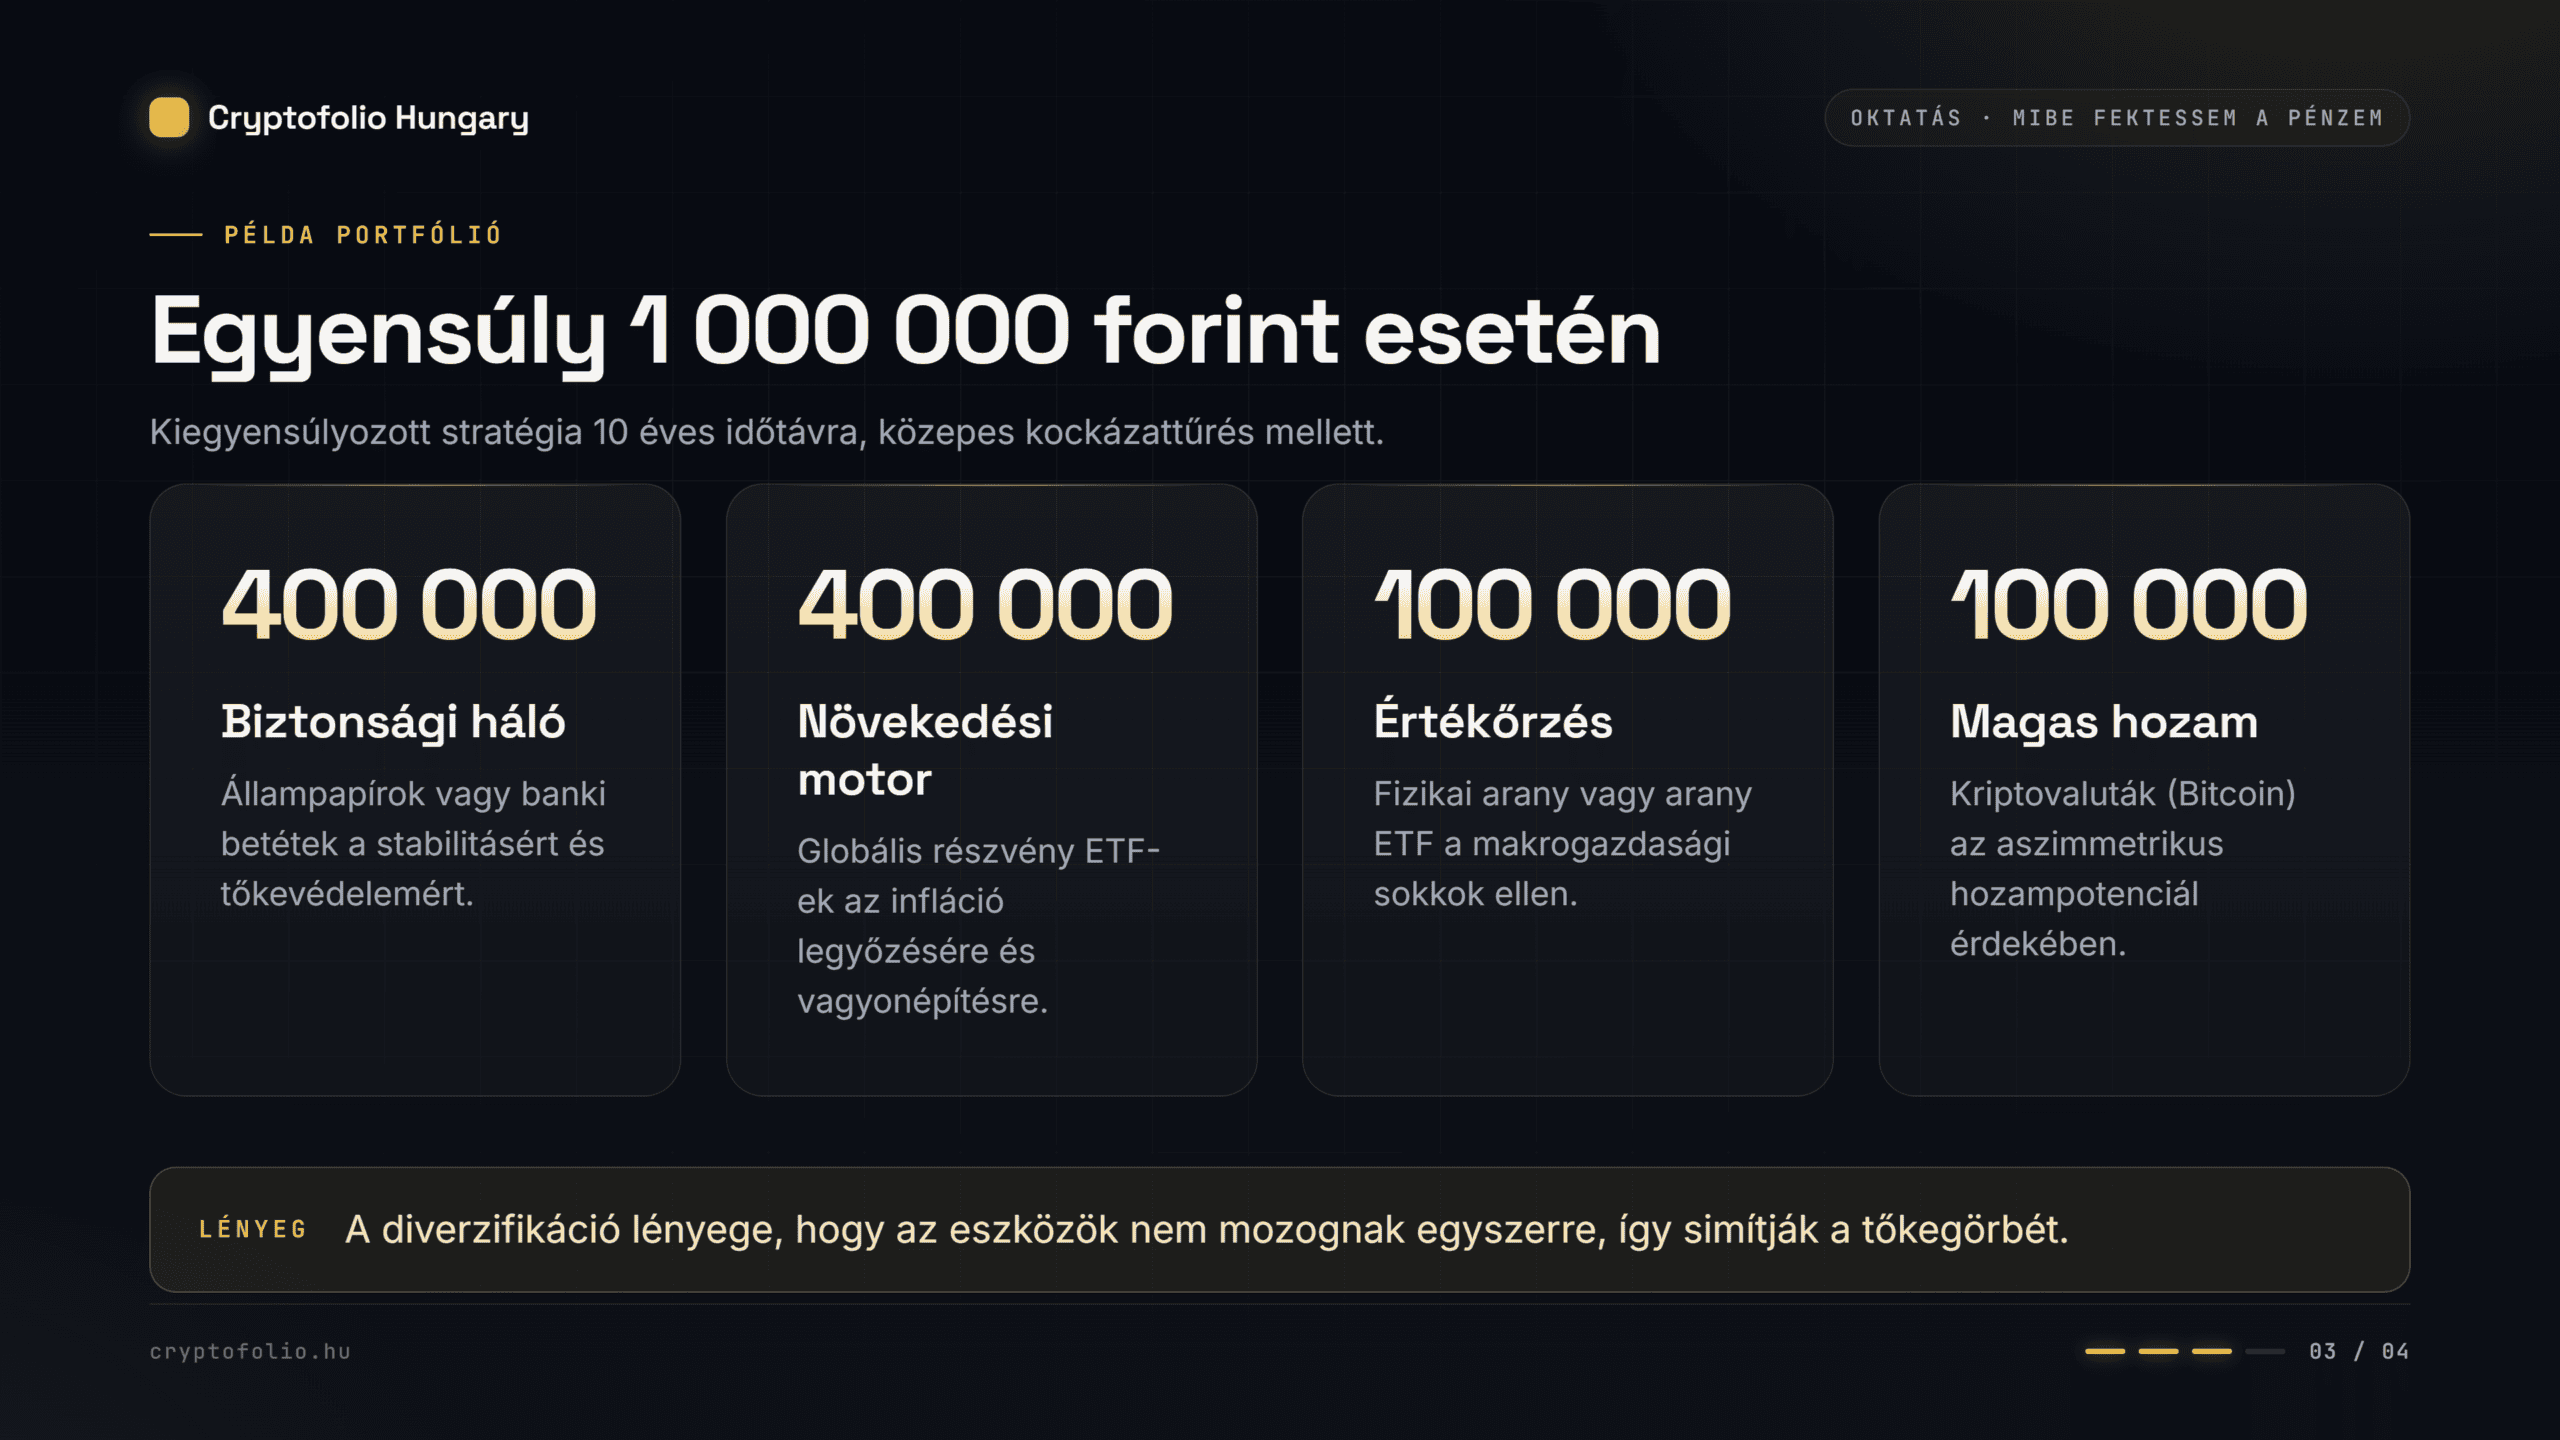
Tegyük fel, hogy a befektető 10 éves időtávban gondolkodik, és közepes kockázattűrő képességgel rendelkezik. A tőke felosztása a következőképpen alakulhat egy elméleti keretben:
- Biztonsági háló (40% – 400 000 Ft): Kötvények vagy banki betétek. Ez a rész biztosítja a stabilitást és a fix kamatot. Ha a piacok esnek, ez az összeg megvédi a portfólió alapját.
- Növekedési motor (40% – 400 000 Ft): Széles körű, globális részvény ETF. Ez a szegmens felelős az infláció legyőzéséért és a vagyon gyarapításáért hosszú távon.
- Alternatív eszközök (10% – 100 000 Ft): Fizikai arany vagy arany ETF. Védelmet nyújt a váratlan makrogazdasági sokkok ellen.
- Magas kockázat / Magas hozam (10% – 100 000 Ft): Kriptovaluták, elsősorban Bitcoin. Ez a kis arányú kitettség jelentős plusz hozamot generálhat anélkül, hogy az egész portfóliót veszélybe sodorná.
Az alábbi táblázat összefoglalja az eszközosztályok jellemzőit és a portfólióban betöltött szerepüket:
| Eszközosztály | Várható Volatilitás | Ajánlott Időtáv | Szerep a Portfólióban |
|---|---|---|---|
| Kötvény / Betét | Nagyon alacsony | 1-5 év | Tőkevédelem, likviditás |
| Részvény ETF | Közepes | 5-15 év | Hosszú távú vagyonépítés |
| Arany | Alacsony / Közepes | 5+ év | Értékőrzés, válságvédelem |
| Kriptovaluta (Bitcoin) | Nagyon magas | 4-10 év | Aszimmetrikus hozampotenciál |
Ez a felosztás természetesen nem minősül befektetési tanácsnak, csupán egy vizuális keretrendszer. A lényeg a diverzifikáció: a különböző eszközök nem mozognak egyszerre ugyanabba az irányba, így simítják a teljes tőkegörbét.
Gyakori hiba vs. helyes megoldás a piacokon
A vagyonépítés során a technikai tudásnál sokszor fontosabb a pénz pszichológiája. A befektetők többsége ugyanazokat a mentális hibákat követi el újra és újra. A leggyakoribb csapda a FOMO (Fear Of Missing Out), vagyis a kimaradástól való félelem. Amikor egy eszköz árfolyama hetek óta meredeken emelkedik, a média és a közösségi oldalak tele vannak sikersztorikkal.

Ilyenkor a tapasztalatlan befektető a csúcson vásárol, mert nem akar lemaradni a gyors profitról. A helyes megoldás ezzel szemben az előre meghatározott stratégia követése. A profik sosem az érzelmeik, hanem a hideg logika alapján döntenek. Ha egy eszköz túlárazottá válik, nem vásárolnak többet, hanem tartják magukat az eredeti allokációs tervhez.
Egy másik gyakori hiba a túlzott aktivitás (overtrading). Sokan azt hiszik, hogy a napi szintű adás-vétellel növelhetik a hozamukat. A valóságban a magas tranzakciós költségek és az adóterhek felemésztik a nyereséget. A helyes megközelítés a passzív tartás és a rendszeres, fegyelmezett újraegyensúlyozás (rebalancing). Ez utóbbi azt jelenti, hogy bizonyos időközönként visszaállítjuk a portfólió eredeti százalékos arányait.
Ha a nulláról kezdenéd, a 2 ingyenes kezdő kurzus (Crypto és Részvény Vagyonépítés 0-ról) bankkártya nélkül az első biztonságos vásárlásodig visz, lépésről lépésre, magyarul.
A makrogazdaság szerepe a döntéshozatalban
A „mibe fektessem a pénzem” kérdésre adott válasz nagyban függ a globális gazdasági környezettől. Az infláció, a kamatdöntések és a likviditási ciklusok mind befolyásolják az eszközárakat. Amikor az infláció magas, a központi bankok kamatot emelnek. Ez általában negatívan hat a részvényekre és a kriptovalutákra, mivel a befektetők a biztonságosabb, magasabb hozamú kötvényeket választják.
Ezzel szemben, amikor a gazdaság lassul és a kamatok csökkennek, a tőke a kockázatosabb eszközök felé áramlik. A CFH elemzői csapata folyamatosan figyeli ezeket a makrogazdasági folyamatokat. A dollár ereje, a munkanélküliségi adatok és a globális likviditás változása mind olyan indikátorok, amelyeket egy tudatos befektető nem hagyhat figyelmen kívül.
A technológiai innováció is átírhatja a játékszabályokat. Az elmúlt években az okos szerződések és a decentralizált pénzügyek (DeFi) megjelenése új lehetőségeket teremtett. Ugyanakkor ezek a területek mélyebb megértést követelnek. A felszínes tudás ezen a piacon gyors tőkevesztéshez vezethet.
2026 közepén a makrogazdasági kép meglehetősen összetett: a globális GDP-növekedés 2,9%-ra lassult, miközben az energiaárak emelkedése – a Brent olaj 100 dolláros szintje – folyamatos inflációs nyomást generál. A tudatos befektető látja, hogy a 3,3%-os hazai infláció mellett a 7%-os FixMÁP vagy az 5,5-6%-os Kincstári Takarékjegy reálhozamot termel. Ugyanakkor a részvénypiacokon már megindult a rotáció a túlfűtött félvezető szektorból az AI értéklánc egyéb területei felé, amit a PMI indexek 50 pont feletti értékei is támogatnak.
- Az arany 5-15%-os súlya a portfólióban védelmet nyújt a geopolitikai feszültségek ellen.
A globális likviditás és a MiCA rendelet 2026. júliusi teljes körű bevezetése új szabályozási keretet ad a kriptoeszközöknek is, ahol a szolgáltatóknak már jelentős saját tőkével (pl. tőzsdéknek 150 000 euróval) kell rendelkezniük.
Befektetés gyakori kérdések (GYIK)
A kezdők és a haladók egyaránt számos kérdéssel szembesülnek az útjuk során. Összegyűjtöttük a legfontosabbakat, hogy tisztázzuk a gyakori félreértéseket.
Mennyi pénzzel érdemes elkezdeni befektetni?
A tanuláshoz és a folyamatok megértéséhez semennyi tőkére nincs szükség. Az edukáció az első lépés. Amikor a gyakorlati megvalósításra kerül a sor, a modern platformoknak köszönhetően már havi néhány tízezer forinttal is el lehet indulni. A lényeg nem a kezdeti összeg nagysága, hanem a rendszeresség. A kamatos kamat elve hosszú távon a kisebb, de folyamatos befizetéseket is jelentős vagyonná duzzasztja.
Melyik a legbiztonságosabb befektetési forma jelenleg?
A legmagasabb fokú tőkevédelmet a banki betétek és a fix kamatozású kötvények biztosítják. Ezeknél az eszközöknél a névérték védett, így a nominális veszteség kockázata minimális. Azonban fontos megérteni, hogy az infláció csendben erodálja a pénz vásárlóerejét. Tehát ami rövid távon biztonságos, az hosszú távon reálérték-csökkenést eredményezhet, ha a hozam nem haladja meg az infláció mértékét.
Milyen adózási szabályok és illetékek vonatkoznak a befektetésekre?
Az adózási környezet folyamatosan változik, ezért mindig a hatályos jogszabályokat kell figyelembe venni. Magyarországon a befektetési hozamokat jellemzően kamatadó és esetenként szociális hozzájárulási adó (szocho) terheli. Ugyanakkor a Tartós Befektetési Számla (TBSZ) használatával ezek a terhek optimalizálhatók, 5 év tartás után pedig teljesen adómentessé tehetők. A kriptovaluták adózása külön kategóriát képez, ahol a nyereség után 15 százalékos személyi jövedelemadót kell fizetni. Személyre szabott adótanácsért minden esetben érdemes könyvelőhöz fordulni.
Hogyan tanulj meg önállóan dönteni?
A pénzügyi tanácsadók hasznosak lehetnek, de a saját tudás a legértékesebb eszköz. Ha te magad érted a piacok működését, nem vagy kiszolgáltatva mások érdekeinek. A régi típusú elméleti kurzusok és a szétszórt YouTube-videók gyakran csak összezavarják a kezdőket. Egy strukturált, gyakorlatias mentorprogram sokkal hatékonyabb utat kínál.
A tanulási folyamat során a legfontosabb a kritikus gondolkodás elsajátítása. Soha ne fogadj el egy információt készpénznek csak azért, mert egy „guru” mondta egy Telegram-csoportban. Minden állítás mögött keresd a logikát és az adatokat. A sikeres befektetők nem a jövőt jósolják meg, hanem valószínűségekkel dolgoznak és kezelik a kockázatokat.
A naplózás egy másik elengedhetetlen szokás. Ha minden döntésedet és annak okát feljegyzed, idővel kirajzolódnak a mintázatok. Látni fogod, mikor hoztál jó döntést a megfelelő okból, és mikor volt egyszerűen csak szerencséd. Ez a folyamatos visszacsatolás a fejlődés záloga a pénzügyi piacokon.
A 2026-os piaci környezetben az önálló döntéshozatal alapja a tudatos portfólióépítés, ahol az eszközallokáció és a diverzifikáció nem csak üres szavak, hanem a túlélés zálogai. Egy 1 millió forintos alaptőke már tökéletesen alkalmas arra, hogy ne egyetlen lapra tegyél fel mindent. A gyakorlatban ez azt jelenti, hogy a tőkéd egy részét alacsony költségű, 0,1% alatti díjazású indexkövető ETF-ekbe irányítod, míg a biztonsági tartalékot alacsony kockázatú, likvid eszközökben (betét, rövid futamidejű kötvény) tartod. A döntési folyamatod során mindig vizsgáld meg a számokat: ha például egy fix kamatozású eszköz 6%-os kamatot kínál, hasonlítsd össze a globális részvénypiacok, például az S&P 500 várható hozamával és kockázatával.
Amikor azon gondolkozol, hogy mibe fektessem a pénzem, érdemes a profik módszertanát követni: vezess egy egyszerű táblázatot a várható hozamokról és a költségekről. A 2026-os adatok alapján egy négy ETF-ből álló, diverzifikált kosár 4,4%-os negyedéves hozamot is hozhatott, miközben a költségek töredékei a hagyományos alapok 1,5-6%-os díjainak. A lépések egyszerűek: 1. Határozd meg a kockázattűrő képességed. 2. Válassz ki 3-4 különböző eszközosztályt. 3. Automatizáld a befektetéseidet, és negyedévente vizsgáld felül az arányokat a piaci változások fényében.
Összefoglalás és befektetés blog ajánló
A „mibe fektessem a pénzem” dilemmára adott válasz egy folyamat, nem pedig egy egyszeri esemény. A célok meghatározása, az időtáv kijelölése és a kockázattűrés felmérése adja meg az alapot. Erre az alapra építkezve választhatod ki a megfelelő eszközöket: a betéteket és a kötvényeket a biztonságért, a részvényeket a növekedésért, a kriptovalutákat és az aranyat pedig a diverzifikációért.
A makrogazdasági környezet megértése segít abban, hogy ne érjenek váratlanul a piaci ciklusok fordulópontjai. Az edukációba fektetett idő és energia a legmagasabb hozamú befektetés, amit valaha tehetsz. Ha további mélyebb elemzésekre vágysz, érdemes rendszeresen olvasni egy hiteles befektetés blog bejegyzéseit, ahol a friss trendeket és stratégiákat boncolgatják.
Nem tippet adunk, hanem megtanítjuk, hogyan dönts magad: Nagy János 16 hetes mentorprogramja, napi elemzések saját chartokkal, 13 saját indikátor és AI kereskedési napló, egy saját magyar platformon. Nézd meg belülről: az első hónap 14 970 Ft a 34 970 Ft helyett, utána 34 970 Ft/hó, lemondás 2 kattintással.
Fontos: ez a cikk oktatási célú tájékoztatás, nem befektetési tanács és nem egyedi vételi vagy eladási ajánlás. A crypto eszközök árfolyama erősen ingadozik, a befektetett pénz egy része vagy egésze elveszhet. Minden döntést te hozol meg, saját felelősségedre.
Ezek is érdekelhetnek
Összes cikk
Kripto befektetési stratégiák: hosszú táv vagy aktív kereskedés?
A kripto befektetési stratégiák 2026-ban alapvetőek a tudatos vagyonépítéshez. Építs stabil portfóliót profi módszerekkel és kerüld el a piaci csapdákat. Olvasd el!
Befektetési lehetőségek 2026-ban: hogyan szűrd ki a valódiakat
Melyek a legjobb befektetési lehetőségek ma? Részvények, ETF-ek és kriptovaluták átfogó útmutatója a sikeres vagyonépítéshez. Olvasd el cikkünket most!
Befektetési portfólió minta helyett: így építs saját rendszert
Egy sablonos befektetési portfólió minta ma már nem elég. Ismerd meg a 60/40-es modell hibáit, a kripto és RWA szerepét. Olvasd el és építs saját rendszert!