Befektetési tanácsadó helyett? Miért legyél a saját tanácsadód, és hogyan segítünk ebben
Tudj meg mindent arról, mikor éri meg egy befektetési tanácsadó, és hogyan veheted saját kezedbe a pénzügyeidet egy bizonyított rendszerrel.
Tartalomjegyzék 8 rész
- Kiknek segít egy befektetési tanácsadó? Magánszemélyeknek és vállalkozásoknak
- Négy lépés az első konzultációtól a működő portfólióig
- Miért jobb, ha te magad értesz a pénzedhez?
- A saját tanácsadód lenni: tudás, rendszer és napló
- Biztonság és szakértelem: Intézményi gondolkodásmód a mindennapokban
- Átlátható díjazás rejtett költségek nélkül a tanulásban
- Gyakori kérdések a befektetési tanácsadásról
- Összefoglalás: Kezdjük el közösen a vagyonépítést!
Mi a különbség egy befektetési tanácsadó és a saját döntés között? A tanácsadó egy kész tervet ad a vagyonod kezelésére, míg a saját tudás teljes kontrollt biztosít. Ha magad értesz a piacokhoz, nem vagy kiszolgáltatva mások érdekeinek. Cikkünk megmutatja, mikor melyik út a racionális választás a pénzügyi szabadság felé.
Kiknek segít egy befektetési tanácsadó? Magánszemélyeknek és vállalkozásoknak
A hagyományos pénzügyi világban a befektetési tanácsadó szerepe évtizedek óta meghatározó. Egy professzionális szakember feladata, hogy felmérje az ügyfél vagyoni helyzetét, céljait, és ezek alapján egy személyre szabott portfóliót alakítson ki. Tapasztalataink szerint sokak számára ez az első lépés a tudatos vagyonépítés felé, hiszen egy külső szakértő segíthet átlátni a bonyolult pénzügyi termékek útvesztőjét. Szakmai körökben jól ismert, hogy a megfelelő eszközallokáció drasztikusan csökkentheti a kezdeti kockázatokat.
Ugyanakkor fontos tisztázni a fogalmakat. A piacon számos szereplő nevezi magát szakértőnek, de a tevékenységük mögötti ösztönzők jelentősen eltérhetnek. Egy banki ügyintéző jellemzően a saját intézménye termékeit kínálja, míg egy független befektetési tanácsadó elméletileg az egész piac kínálatából válogathat. Ennek ellenére a függetlenség sok esetben csak illúzió, ha a háttérben rejtett jutalékrendszerek működnek. Ezért elengedhetetlen, hogy tisztában legyünk a pénzügyi tanácsadás ára és a kapott érték közötti aránnyal.
Piaci adatok alapján a lakossági megtakarítók jelentős része még mindig információhiányban szenved. Sokan tartják a pénzüket készpénzben vagy alacsony kamatozású folyószámlákon, kitéve azt az infláció pusztító hatásának. Ilyen esetekben egy etikus pénzügyi tanácsadó valódi értéket teremthet azzal, hogy kimozdítja az ügyfelet a holtpontról. Továbbá a bonyolultabb élethelyzetek, mint például egy nagyobb cégeladás vagy egy összetett öröklési folyamat, valóban megkövetelhetik egy dedikált szakember bevonását, aki átlátja a jogi és adózási struktúrákat.
A díjazási modellek: jutalék vagy fix díj?
A befektetési tanácsadás világában a legkritikusabb pont a díjazás kérdése. Alapvetően két fő modell létezik, amelyek alapjaiban határozzák meg a tanácsadó és az ügyfél viszonyát. Az első a jutalékalapú rendszer, ahol a szolgáltatás látszólag ingyenes, valójában azonban a közvetített termékek (például biztosítások, befektetési alapok) rejtett költségeiből tartják fenn magukat. Ezzel szemben a fix díjas, óradíj alapú tanácsadás transzparens, hiszen pontosan tudod, mennyit fizetsz a szakértelemért, és a tanácsadó nem érdekelt egy adott termék eladásában.

Nézzünk egy konkrét számolási példát, amely rávilágít a rejtett költségek hatására. Tegyük fel, hogy 10 000 000 forintot szeretnél befektetni egy 10 éves időtávra. Ha a piac átlagosan évi 8 százalékot hoz, de a közvetített befektetési alap éves alapkezelési díja (TER) 2 százalék, míg egy saját magad által vásárolt indexkövető alapé csupán 0,2 százalék, a különbség drámai lesz.
| Paraméter | Hagyományos alap (2% költség) | Saját portfólió (0,2% költség) |
|---|---|---|
| Induló tőke | 10 000 000 Ft | 10 000 000 Ft |
| Nettó éves hozam | 6% (8% – 2%) | 7,8% (8% – 0,2%) |
| Záró egyenleg (10 év múlva) | 17 908 476 Ft | 21 193 627 Ft |
| Elveszített potenciális vagyon | – 3 285 151 Ft | 0 Ft |
Szemléltető számítás feltételezett, évi 8%-os bruttó hozammal; nem előrejelzés.
Amint a táblázatból jól látható, a látszólag apró, 1,8 százalékos költségkülönbség egy évtized alatt több mint 3,2 millió forint veszteséget okoz a kamatos kamat hatása miatt. Következésképpen a „díjmentes” befektetési tanácsadó hosszú távon a legdrágább megoldás lehet. Éppen ezért egyre többen döntenek úgy, hogy a költséges közvetítők helyett a saját kezükbe veszik az irányítást, és inkább a saját edukációjukba fektetnek.
Négy lépés az első konzultációtól a működő portfólióig
Amikor valaki egy professzionális pénzügyi tanácsadóhoz fordul, a folyamat jellemzően egy jól strukturált útvonalat követ. Ennek a logikának a megértése azért is hasznos, mert ha úgy döntesz, hogy a saját magad tanácsadója leszel, ugyanezeket a lépéseket kell végrehajtanod, csak immár önállóan. Az első lépés mindig a pénzügyi diagnózis. Ilyenkor a szakember felméri a bevételeket, kiadásokat, meglévő hiteleket és a likvid tartalékokat. E nélkül a lépés nélkül bármilyen befektetés megkezdése felelőtlenség lenne.
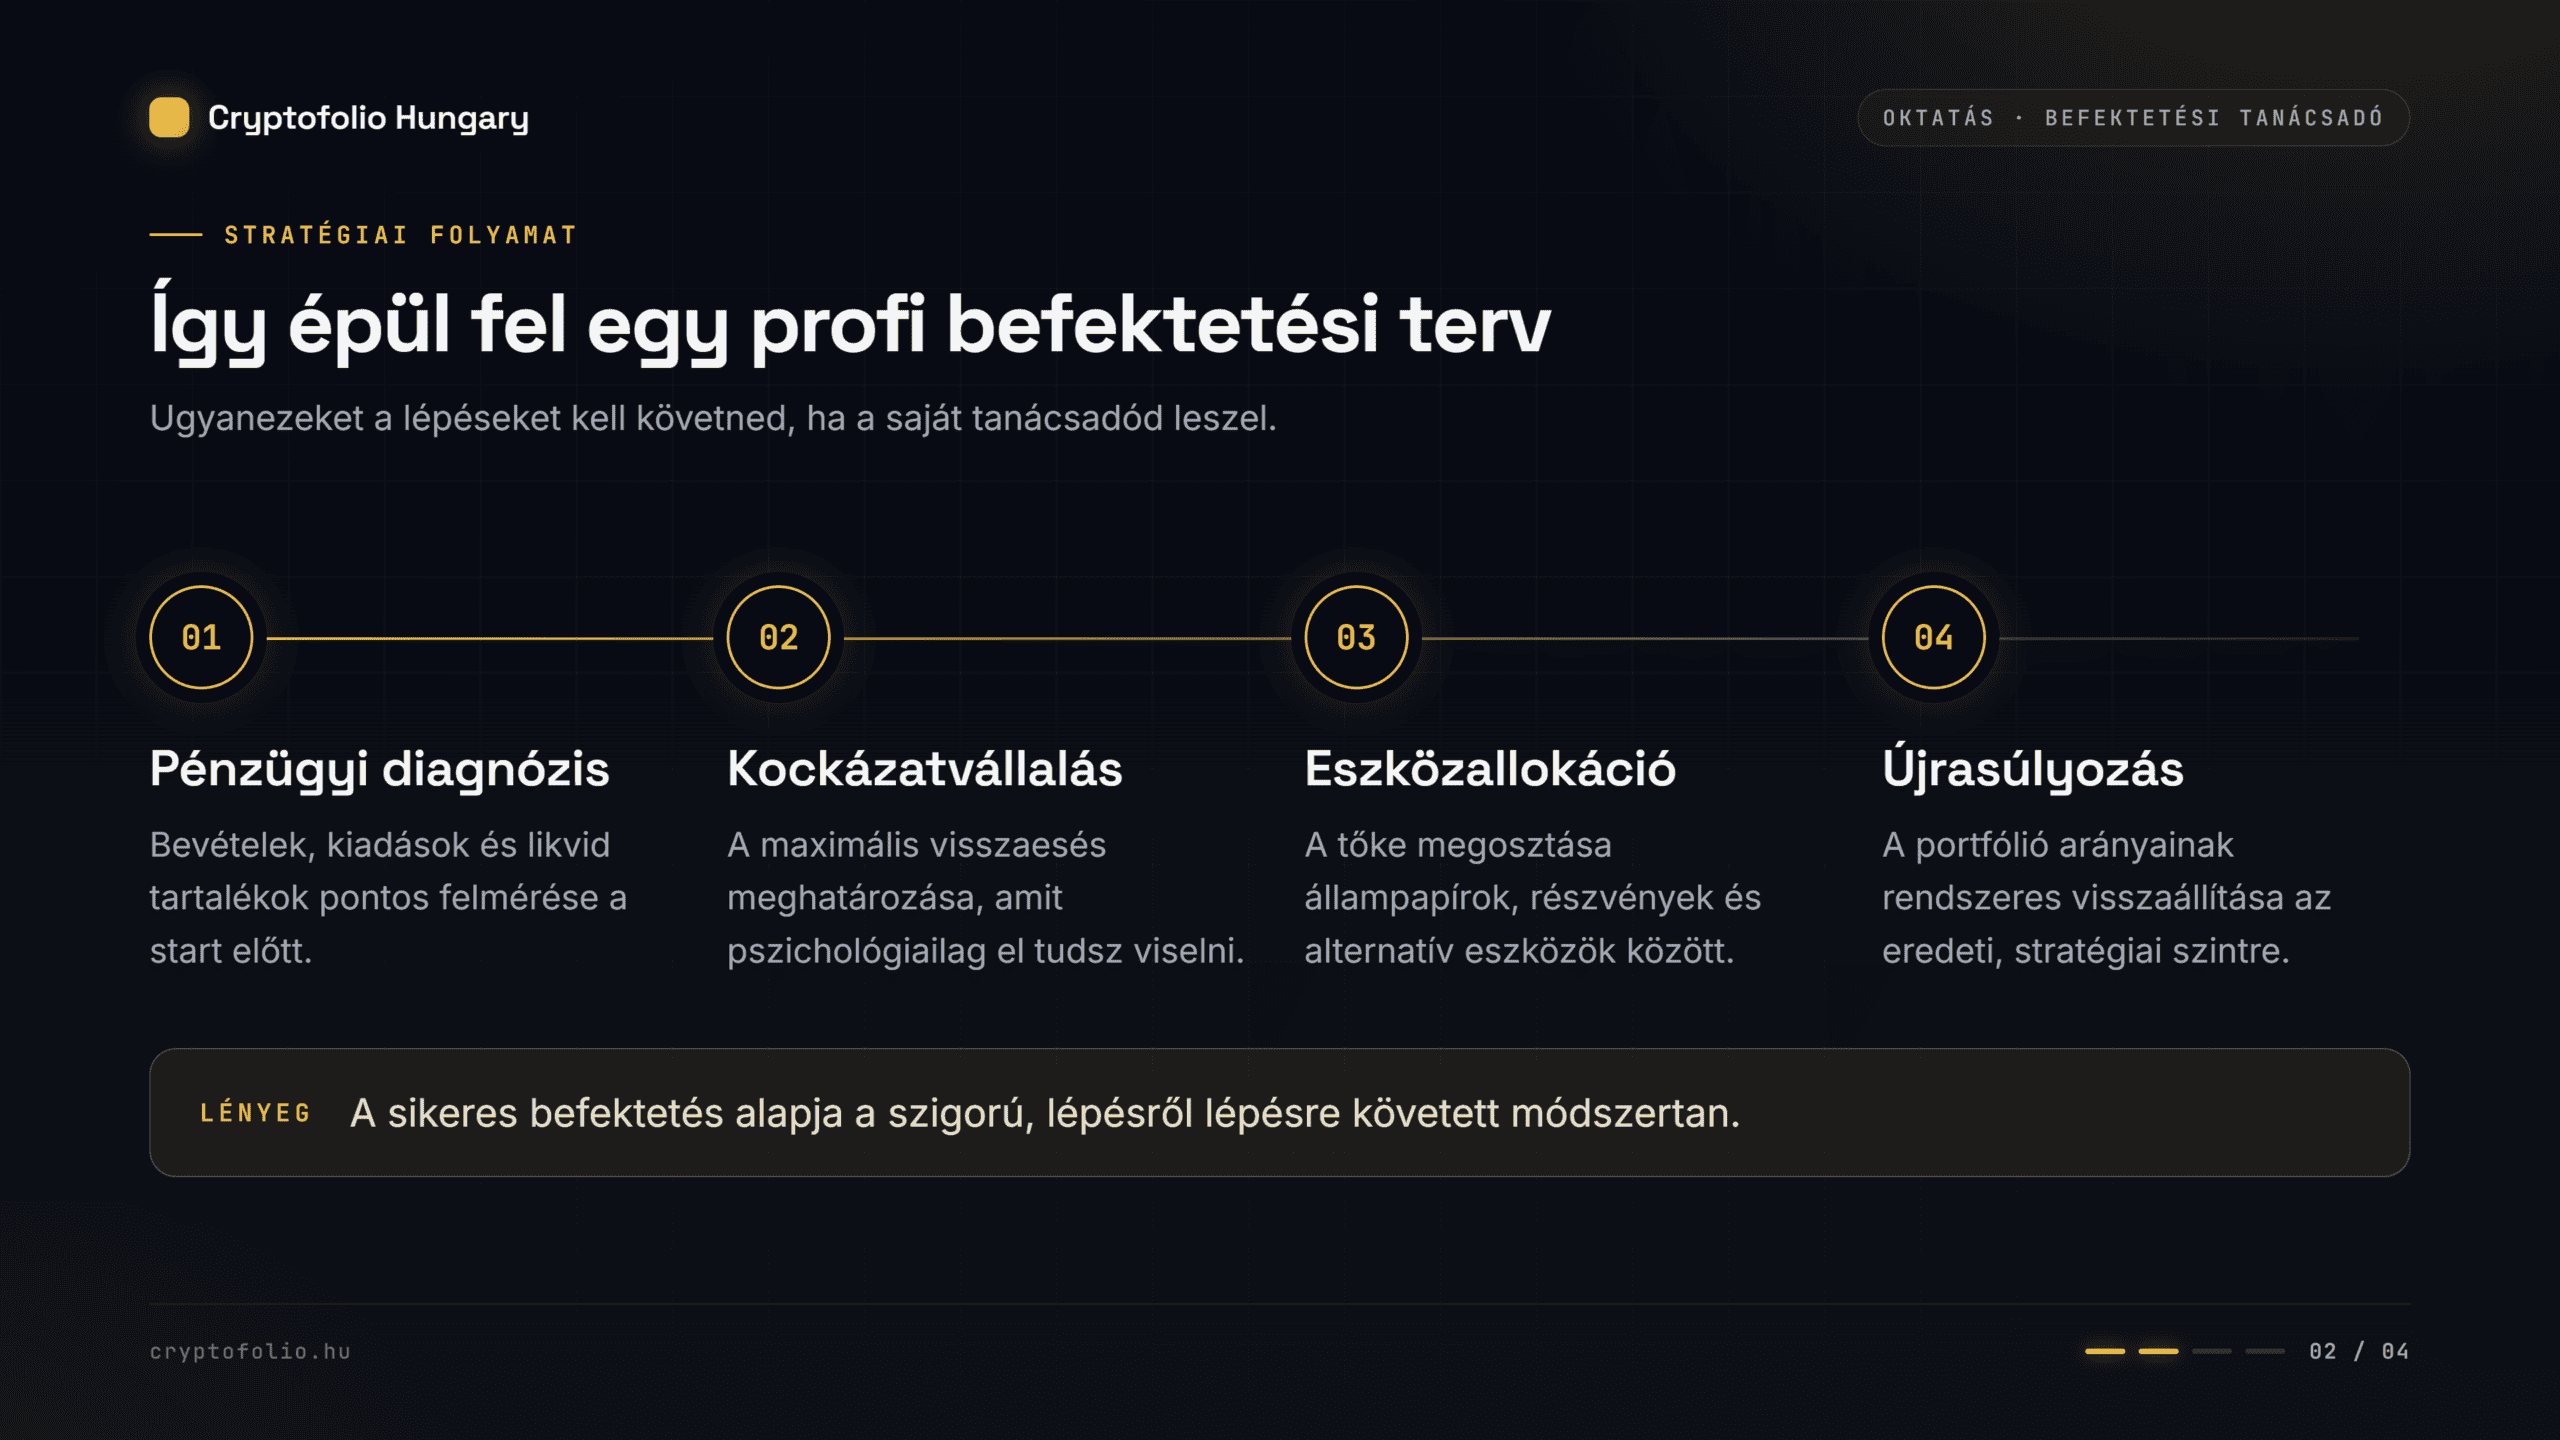
A második fázis a kockázatvállalási hajlandóság felmérése. Egy jó befektetési tanácsadó sosem ajánl olyan portfóliót, amely miatt az ügyfél nem tud nyugodtan aludni. Meg kell határozni az időtávot és azt a maximális visszaesést (drawdown), amit a befektető pszichológiailag el tud viselni. Sokan túlbecsülik a saját toleranciájukat a bikapiacokon, és pánikba esnek az első komolyabb korrekciónál. Ezért a reális önismeret elengedhetetlen a sikerhez.
Ezt követi a harmadik lépés, a tényleges eszközallokáció kialakítása. Itt dől el, hogy a tőke mekkora része kerül biztonságos állampapírokba, globális részvényekbe, vagy éppen alternatív eszközökbe. Végül a negyedik lépés a folyamatos utánkövetés és az újrasúlyozás. A piacok folyamatosan változnak, így a portfólió arányai idővel eltolódnak. A tanácsadó feladata, hogy ezeket az arányokat rendszeresen visszaállítsa az eredeti, stratégiai szintre, megvédve az ügyfelet a túlzott kitettségtől.
Miért jobb, ha te magad értesz a pénzedhez?
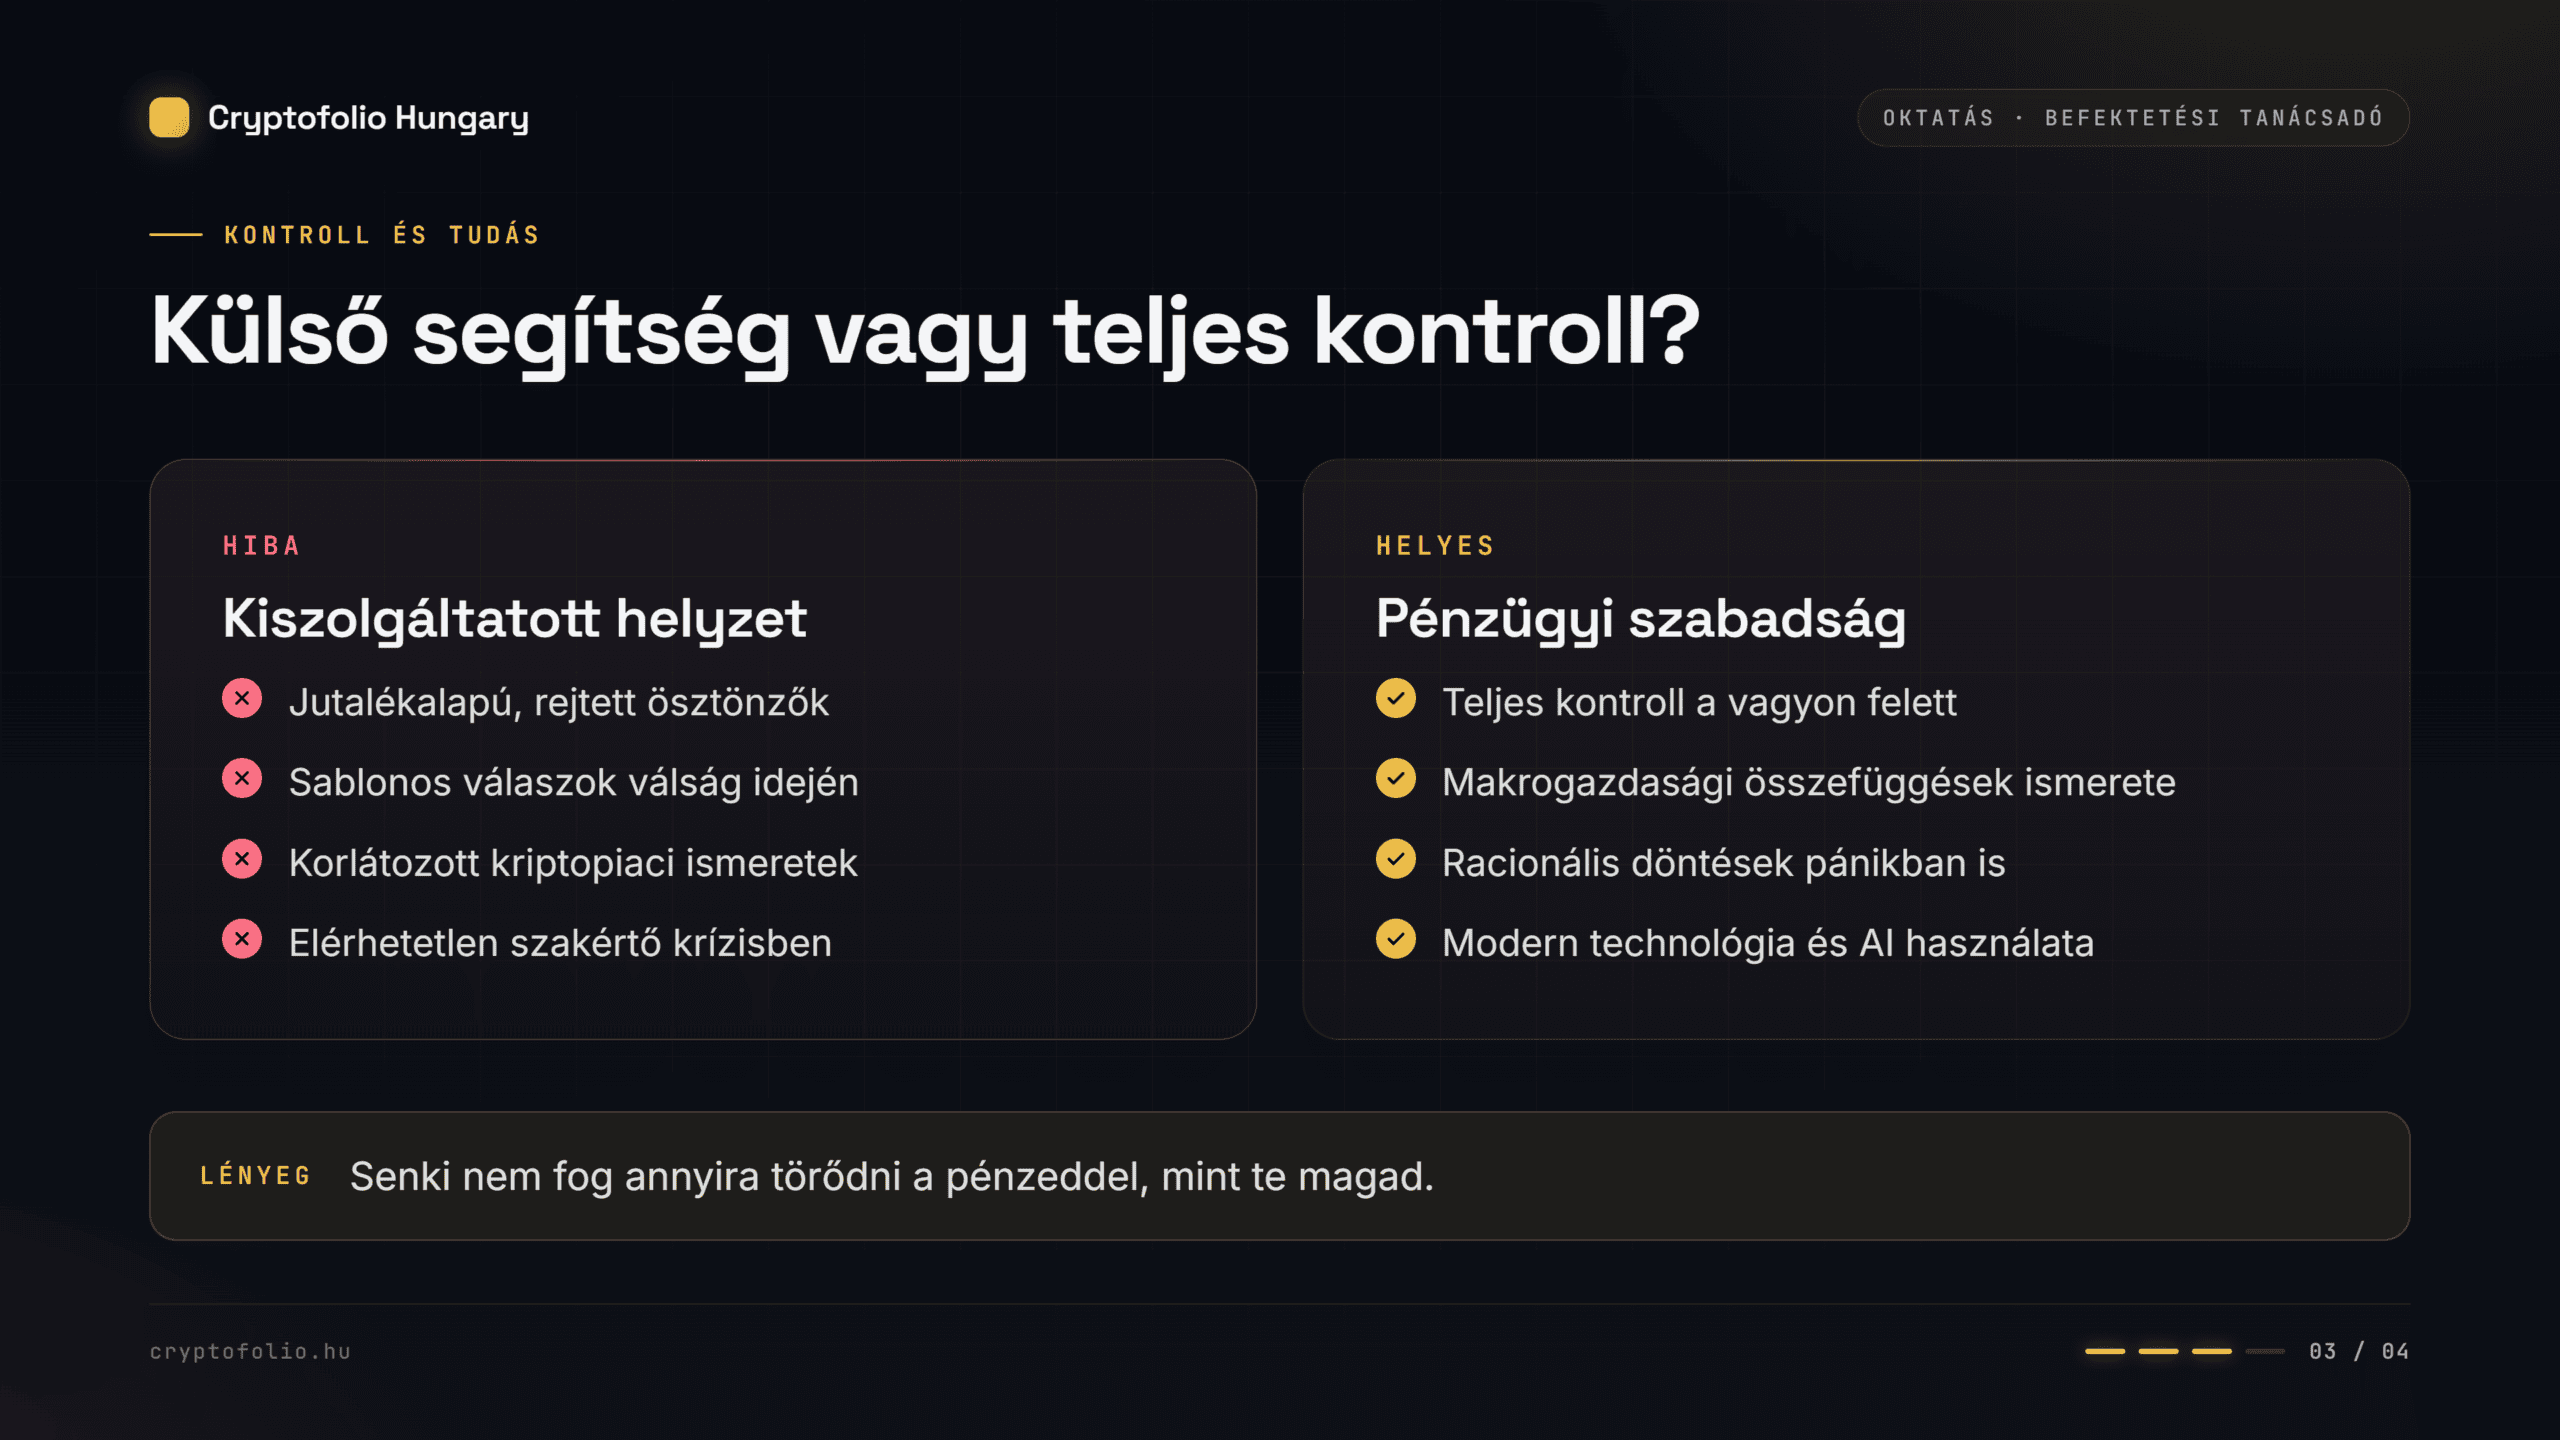
Bár a fenti folyamat logikusnak tűnik, a valóságban a hagyományos befektetési tanácsadásnak komoly korlátai vannak. A legfőbb probléma, hogy senki sem fog annyira törődni a te pénzeddel, mint te magad. Amikor a piacok nyugodtak, a passzív stratégiák jól működnek. Azonban krízishelyzetekben, amikor a volatilitás megnő, egy külső szakértő gyakran elérhetetlen, vagy csupán sablonos „tartsd a pozíciót” válaszokat ad. Ezzel szemben, ha te magad érted a makrogazdasági összefüggéseket, racionális döntéseket hozhatsz a pánik közepette is.
A modern pénzügyi technológiák megjelenése ráadásul demokratizálta a piacokat. Sokan egy egyszerű applikáción, például a Revolut felületén kezdenek el ismerkedni a részvényekkel vagy a devizákkal. Bár a könnyű hozzáférés pozitívum, tudás nélkül ez gyakran csak szerencsejáték. A kriptovaluták térnyerésével ez a tendencia még inkább felerősödött. A Bitcoin (BTC) és az okosszerződés-platformok világa teljesen új dinamikát hozott a befektetésekbe. A kripto tanácsadó mint szakma még gyerekcipőben jár, és a legtöbb hagyományos pénzügyi tanácsadó egyszerűen nem rendelkezik elegendő tudással ezen a területen.
A blokklánc (Blockchain) technológia és a decentralizált pénzügyek (DeFi) megértése ma már nem csupán a technológiai rajongók kiváltsága, hanem a modern vagyonépítés szerves része. Aki ezen a területen is magabiztosan akar dönteni, annak először az alapokat kell rendbe tennie: a kripto befektetés kezdőknek útmutatónk ebben segít, mielőtt bármibe pénzt tennél.
Valós piaci forgatókönyv: Amikor a piac zuhanni kezd
Képzelj el egy olyan szituációt, amikor a globális piacokon hirtelen likviditási hiány lép fel. A részvényindexek napok alatt 10 százalékot, míg a kriptopiac 20-30 százalékot esik. Mit tesz egy átlagos befektető? Érzelmi alapon, félelemből elad a mélyponton. Mit tesz egy befektetési tanácsadó? Valószínűleg azt javasolja, hogy ne csinálj semmit, várj. De mit tesz az, aki a saját tanácsadója, és rendelkezik egy bevált rendszerrel?
Technikai elemzés szemszögéből az önálló befektető előveszi a kereskedési naplóját és a stratégiáját. Megvizsgálja a makrogazdasági mutatókat, a dollár index (DXY) mozgását, és megnézi a likviditási adatokat. Tudja, hogy a korrekciók a piaci ciklusok természetes velejárói. Mivel előre meghatározott szintekkel rendelkezik, nem esik pánikba. Sőt, ha a stratégiája engedi, a mélyponton lévő, alulárazott eszközökből vásárol, kihasználva a tömeges félelmet. Ez a fajta intézményi gondolkodásmód az, ami hosszú távon megkülönbözteti a nyerteseket a vesztesektől.
A saját tanácsadód lenni: tudás, rendszer és napló
Ahhoz, hogy sikeresen navigálj a piacokon külső segítség nélkül, három alapvető pillérre van szükséged: átfogó tudásra, egy tesztelt rendszerre és egy objektív naplóra. A tudás megszerzése ma már nem akadály, hiszen végtelen mennyiségű információ érhető el az interneten. A probléma pontosan ez: a végtelen zaj. A kezdők gyakran elvesznek a YouTube-guruk, a Telegram-csoportok és a nemzetközi pénzügyi elemzések ellentmondásos tengerében. A sikeres befektetéshez nem több információra, hanem szűrt, releváns adatokra és egy tiszta irányra van szükség.

A rendszer az a keret, amelybe a tudásodat beilleszted. Egy jó rendszer meghatározza, hogy mikor lépsz be egy pozícióba, mekkora kockázatot vállalsz, és mikor zárod a kereskedést (akár nyereségben, akár veszteségben). A rendszer hiánya vezet a kapkodáshoz és a FOMO (Fear Of Missing Out) érzéséhez. Évek óta megfigyelhető, hogy azok a kereskedők, akik ragaszkodnak a szabályaikhoz, sokkal konzisztensebb eredményeket érnek el, mint azok, akik az intuícióikra hagyatkoznak.
A harmadik elem a napló. A kereskedési napló a saját, személyes befektetési tanácsadód. Ha minden döntésedet, annak okát és az érzelmi állapotodat rögzíted, idővel felismered a saját hibáidat. Látni fogod, hogy a veszteségeid nagy része valószínűleg a türelmetlenségből vagy a szabályok áthágásából fakad. A naplózás kényszerít az önreflexióra, ami a fejlődés legfontosabb motorja a pénzügyi piacokon.
A MarketMaker tagságban minden egy helyen van: napi Crypto és Makró Stratégia, heti 3 élő adás, 13 kurzus és a 16 hetes mentorprogram. Az első hónap 14 970 Ft, bármikor lemondható.
Biztonság és szakértelem: Intézményi gondolkodásmód a mindennapokban
A kamatdöntések alapvetően befolyásolják a hitelek árát és a gazdaság likviditását. Ezt hívjuk makrogazdasági környezetnek. A makró megértése nélkül a kripto- vagy részvénypiacon való navigálás olyan, mintha bekötött szemmel vezetnél. Ezért kiemelt figyelmet fordítunk arra, hogy te is átlásd ezeket az összefüggéseket.
A Makró Stratégia keretében naponta elemezzük a kamatpályákat, az inflációs adatokat és a dollár erejét. Ez nem egy száraz, egyetemi szintű közgazdaságtan, hanem kőkemény gyakorlat: mit jelentenek a globális makrogazdasági jelentések a te portfóliódra nézve? Ha a Fed szigorít, a kockázatos eszközök (mint a Bitcoin vagy a technológiai részvények) nyomás alá kerülnek. Ha ezt előre látod, nem ér meglepetésként az árfolyamok esése, és időben tudod menedzselni a kockázataidat.
Emellett a napi Crypto Stratégia saját chartokkal és konkrét szintekkel mutatja meg, hogy mit figyelünk a piacon és miért. Fontos hangsúlyozni: oktatási és elemzési szolgáltatás vagyunk. Nem adunk tippet, szignált, vételi vagy eladási jelzést, és nem ígérünk hozamot. A célunk az, hogy megmutassuk az intézményi gondolkodásmódot, amelyet Nagy János több mint 10 év piaci tapasztalata és a pénzügyi piacok egy 30+ éves veteránjának mentorálása során sajátított el. A döntés és a felelősség mindig a tiéd marad.
A technológia és az emberi tényező találkozása
A saját rendszered felépítésében a modern technológia hatalmas segítséget nyújt. A Cryptofolio platformján – amely egy saját fejlesztésű, magyar nyelvű felület, nem pedig egy átlagos Discord szerver – 18 különböző eszközt integráltunk. Köztük olyan AI eszközöket, amelyek forradalmasítják a tanulást és az elemzést. Az AI chart elemző képes bármilyen kripto, részvény vagy deviza pár idősíkját pillanatok alatt, magyar nyelven kielemezni.
A kereskedési napló AI értékeléssel pedig objektív visszajelzést ad a saját döntéseidről, amilyet ritkán kapsz bárkitől. Kiszámolja a tőkegörbédet, elemzi a statisztikáidat, és az AI coach rámutat azokra a pontokra, ahol eltértél a stratégiádtól. Továbbá a 13 saját TradingView indikátor magyar leírással közvetlenül a saját TradingView-fiókodba kerül, a Ciklus index pedig 0-tól 100-ig mutatja a piac hangulatát és fázisát.
Átlátható díjazás rejtett költségek nélkül a tanulásban
Sokan felteszik a kérdést: miért fizessek az oktatásért, ha az interneten minden ingyen elérhető? A válasz az idő és a strukturáltság. A szétszórt YouTube-videók és a Telegram-csoportok zajában évekig tarthat, mire összeraksz egy működő rendszert, és közben valószínűleg jelentős tanulópénzt fizetsz a piacnak elszúrt pozíciók formájában. A strukturált, gyakorlati, mentorált tanulás előnye éppen az, hogy lerövidíti ezt az utat, és megvéd a leggyakoribb, drága hibáktól.
A mi megközelítésünk teljesen transzparens. Nincsenek rejtett jutalékok, nincsenek közvetített termékek, és nem kezeljük a pénzedet. Fő termékünk a MarketMaker tagság, amely egy átfogó oktatási és elemzési ökoszisztéma. A tagság keretében elérhető a 16 hetes mentorprogram, amely egy részletes felméréssel (diagnózissal) indul. Ezt követik a heti leckék, a gyakorló feladatok és a személyes visszajelzés a beadott elemzésekre. Ez nem egy passzív kurzus, hanem egy aktív végigkísérés. Ha elakadsz, a platformon privát üzenetet írhatsz – Nagy Jánosnak is –, a heti 3 élő adáson pedig élőben kérdezhetsz.
Ha a nulláról kezdenéd, a 2 ingyenes kezdő kurzus (Crypto és Részvény Vagyonépítés 0-ról) bankkártya nélkül az első biztonságos vásárlásodig visz, lépésről lépésre, magyarul. Ez az 54 leckéből álló, közel 14 órás anyag tökéletes alapot ad ahhoz, hogy megértsd a számlanyitás, a biztonságos tárolás és a csalások elkerülésének alapjait, mielőtt bármilyen komolyabb pénzügyi döntést hoznál.
Gyakori kérdések a befektetési tanácsadásról
A befektetések világával ismerkedők gyakran szembesülnek ugyanazokkal a dilemmákkal. Összegyűjtöttük a legfontosabb kérdéseket, amelyek segítenek tisztán látni a tanácsadók és a saját tudásépítés közötti különbségeket.
-
Mi a különbség a független befektetési tanácsadó és a banki ügyintéző között?
A banki ügyintéző egy adott pénzintézet alkalmazottja, és elsősorban a saját bankja termékeit értékesíti. A független befektetési tanácsadó elméletileg a teljes piac kínálatából válogathat, hogy a számodra legmegfelelőbb portfóliót állítsa össze. Azonban mindig érdemes ellenőrizni, hogy a független tanácsadó milyen jutalékrendszerben dolgozik, mert ez befolyásolhatja az objektivitását. -
Mekkora induló tőke szükséges a befektetési tanácsadás igénybevételéhez?
A prémium, privátbanki szintű tanácsadás gyakran több tízmillió forintos belépési küszöbhöz kötött. A jutalékalapú hálózatoknál nincs szigorú minimum, de ott a rejtett költségek magasak lehetnek. Ha a saját tudásodba fektetsz, és magad kezeled a portfóliódat, már havi néhány tízezer forintos megtakarítással is hatékonyan elkezdheted a vagyonépítést. -
Milyen garancia van arra, hogy nem veszítem el a befektetett pénzemet?
A pénzügyi piacokon nincs garantált hozam, és a tőkéd mindig kockázatnak van kitéve. Egy etikus befektetési tanácsadó sosem ígér biztos profitot. A legfőbb „garancia” a megfelelő kockázatkezelés, a diverzifikáció és a saját tudásod. Ha megérted, mibe fektetsz, drasztikusan csökkentheted a tartós tőkevesztés esélyét. -
Milyen gyakran érdemes felülvizsgálni a befektetési portfóliót?
Ez nagyban függ a stratégiádtól. Egy passzív, hosszú távú indexkövető portfóliót elég évente egyszer-kétszer újrasúlyozni. Ha aktívabban kezeled a vagyonodat, vagy kriptovalutákkal is foglalkozol, a makrogazdasági események (például inflációs adatok, kamatdöntések) függvényében gyakoribb, akár heti vagy havi felülvizsgálat is indokolt lehet. Ezt a folyamatot támogatják a napi briefjeink és elemzéseink.
Összefoglalás: Kezdjük el közösen a vagyonépítést!
A befektetési tanácsadó hasznos lehet azok számára, akik egyáltalán nem akarnak foglalkozni a pénzügyeikkel, és hajlandóak megfizetni ennek a kényelemnek a magas, sokszor rejtett árát. Azonban ha valódi pénzügyi szabadságra vágysz, a legjobb út, ha te magad válsz a saját tanácsadóddá. A tudás, a fegyelem és egy jól felépített rendszer olyan kontrollt ad a kezedbe, amit semmilyen külső szakértő nem tud pótolni.
A sikeres kereskedés és befektetés nem a kiváltságosok titka, hanem egy tanulható szakma. Ehhez azonban ki kell lépni a szerencsejátékos mentalitásból, és el kell sajátítani az intézményi gondolkodásmódot. Szükséged lesz egy megbízható hírforrásra a zaj kiszűréséhez, egy mentorra, aki rávilágít a hibáidra, és egy támogató közösségre. Mi pontosan ezt az ökoszisztémát építettük fel a Cryptofolio Hungary platformján.
Nem tippet adunk, hanem megtanítjuk, hogyan dönts magad: Nagy János 16 hetes mentorprogramja, napi elemzések saját chartokkal, 13 saját indikátor és AI kereskedési napló, egy saját magyar platformon. Nézd meg belülről: az első hónap 14 970 Ft a 34 970 Ft helyett, lemondás 2 kattintással.
Fontos: ez a cikk oktatási célú tájékoztatás, nem befektetési tanács és nem egyedi vételi vagy eladási ajánlás. A crypto eszközök árfolyama erősen ingadozik, a befektetett pénz egy része vagy egésze elveszhet. Minden döntést te hozol meg, saját felelősségedre.
Ezek is érdekelhetnek
Összes cikk
Kripto befektetési stratégiák: hosszú táv vagy aktív kereskedés?
A kripto befektetési stratégiák 2026-ban alapvetőek a tudatos vagyonépítéshez. Építs stabil portfóliót profi módszerekkel és kerüld el a piaci csapdákat. Olvasd el!
Befektetési lehetőségek 2026-ban: hogyan szűrd ki a valódiakat
Melyek a legjobb befektetési lehetőségek ma? Részvények, ETF-ek és kriptovaluták átfogó útmutatója a sikeres vagyonépítéshez. Olvasd el cikkünket most!
Befektetési portfólió minta helyett: így építs saját rendszert
Egy sablonos befektetési portfólió minta ma már nem elég. Ismerd meg a 60/40-es modell hibáit, a kripto és RWA szerepét. Olvasd el és építs saját rendszert!